
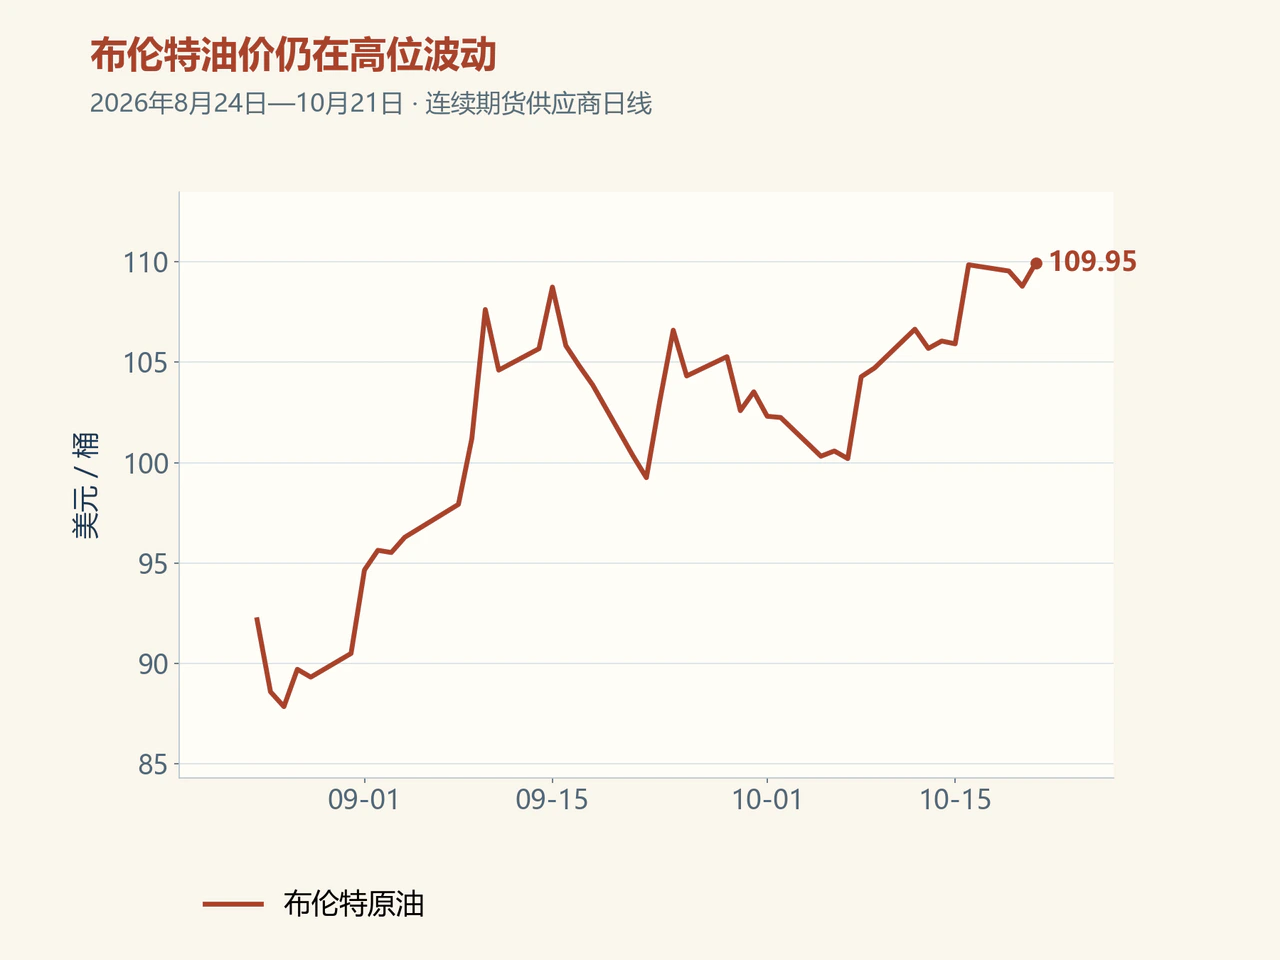
10月21日,原油价格先涨后跌:美国库存下降、中东航运风险升温推动早盘上涨,外交进展预期和中东出口韧性随后压住涨势。据路透社报道,布伦特原油期货结算于每桶108.82美元,较前一日仅上涨0.03美元;WTI十二月合约结算于97.15美元,下跌0.67美元,跌幅约0.7%。
Yahoo日线报价采用另一口径:布伦特连续合约为109.95美元,上涨1.07%;WTI十二月合约为97.92美元,上涨0.10%,需与上述结算价分别观察。截至北京时间10月22日晨,油市的拉锯仍围绕实际供货展开。运输风险居高不下,但替代路线和船舶转运仍在维持原油流向市场,供应中断的担忧尚未转化为持续上涨。
美国原油三周去库1480.3万桶,汽柴油供需分化

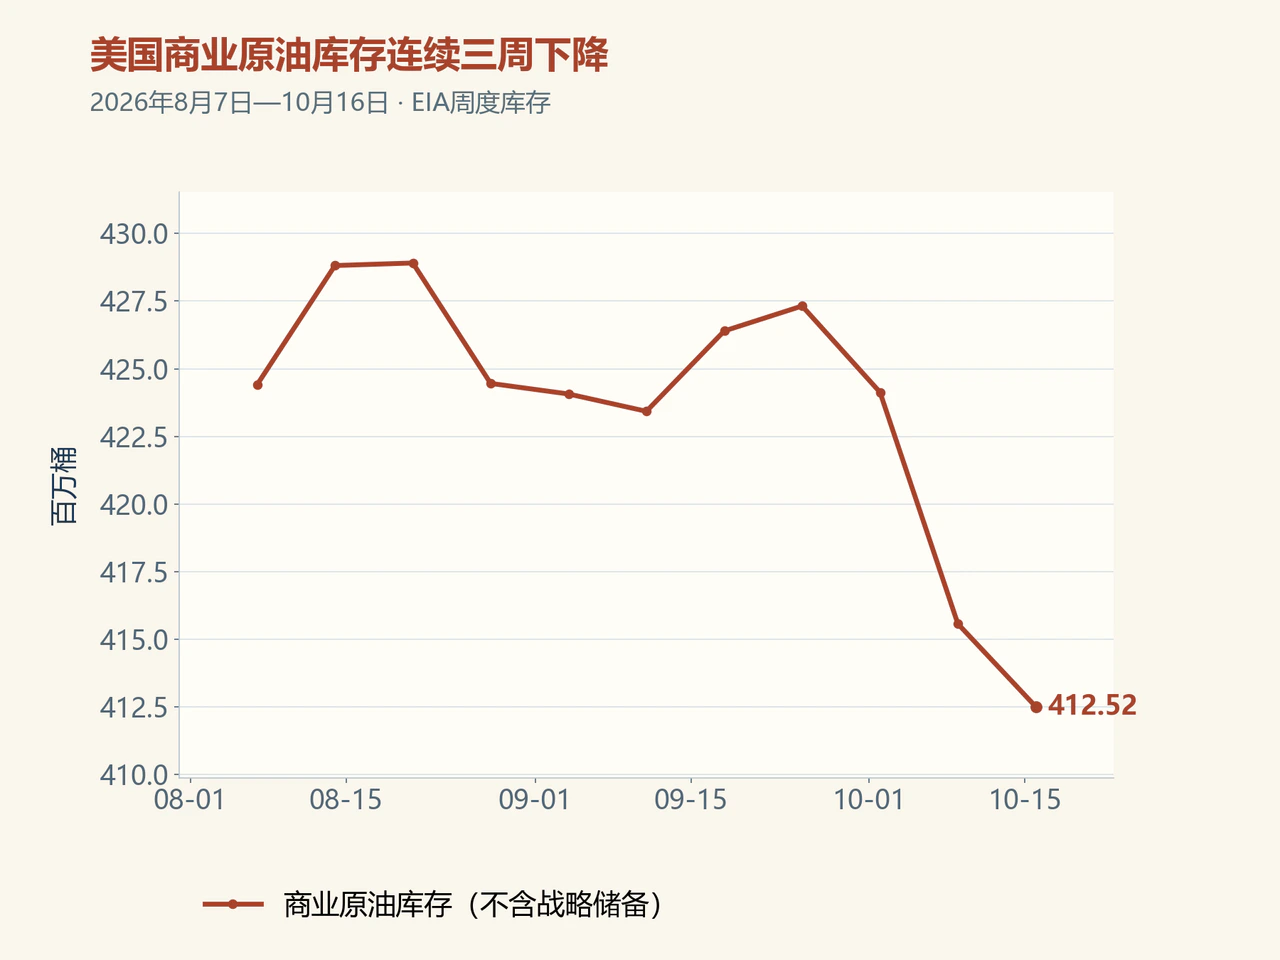
美国能源信息署(EIA)10月21日公布,截至10月16日一周,商业原油库存减少306万桶,至4.12517亿桶。此前两周分别减少318.6万桶和855.7万桶,三周累计下降1480.3万桶。连续去库削薄了应对新增供应冲击的库存缓冲,也为油价提供了支撑。
同周,汽油库存减少295万桶,至2.053亿桶;馏分油库存增加168万桶,至1.043亿桶,库欣原油库存也增加98.7万桶。原油加工量增加3.4万桶/日,炼厂利用率为93.4%。即使净原油进口增加83.7万桶/日,商业原油库存仍继续下降,说明当周供货尚未扭转去库态势。
成品油的变化则更不均衡。按EIA报告摘要,过去四周汽油表观供应量同比增长1.5%,馏分油下降2.4%。汽油去库、柴油类库存回升,反映出生产安排和终端需求的差异。若馏分油持续补库、炼厂供应增加,成品油紧张对原油价格的拉动会减弱;若原油与汽油继续同步去库,近端价格仍有基本面支撑。
袭船风险延伸至阿曼湾,替代路线仍支撑出口
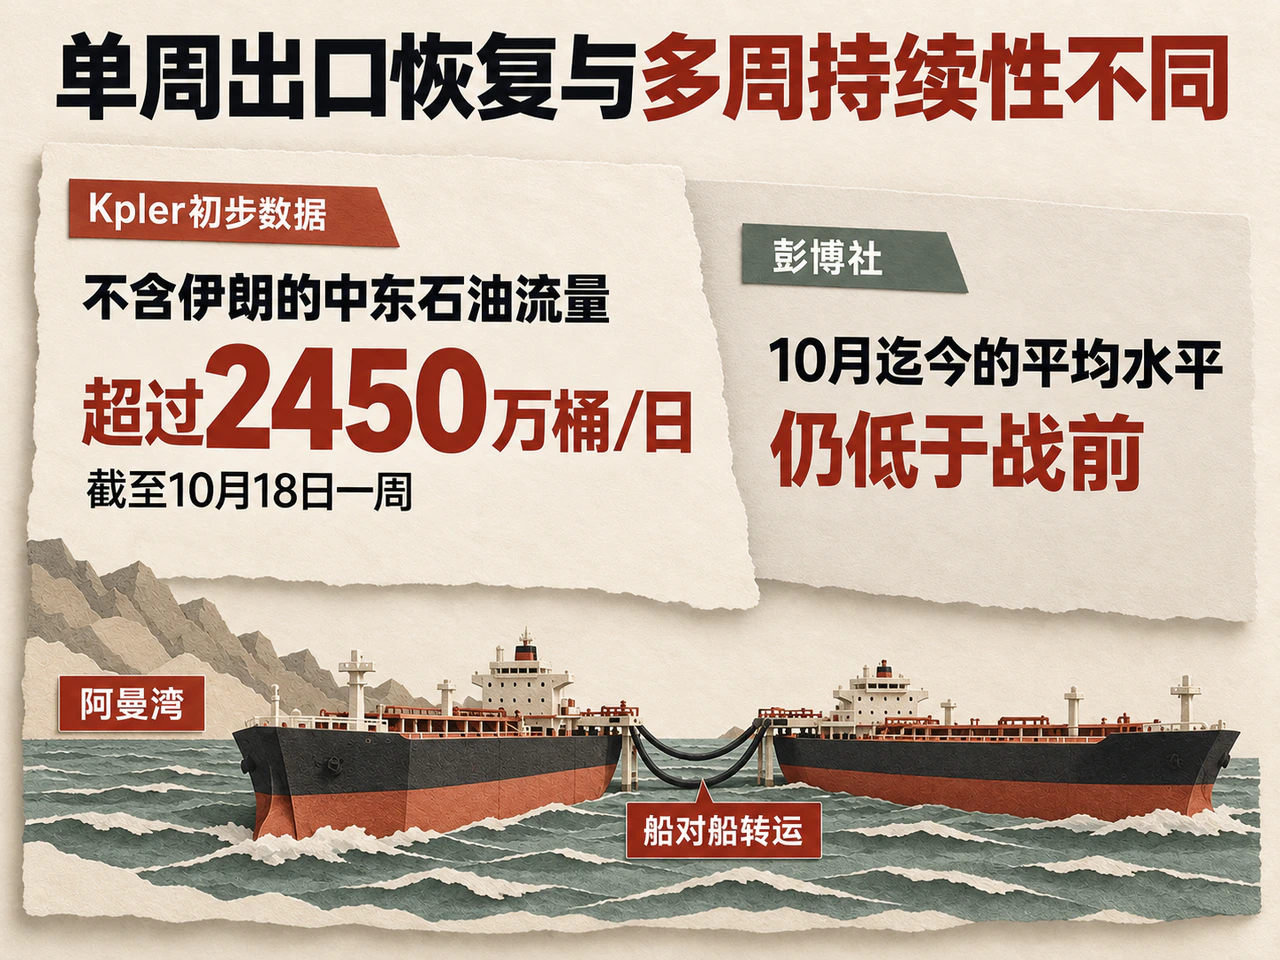
据路透社引述LSEG分析,船舶遇袭风险已延伸至阿曼湾,影响霍尔木兹海峡外的装船和船对船转运。转运原本是维持中东出口的重要办法,风险向外围扩散,也使这套运输安排的稳定性面临考验。
不过,区域出口仍显示出韧性。《国民报》10月21日援引Kpler初步数据称,截至10月18日一周,不含伊朗的中东石油流量超过2450万桶/日,略高于2月22日当周的2440万桶/日。该口径合并了霍尔木兹海峡通行、阿曼湾船对船净出口、富查伊拉及阿曼港口装运和红海出口,多条替代路线共同支撑了区域供货。
单周回升能否延续,仍取决于运输安排的稳定程度。彭博社同日报道指出,船队集中通行使周度装运波动较大,10月迄今的平均水平仍低于战前;另一家船运数据商Vortexa也未显示同等幅度的单周跃升。因此,多周连续到货的情况比某一周集中放行更能反映供应恢复程度。出口韧性缓解了即时短缺预期,运输安全的不确定性则使风险溢价难以消退。
库存与到货决定近端支撑,外交预期压低追涨意愿
OPEC+七国已于10月4日决定,十一月继续维持九月的要求产量水平,下一次会议定于11月1日。当前供应变化更直接地取决于既有产能能否顺利装运、运输路线能否持续畅通。路透社将10月21日油价回吐涨幅与俄乌谈判可能取得进展的预期联系起来:随着外交消息变化,市场也在调整对未来供应限制缓解的判断。
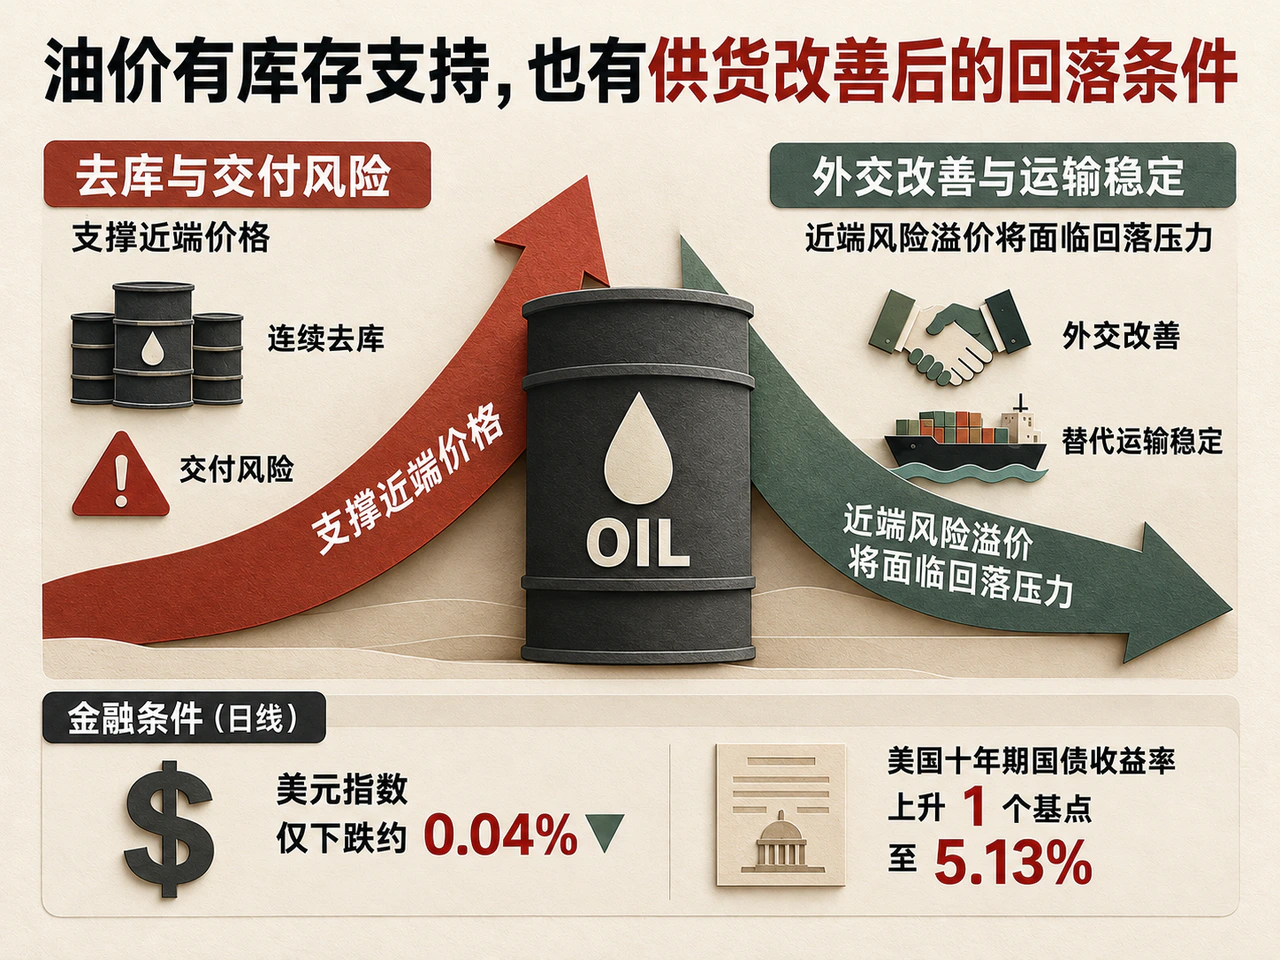
同期金融条件变化较为温和。美元指数日线仅下跌约0.04%,美国十年期国债收益率上升1个基点,至5.13%。货币环境并未形成强劲的宽松推动,当日油价的涨跌更主要地围绕库存与运输消息展开。
近月相对远月的溢价,是观察即时供货压力的重要窗口。连续去库和交付风险支撑近端价格,外交改善、替代运输稳定则有助于压低这部分溢价。接下来,原油与汽油是否继续去库、库欣与馏分油是否持续补库,以及区域出口多周均值能否稳定恢复,将共同决定供需压力的变化;近远月价差则反映市场如何为实际到货定价。若库存继续下降、出口恢复反复,油价高位支撑将增强;若运输恢复与补库同时出现,近端风险溢价将面临回落压力。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…