2026年11月11日,原油在连续回落后反弹。纽约12月交割的WTI原油期货结算价为每桶86.53美元,上涨0.49美元,涨幅0.57%;2027年1月交割的Brent原油期货结算价为每桶92.76美元,上涨1.27美元,涨幅1.39%。伊朗拒绝核材料外运要求,削弱了市场对迅速达成协议的期待;但海湾产量和出口正在恢复,本轮上涨发生在供应风险溢价已大幅收缩之后。
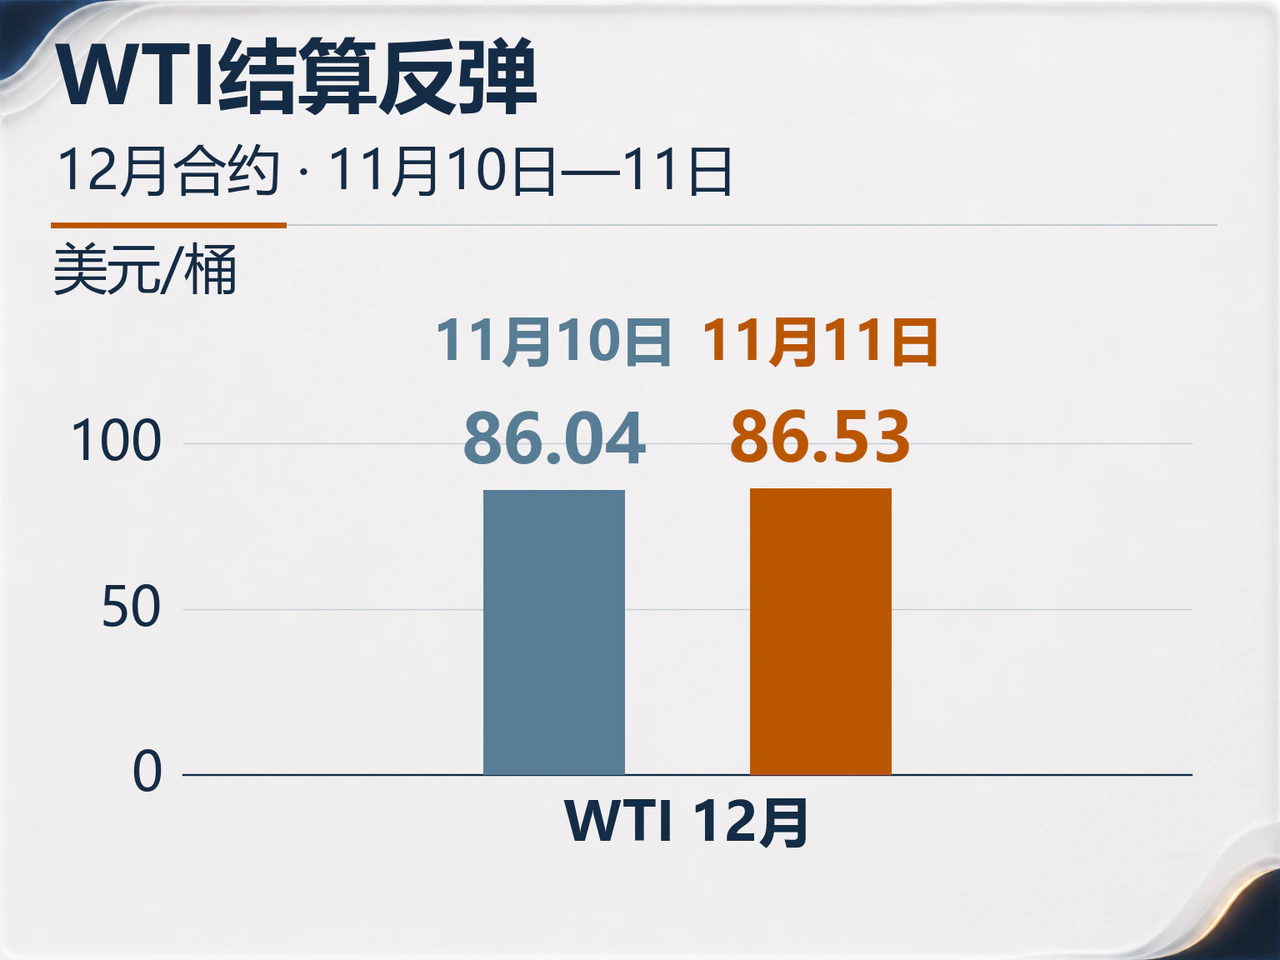
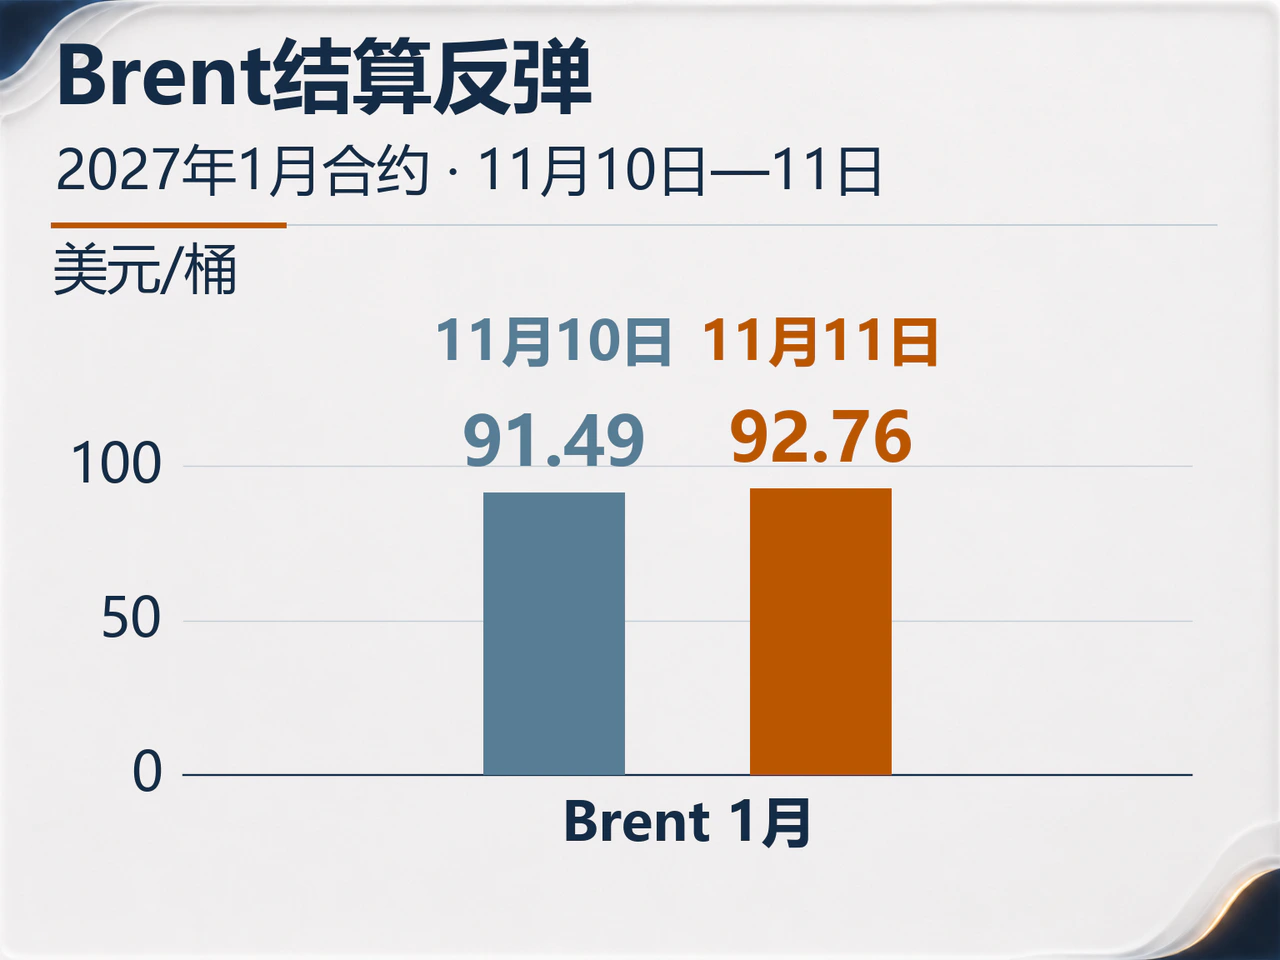
伊朗拒绝核材料外运,Brent涨幅高于WTI
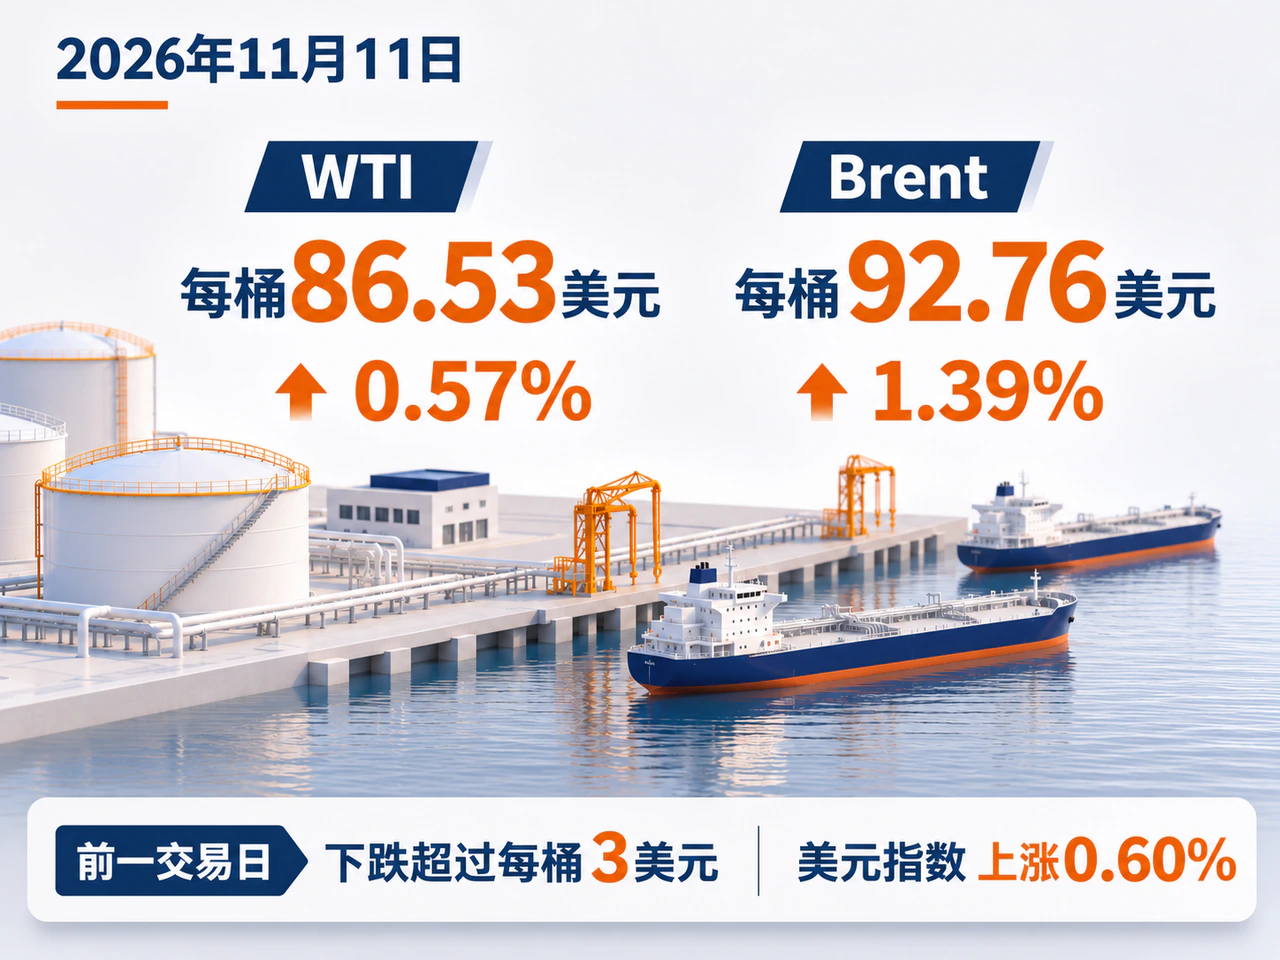
路透报道,前一交易日油价一度下跌超过每桶3美元,随后因伊朗方面否认正在谈判而收窄跌幅。到11日,伊朗安全事务负责人重申不会允许浓缩核材料离境,外交分歧重新进入定价。瑞银分析师Giovanni Staunovo认为,冲突迅速降级的希望消退,正在支撑油价。
船舶事件使外交分歧直接影响供应和航运。英国海上贸易行动办公室10日通报,阿曼利马东北方向一艘油轮被击中;伊朗方面另称,两艘油轮在其所称的未经授权航线上触雷起火。LSEG石油研究在10日的报告中指出,即使达成协议,海峡流量恢复仍取决于扫雷、保险成本和船东是否愿意承担风险。谈判进展首先影响风险偏好,航运成本和实际交付的修复更慢。
这也解释了Brent当天涨幅高于WTI:Brent对海运供应中断的暴露更直接。同日,美元指数收盘上涨0.60%,油价仍走高,当天的反弹并未得到美元走弱的配合。
OPEC+10月增产,中东停产量降至250万桶/日
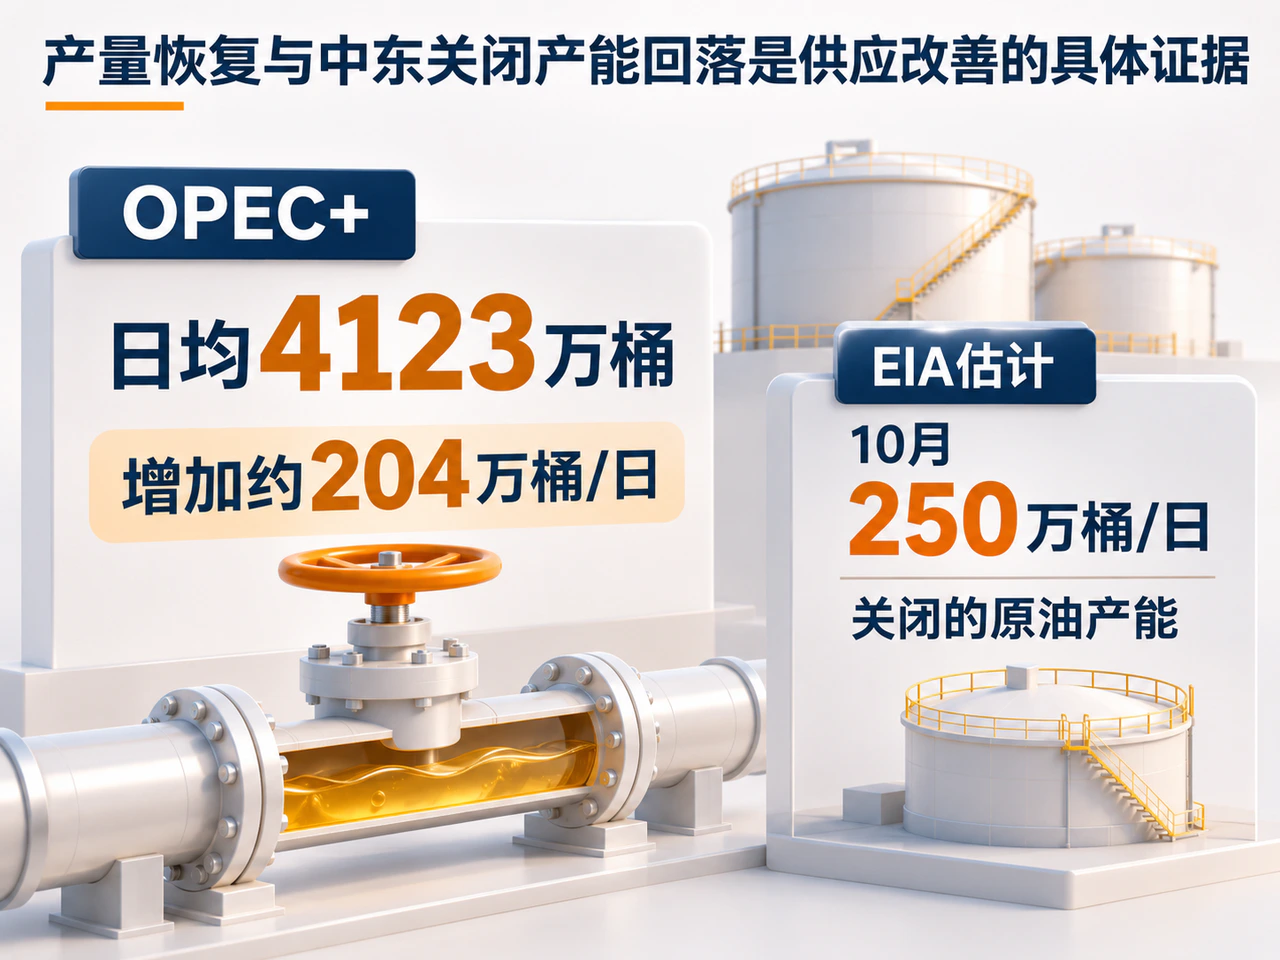
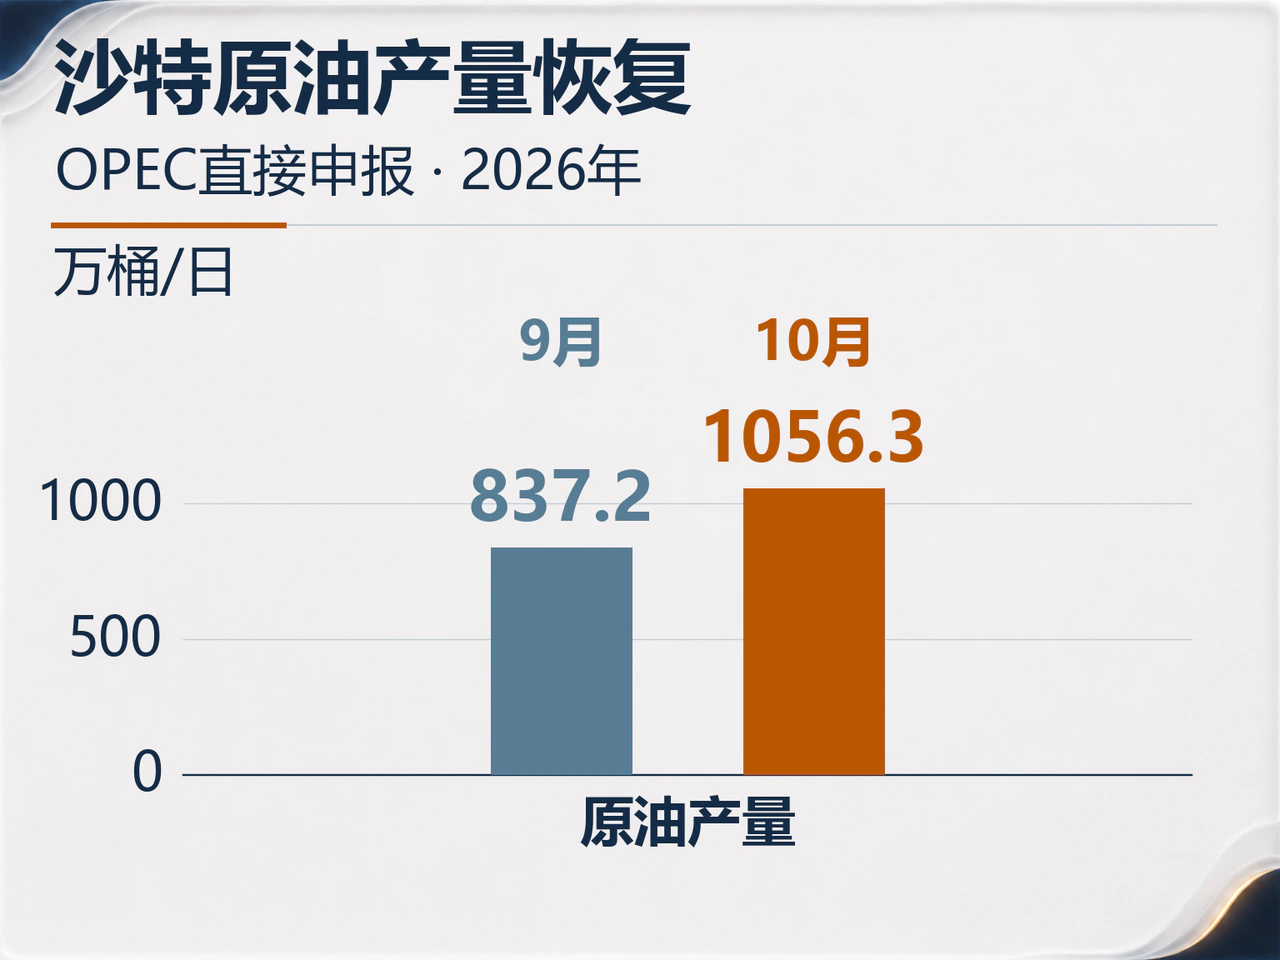
11日公布的OPEC月报提供了新的供应证据。路透根据月报报道,按二手来源口径,OPEC+10月原油产量为日均4123万桶,较9月增加约204万桶/日。沙特向OPEC直接申报的10月产量为日均1056.3万桶,9月为837.2万桶。两组统计口径不同,但均指向海湾供应恢复。
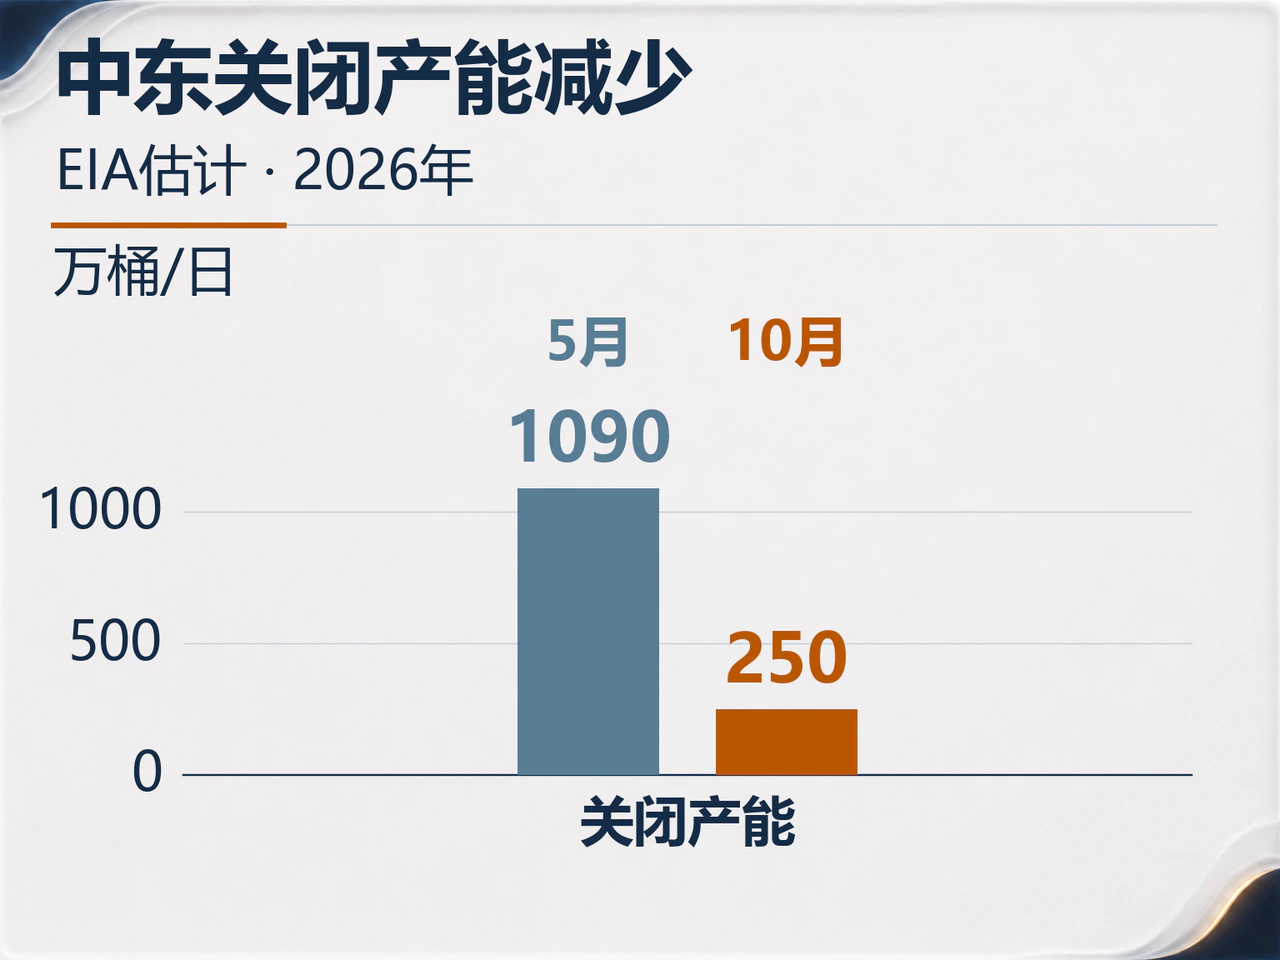
供应增长并不要求海峡通行先完全恢复。EIA在10日发布的11月《短期能源展望》中指出,沙特东西向管道重启,以及阿曼沿岸的船对船转运,使10月中东出口有所增加。EIA估计,中东因中断而关闭的原油产能从5月高峰的1090万桶/日降至10月的250万桶/日。绕行成本仍高,但能够运出的油在增加,近端最紧张阶段的定价支撑随之减弱。
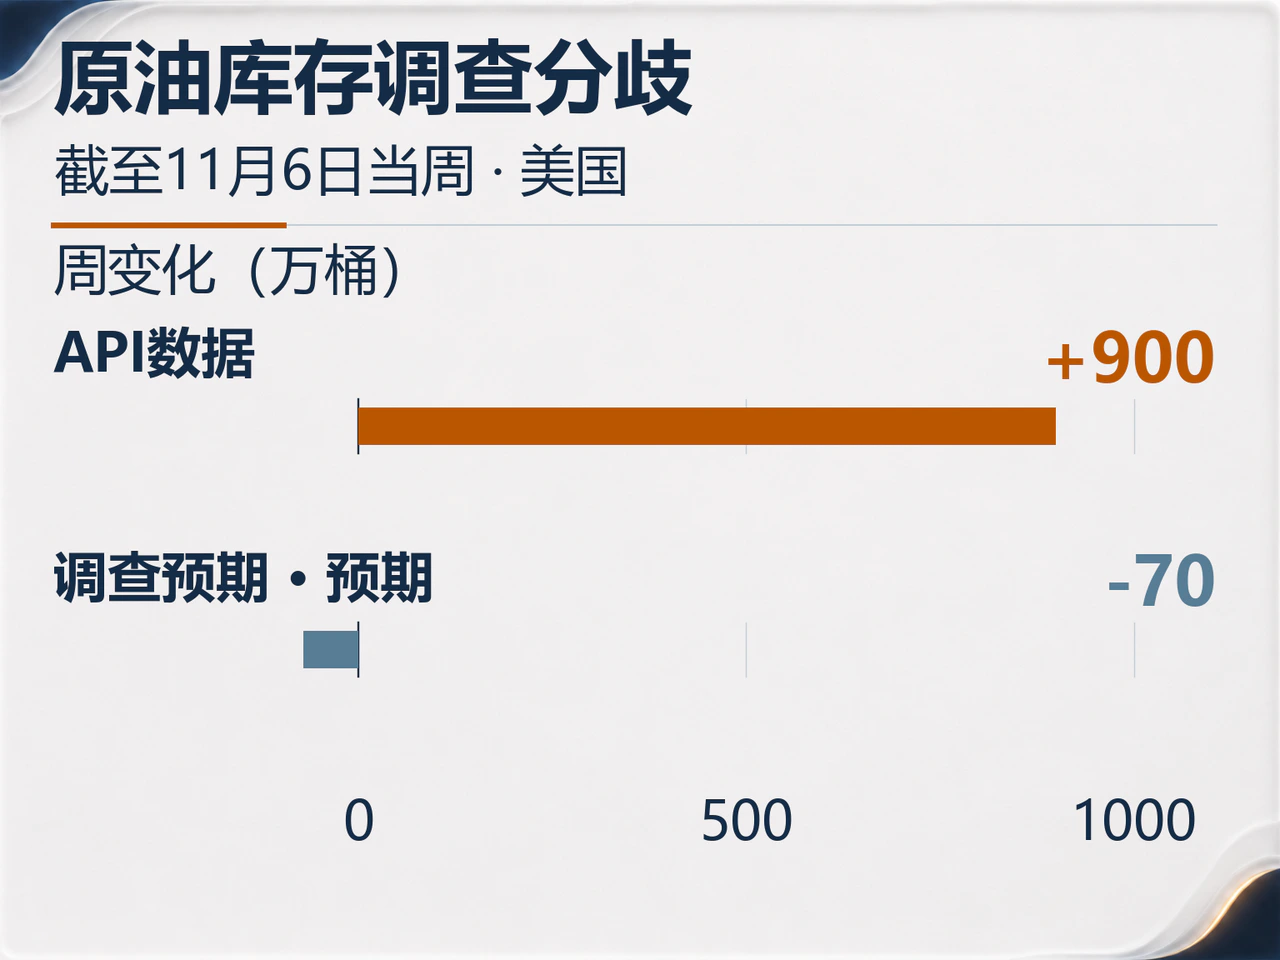
美国库存信号出现明显分歧。据彭博报道,API数据显示,截至11月6日的一周,美国原油库存增加900万桶,馏分油库存增加150万桶。《华尔街日报》对九名分析师和交易员的调查平均预期原油库存减少70万桶、馏分油减少120万桶。EIA官方周报因退伍军人节调整至美东11月12日中午、北京时间13日凌晨1时发布,这份数据将检验行业数据显示的累库能否得到官方确认。
EIA预计库存转增,柴油紧张尚未缓解
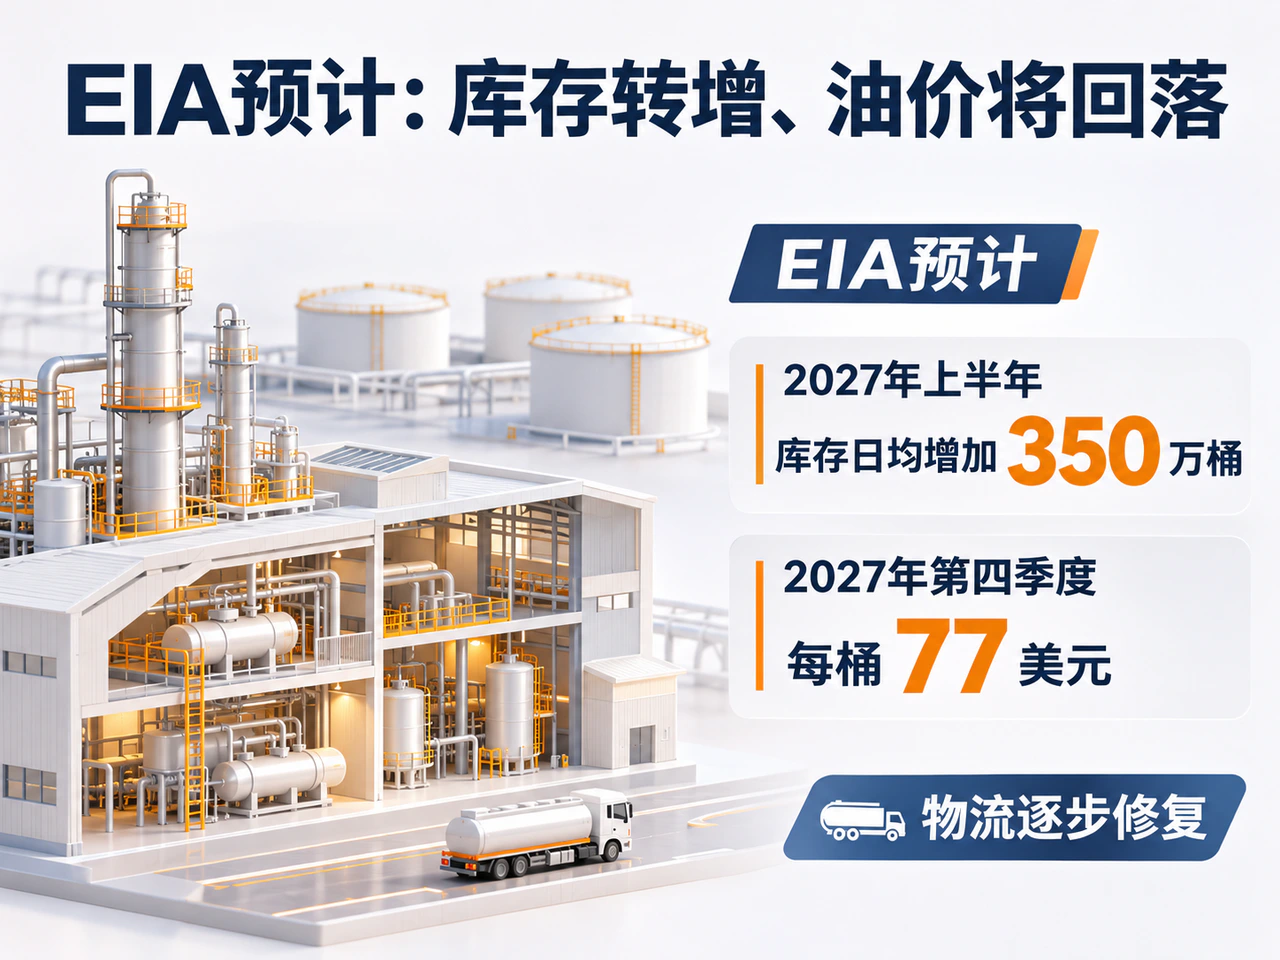
EIA预计,全球石油库存将从第三季度日均减少120万桶,在第四季度转为累积;在中东替代出口路线继续恢复的假设下,2027年上半年库存日均增加350万桶,Brent现货均价将在2027年第四季度降至每桶77美元。该预测以物流逐步修复为前提。
不过,远端供应改善的判断仍受成品油环节约束。EIA指出,中东和俄罗斯炼厂受损减少了成品油出口,较高裂解价差支撑美国炼厂开工;10月美国炼厂原油投入日均1660万桶,11月预计相近。原油可获得性改善与柴油供应紧张可以并存,后者仍会通过炼厂采购支撑原油需求。
接下来,四个信号将影响反弹空间:美国官方库存若确认明显累积,将强化供应宽松判断;海湾增产能否持续转化为装船和交付,关系到新增产量的实际影响;海峡保险、扫雷和船舶事件影响物流溢价能否下降;柴油价差与炼厂投入若维持高位,则会推迟原油需求的降温。
当天的上涨部分收复了此前因和谈预期升温而录得的跌幅,供应恢复则已体现在产量和出口数据中。油价后续的关键,是风险溢价下降的速度能否与实际物流修复相匹配。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…