
截至北京时间10月16日晨,国际两大原油基准走势出现分化:美国原油受商业库存大幅去化提振走强,布伦特原油则因运力有望增加、运费预期回落而小幅收跌。在中东供应扰动延续的背景下,市场定价重心正转向物流兑现——原油能否顺利装船出运、抵达消费地以及承担多高的运费,正成为拉开不同基准油价表现的关键。
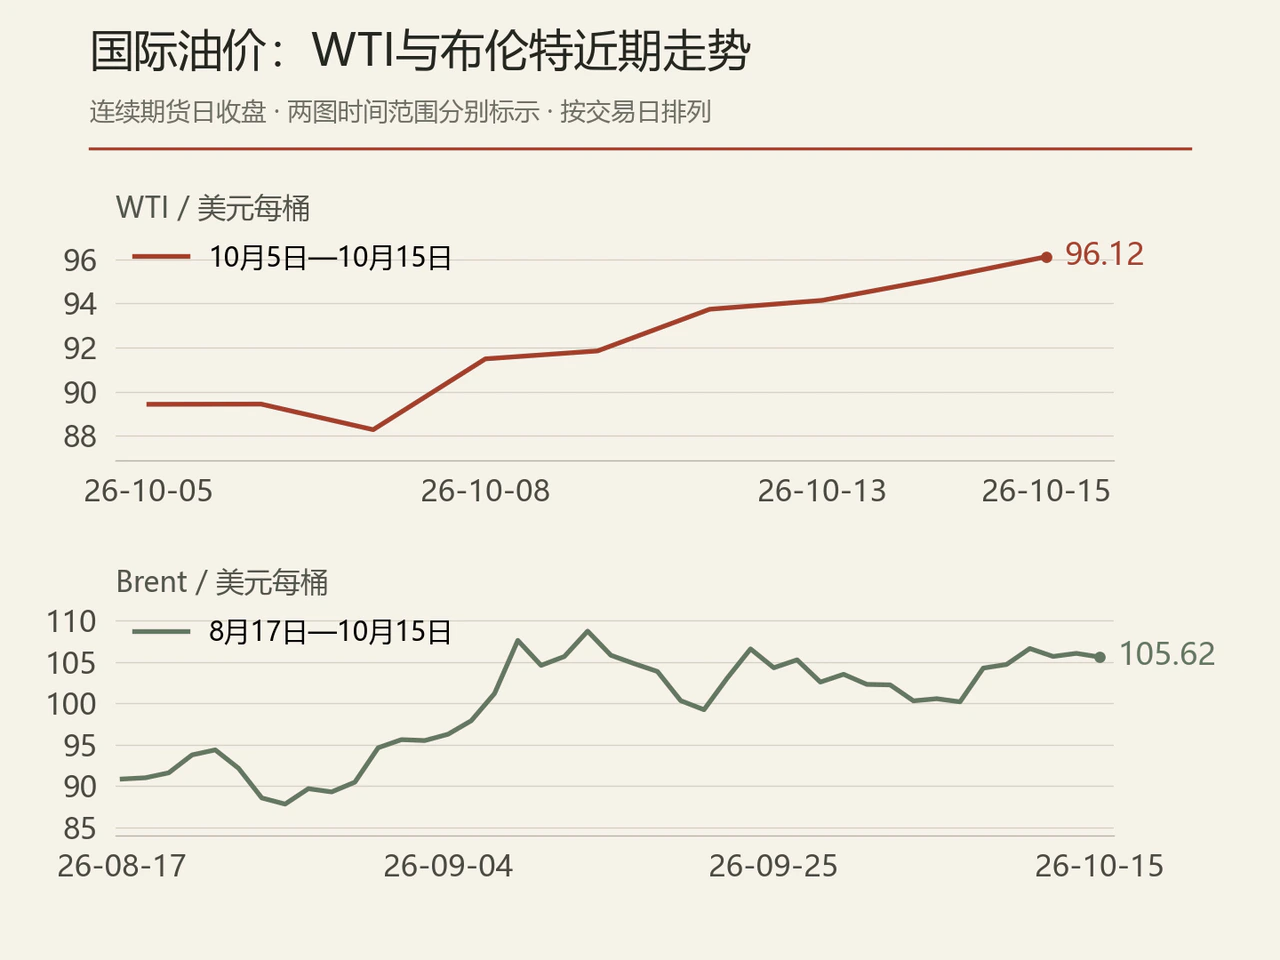
按Yahoo连续期货供应商日收盘口径,10月15日WTI为每桶96.12美元,较前一交易日上涨1.08%;Brent为每桶105.62美元,下跌0.41%。同口径下,WTI已从10月7日的88.28美元连续回升,而Brent则低于10月12日的106.65美元。美油追赶势头更快,折射出美国本土去库冲击与国际海运溢价回调正在同步发生。
飓风减产叠加进口下滑,美商业原油去库860万桶提振近端
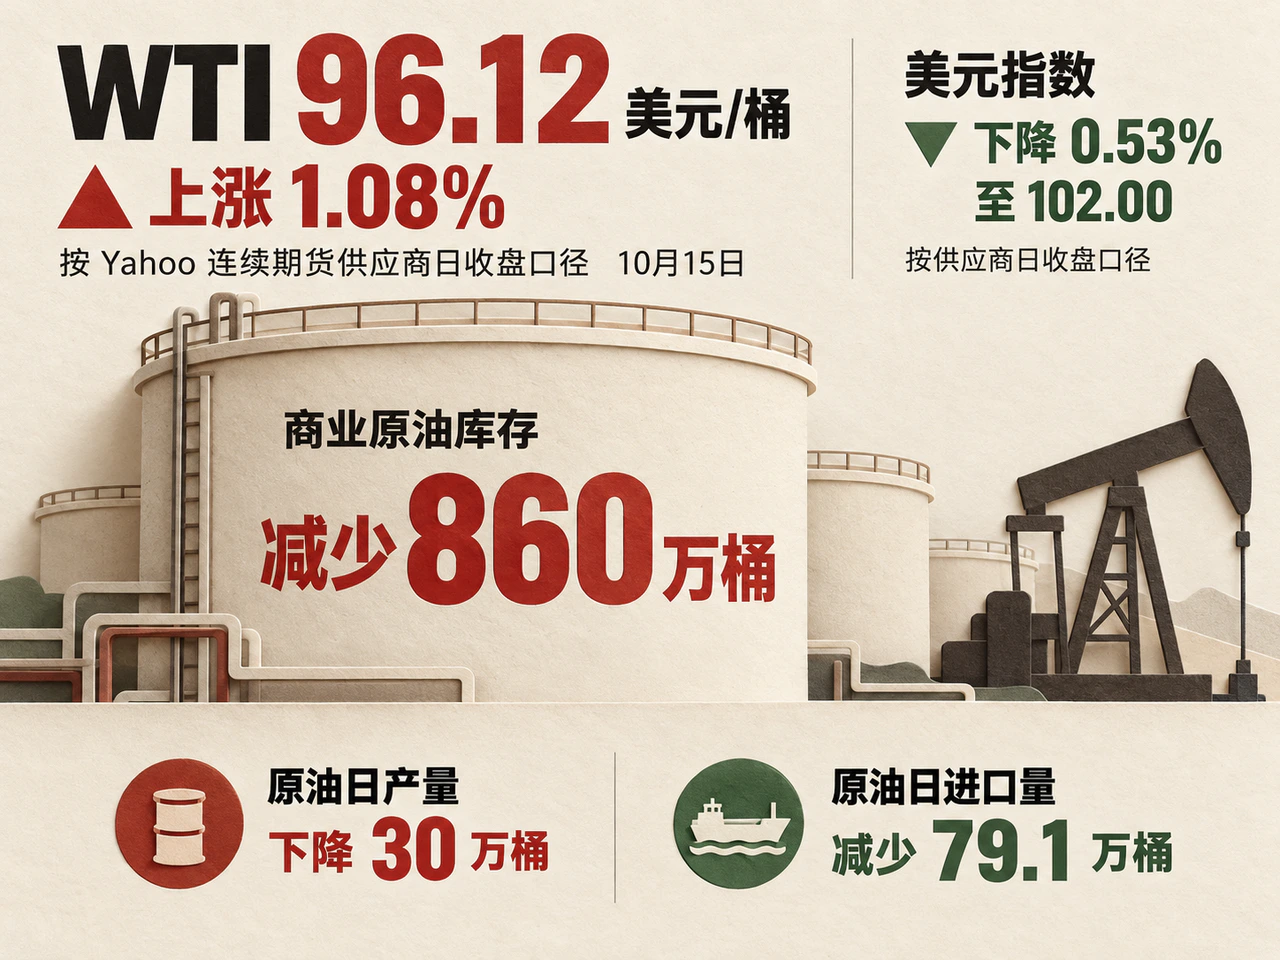
据道琼斯10月15日报道,美国能源信息署(EIA)公布的上周商业原油库存减少860万桶,明显偏离分析师此前预期的小幅增加。去库背后是供应端的同步收缩:当周美国原油日产量下降30万桶,原油日进口量减少79.1万桶,其中飓风Isaias造成墨西哥湾部分海上生产停摆是重要背景。
国产油与进口油同时减少,迫使炼厂动用商业库存补足原料,直接推升了近端现货储备的估值。不过,Ritterbusch指出,此次去库存集中于美国墨西哥湾沿岸,可能包含较强的一次性天气影响。后续海上生产复工与进口回升的速度,将直接决定这一去库趋势能否延续。
汇率环境同样提供了较宽松的定价条件。同期美元指数按供应商日收盘口径下降0.53%至102.00,降低了其他货币购买美元计价原油的相对成本。但在弱美元背景下,两大原油基准依然走出反向行情,说明当日价格分化的核心驱动仍在于区域库存、供货地点及运费差异。
“影子船队”制裁松绑预期压低布油溢价,霍尔木兹航运风险犹存
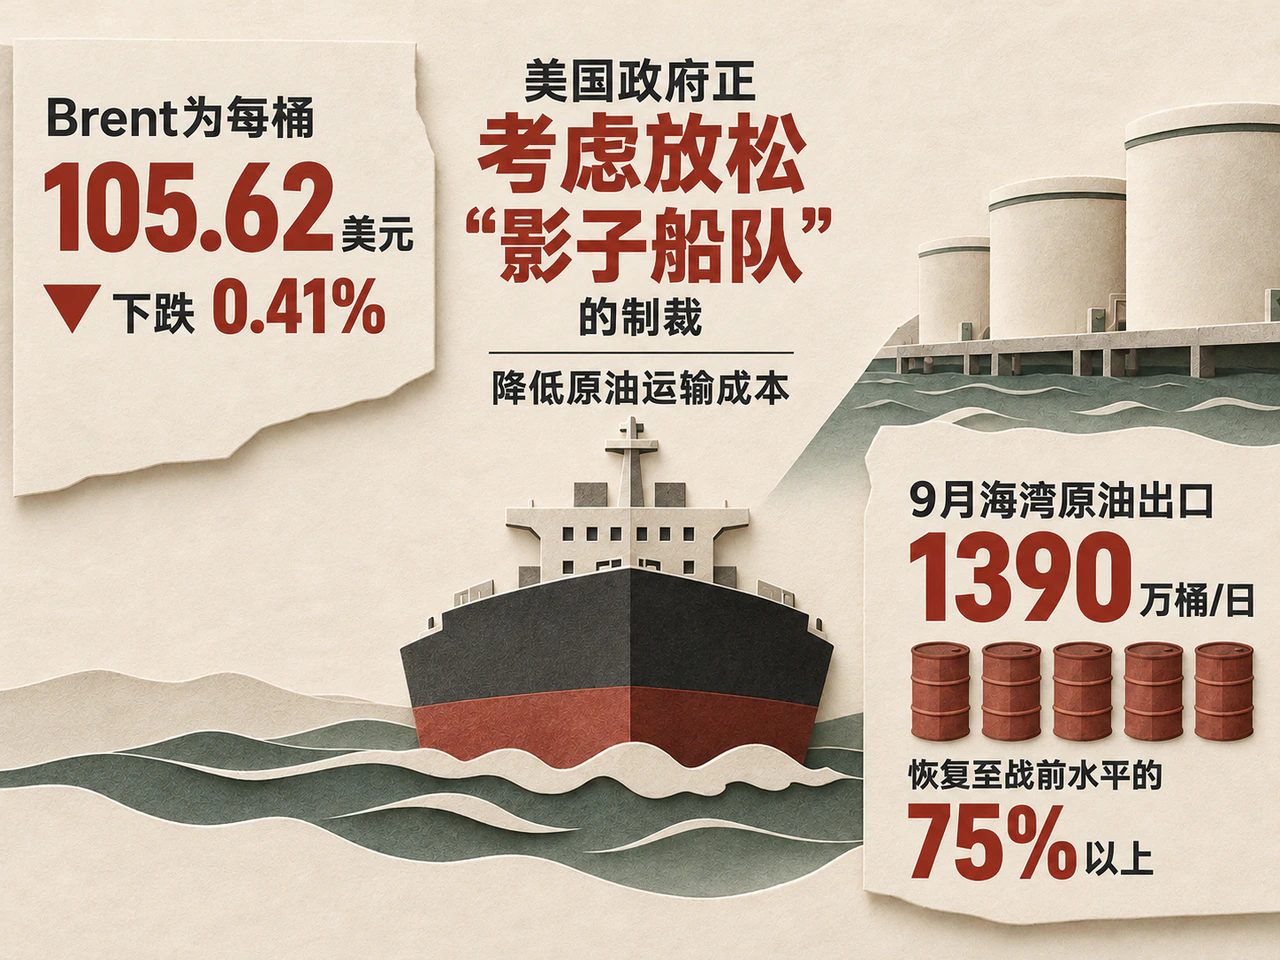
运力政策预期的变化主导了布伦特原油的回调。据道琼斯报道,美国政府正考虑放松部分针对“影子船队”的制裁,以增加油轮供给、降低原油运输成本。Price Futures Group分析师Phil Flynn认为,高运费一直是支撑Brent溢价较宽的重要原因,因此这类潜在变化对Brent构成的压力大于WTI。目前相关政策尚处于考虑阶段,市场先行交易的是运输条件改善的可能性。
运费回落有助于降低炼厂到岸成本,也可能使此前缺乏经济性的长途原油运输重新具备可行性。但油轮供应增加能否转化为持续的物流改善,仍需航道安全配合。报道援引海事安全机构及英国海上贸易行动办公室信息称,霍尔木兹海峡附近再度出现商船遇袭与沉没事件。这意味着可用油轮增加与关键航道安全改善,仍是两个有待分别兑现的条件。
IEA在10月14日月报中的数据也印证了海湾供应修复与航运风险并存的局面:9月海湾原油出口环比增加440万桶/日,达到1390万桶/日,已恢复至战前水平的75%以上;全球石油供应增加250万桶/日,达到1.023亿桶/日。海湾生产和出口虽已明显恢复,但新增袭击事件令这一恢复路径依然不够稳定。
9月全球陆上库存骤降1.13亿桶,柴油短缺与四季度需求收缩并行
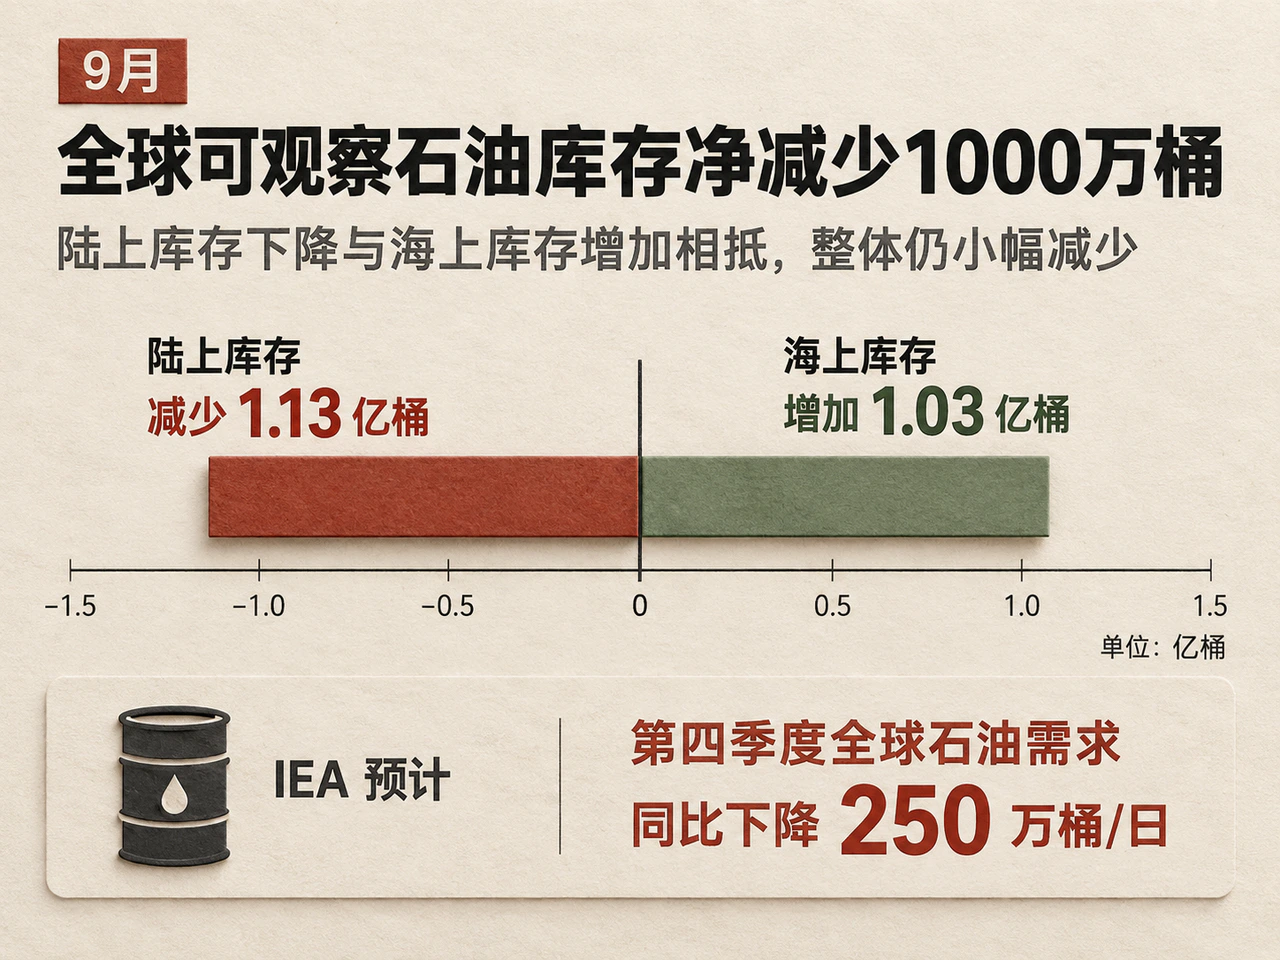
全球供应回升尚未转化为陆上库存修复。IEA估计,9月全球可观察石油库存净减少1000万桶,但结构分化显著:陆上库存减少1.13亿桶,海上库存则增加1.03亿桶。大量原油处于海上运输途中,能否及时抵港交付炼厂,比海上库存总量本身更直接影响近端供应。
这种现货紧张在成品油端尤为突出。IEA称,9月全球柴油出口较上年同期减少70万桶/日,其中俄罗斯与中东合计减少130万桶/日,其他地区增供仅能部分弥补缺口。柴油库存下降、裂解价差扩大以及近月相对远月升水加深,共同反映出近端现货供给压力。与此同时,高燃料成本正侵蚀实际收入和经济活动,进而反过来削弱需求。
基于高油价对消费的抑制,IEA预计第四季度全球石油需求同比下降250万桶/日,全年下降260万桶/日,但同时判断年内供需仍将存在缺口。供应损失与需求收缩并行,令油价呈现“近端受低库存支撑、远期受供应恢复与消费走弱双重约束”的格局。
往后看,油价走势与基准价差的演变可重点跟踪四项指标:一是美国海上生产和进口恢复后,商业原油库存是否继续下降;二是油轮制裁政策能否实质性改变可用运力及运价;三是海湾出口增加能否顺利转化为陆上库存回补;四是柴油近月升水和裂解价差是否趋于缓和。前两项将决定美油与国际油价价差能否继续收敛,后两项则是观察全球供应紧张是否开始实质性退潮的关键。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…