
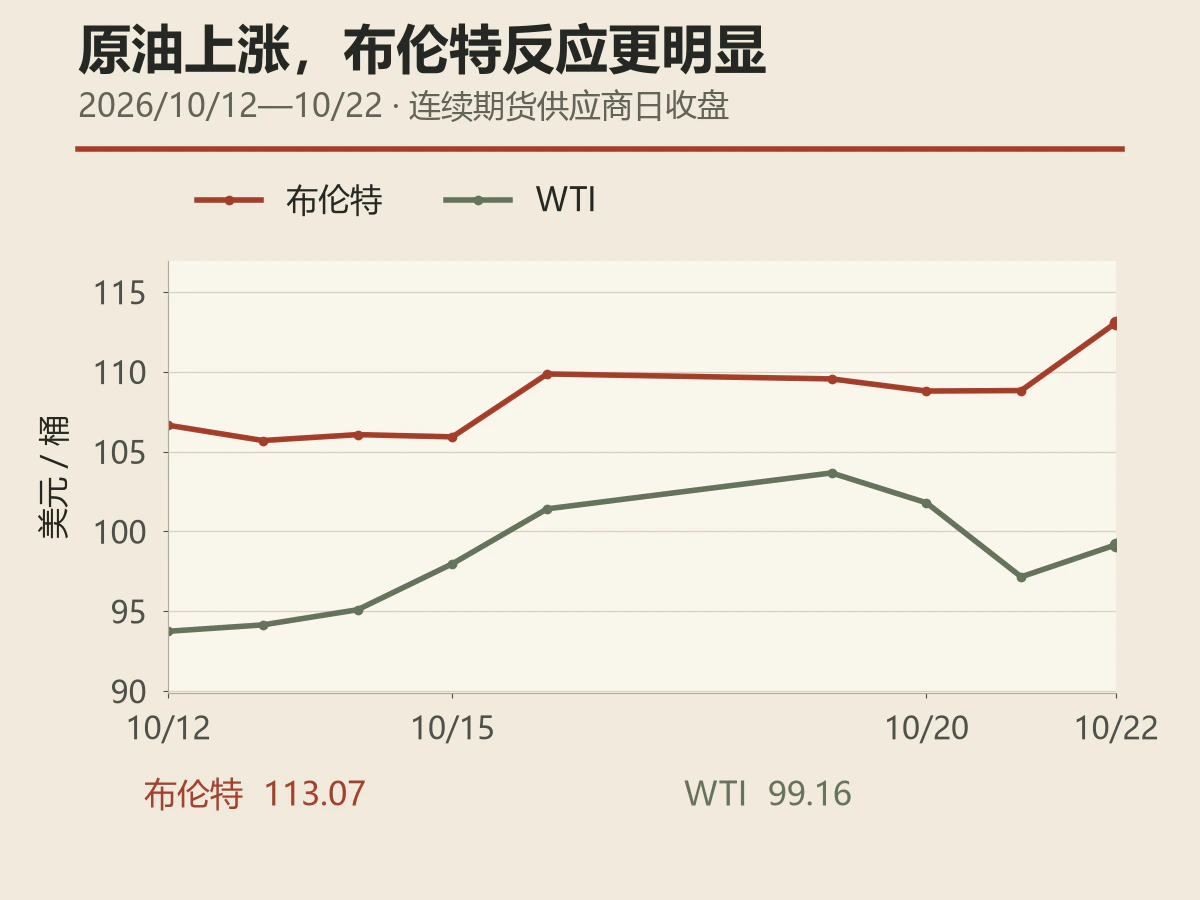
截至北京时间10月23日晨,中东能源设施与航运安全风险再次推高油价。按Yahoo连续原油期货日收盘口径,10月22日布伦特报每桶113.07美元,较前一交易日上涨4.25美元,涨幅3.91%;WTI报99.16美元,上涨2.01美元,涨幅2.07%。风险集中于中东出口和海运供应,布伦特的反应也更为明显。
美国商业原油库存连续下降,进一步削弱了市场应对供应扰动的缓冲。不过,中东出口仍在运行,部分成品油库存开始回补。油价接下来能否守住涨幅,取决于运输威胁会在多大程度上转化为实际供应损失,以及库存能否恢复。
沙特设施与油轮安全承压,出口仍在运行
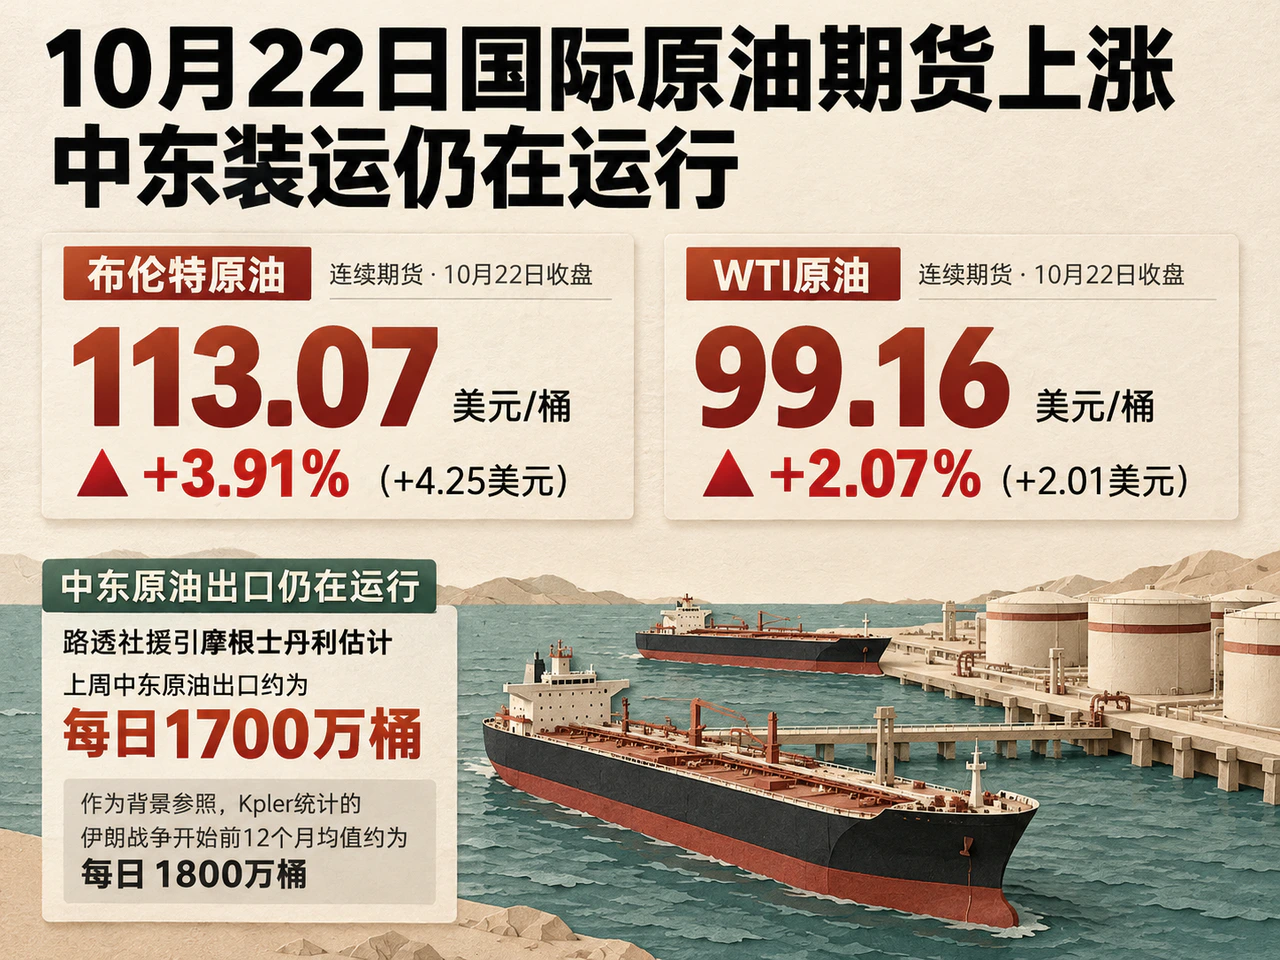
路透社10月22日报道,沙特与也门胡塞武装之间的冲突加剧,沙特阿美要求员工撤离位于宰赫兰的总部。此前,美国已要求部分驻沙特外交人员及家属离境。安全风险传向能源企业运营,原油买方也需要重新评估船期、保险和可交付货源。
航运面临的威胁同时扩大。据《民族报》转引Kpler数据,前两周至少发生18起针对航运的袭击。LSEG分析师指出,针对油轮的威胁已延伸至阿曼湾,可能影响海湾原油装船,以及支撑地区出口的船对船转运。原油能否按时到港,直接关系到炼厂的采购安排和备库需求。
尽管安全形势恶化,中东仍保持着较大规模的原油出口。路透社援引摩根士丹利估计,上周中东原油出口约为每日1700万桶;作为背景参照,Kpler统计的伊朗战争开始前12个月均值约为每日1800万桶。两组数据来自不同机构,后续仍需跟踪实际装运。若出口船流保持、船期改善,风险溢价可能回落;若袭击引发持续停装或绕航,买方对替代货源的竞争将进一步加剧。
其他产区也出现扰动。同日,利比亚国家石油公司负责人向路透社表示,连接Hamada、Tahara油田与Zawiya港的一处管道阀门关闭,导致两处油田减产。区域供应损失与中东运输风险叠加,使替代货源的调配更加困难。
美国原油库存三周减少1480万桶
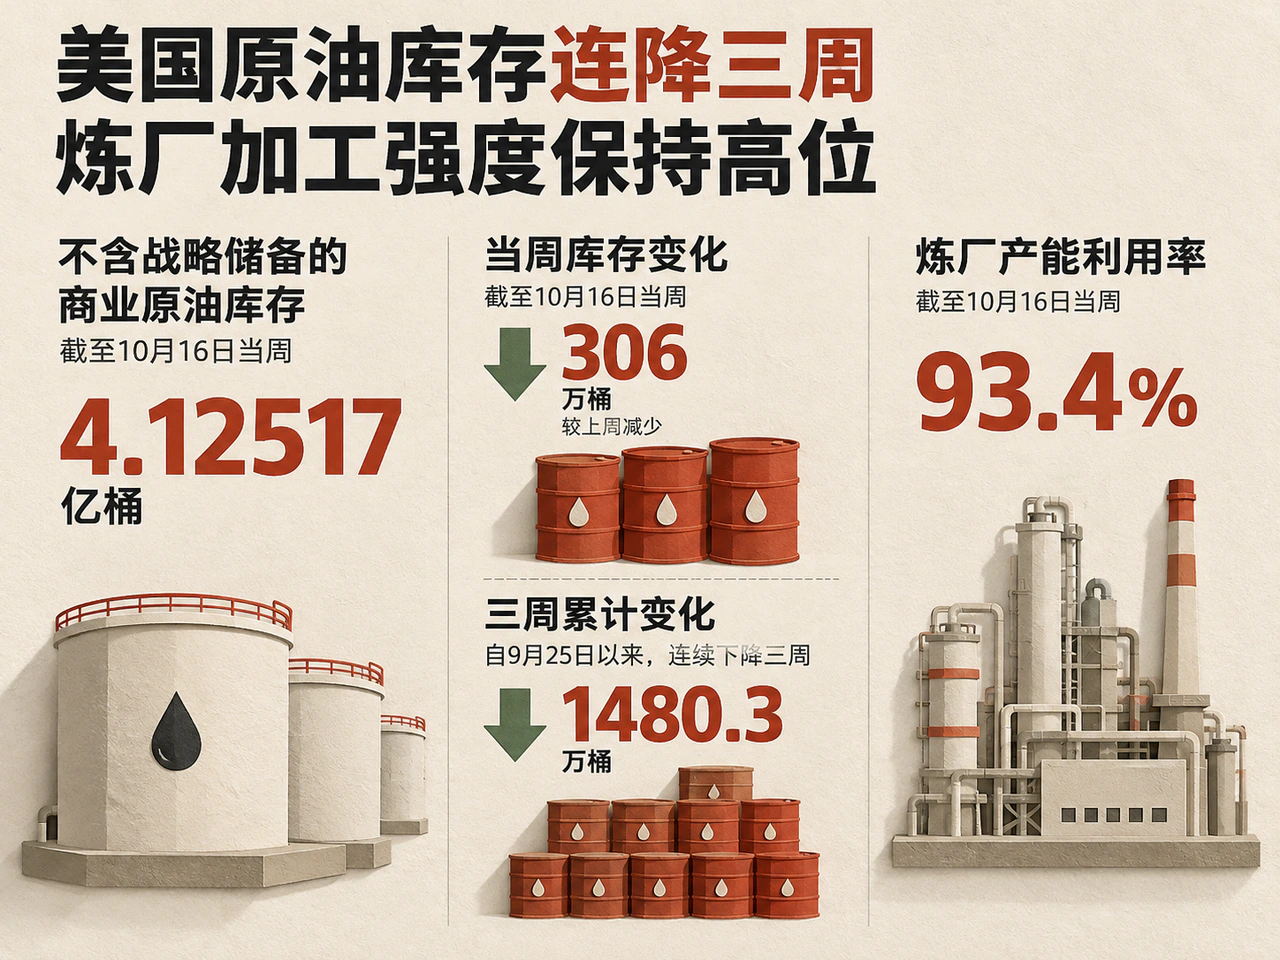
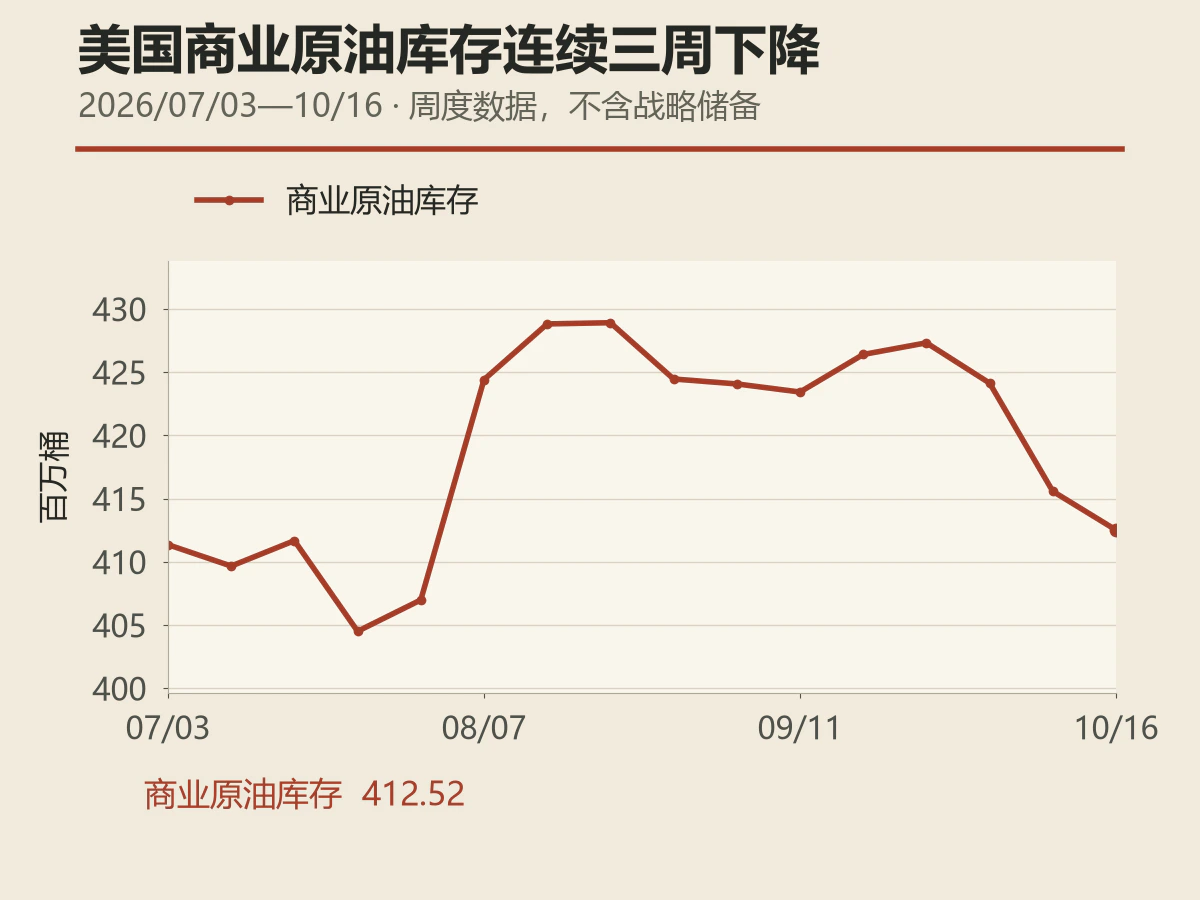
美国能源信息署10月21日发布的周报显示,截至10月16日当周,不含战略储备的商业原油库存减少306万桶,降至4.12517亿桶。官方历史序列显示,库存自9月25日的4.2732亿桶连续下降三周,累计减少1480.3万桶。库存缓冲收窄,使新的供应扰动更容易传导至价格。
生产和进口下降,是本次去库的重要背景。据道琼斯通讯社报道,美国原油产量较前周下降约每日41万桶,仍受飓风停产影响;进口减少约每日29万桶。同期,炼厂加工量小幅增加至每日1660万桶,产能利用率为93.4%。炼厂维持较高加工强度,后续产量和进口恢复的速度,将影响去库能否延续。
成品油库存则出现分化。汽油库存减少约300万桶至2.053亿桶,馏分油库存增加约170万桶至1.043亿桶。馏分油库存仍比同期五年均值低约9%,但当周库存回补、需求指标回落,表明消费变化与炼厂增产已开始缓解供给压力。
美国政府也在动用应急储备。10月21日,美国宣布计划出借东北部100万桶应急取暖油储备中接近三分之一的数量,以缓解柴油和取暖油供应紧张。
近月供应仍紧,涨势取决于装运与库存
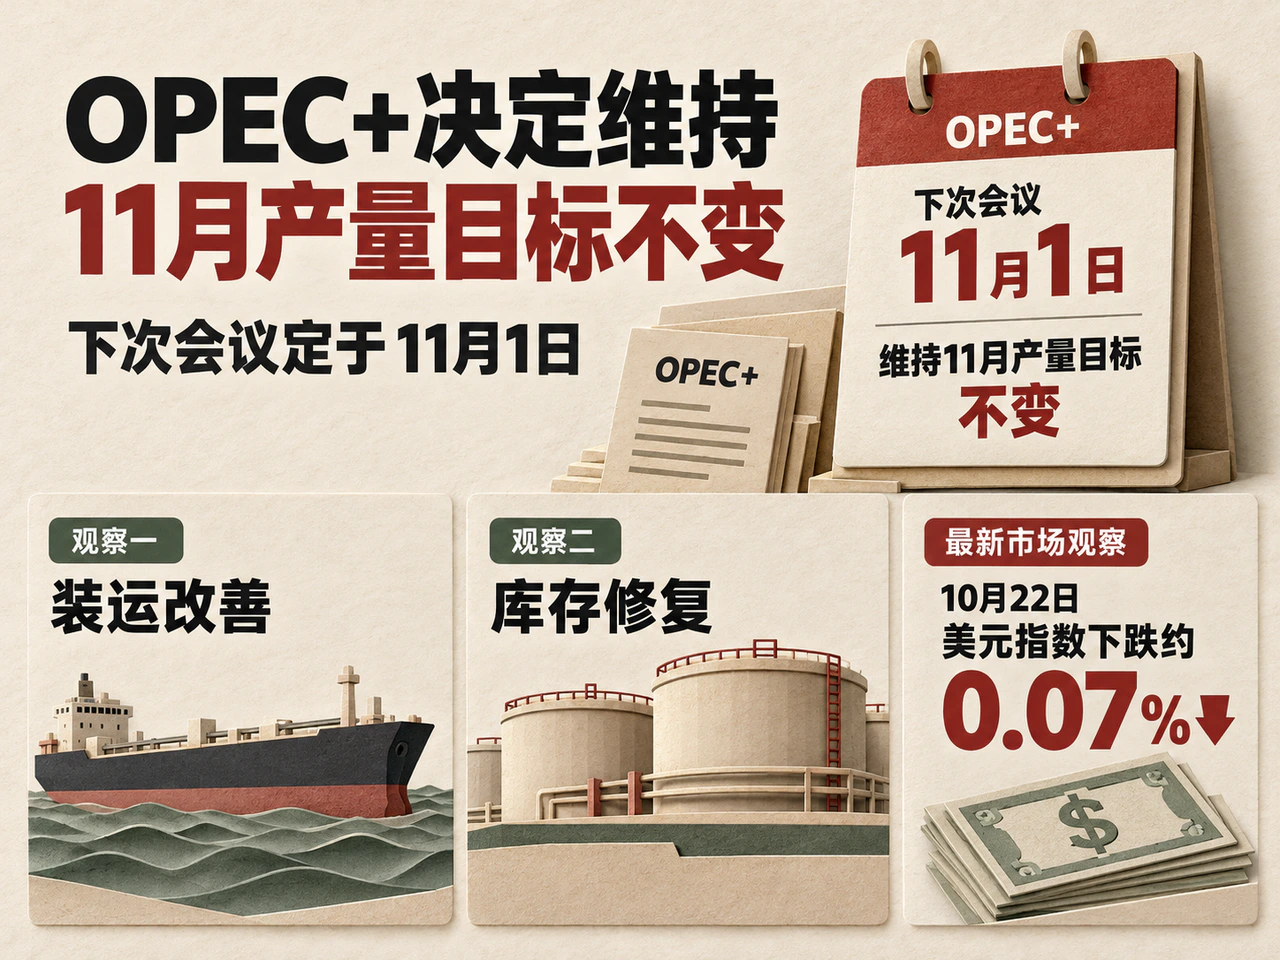
期限结构显示,市场仍愿意为较早交付的原油支付溢价。Commodity Context在10月16日的周报中指出,当周前段,布伦特和迪拜原油的近月升水有所收窄,WTI近月升水走强;到周五,各市场近月升水又共同走强。同期即期布伦特价格却明显回落,现货与期货的差异也使实际成交和装运情况成为观察重点。
OPEC+此前决定维持11月产量目标不变,下次会议定于11月1日。当前供应能否增加,更依赖已有产能能否正常生产,以及原油能否顺利装船、运出。按供应商日收盘口径,10月22日美元指数下跌约0.07%,变动幅度远小于油价涨幅。海运安全与供应风险仍是这轮油价上涨更直接的解释。
接下来,沙特设施能否维持运营、中东装船和油轮通行量是否下降,以及美国飓风影响消退后产量和库存能否回升,将共同决定近期原油供应的松紧。成品油端则需关注馏分油回补能否延续、是否压低炼油利润,进而影响炼厂高负荷加工的持续性。若装运改善、库存修复,风险溢价将面临回吐;若供应再受扰动,偏低的库存会放大价格反应。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…