
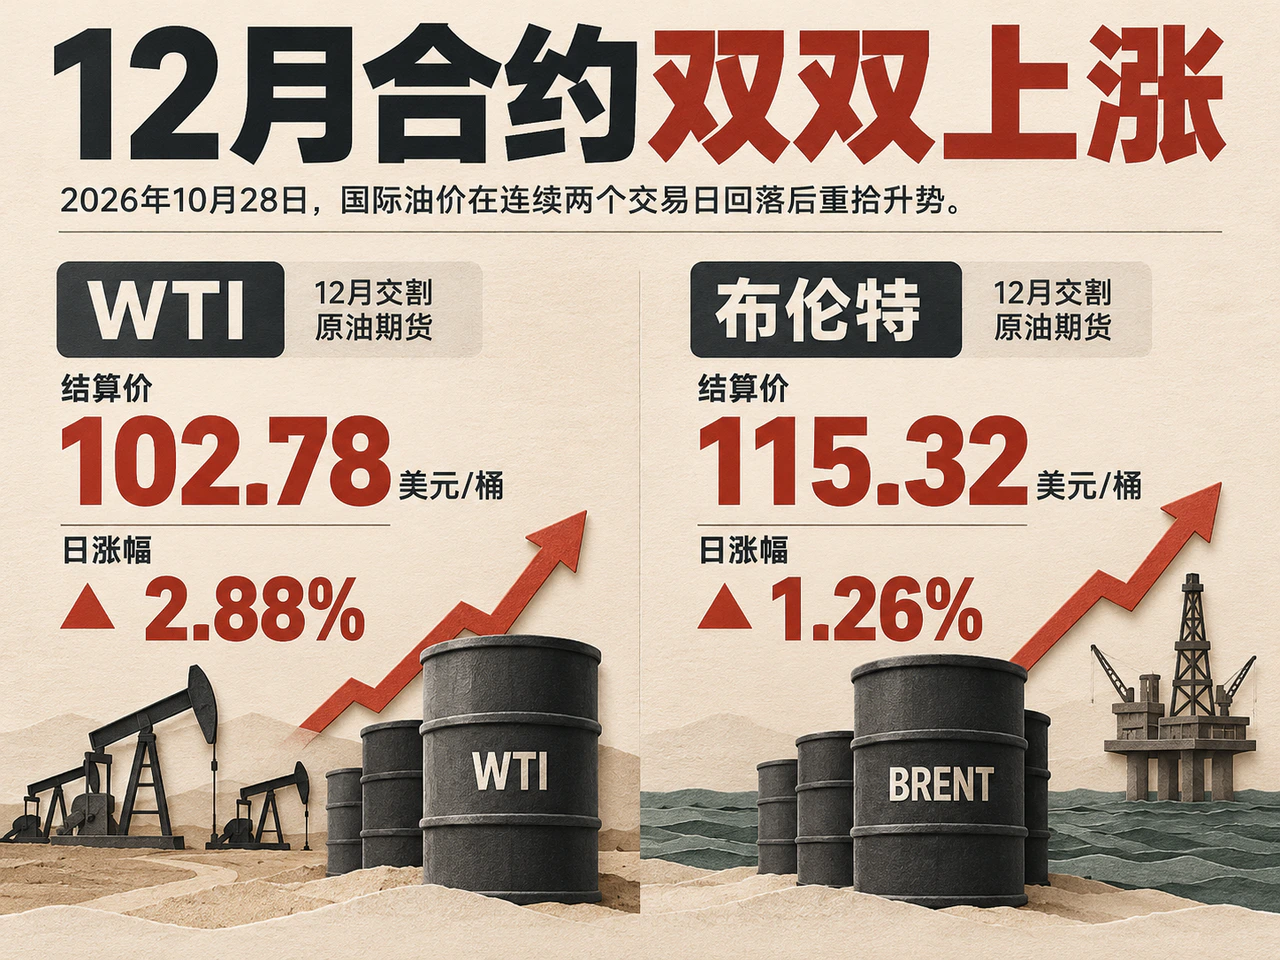
2026年10月28日,国际油价在连续两个交易日回落后重拾升势。12月交割的WTI原油期货结算价上涨2.88美元,涨幅约2.88%,报每桶102.78美元;12月布伦特原油期货上涨1.44美元,涨幅约1.26%,收于每桶115.32美元。中东能源设施与航运通道面临的潜在威胁再度推高近期供油风险,叠加美国商业原油库存连续第四周下降,为油价反弹提供了实物基本面支撑。不过,地缘外交接触仍在推进,美国成品油库存与消费表现分化,涨势能否延续仍取决于实际供应兑现与库存消化节奏。
沙特炼厂遇袭传闻推高风险溢价,布伦特维持近月升水结构
中东供应风险重新主导了近月合约定价。据路透社报道,胡塞武装声称于27日使用导弹击中沙特一座日产能55万桶的炼油设施,沙特方面尚未对此立即确认;同时,市场担忧美国可能在11月3日中期选举后重新对伊朗采取军事行动。针对炼厂、港口及运输路线的威胁,促使买家为近期能够交付的原油支付更高溢价。
外交斡旋尚未缓和市场对供应的担忧。路透社引述知情官员消息称,卡塔尔调解方已提出结束战争的新方案,但伊朗高级官员表示相关设想不可接受。由于各方表态仍存明显分歧,市场尚难据此迅速下调供应风险溢价。
期货期限结构直观反映了即期供应的紧张程度。Oilprice的布伦特合约报价表显示,12月合约价格高于次年1月合约,且越远月份报价总体越低,呈现近月升水结构。这表明市场对近期可交付供应更为重视,同时预期远期供给条件仍有改善空间。随着12月合约临近到期,在远月价格偏低的期限结构下,合约切换将令连续报价产生跳变,观察价格波动需固定交割月份。
美原油库存连降四周,汽油累库390万桶制约炼厂需求
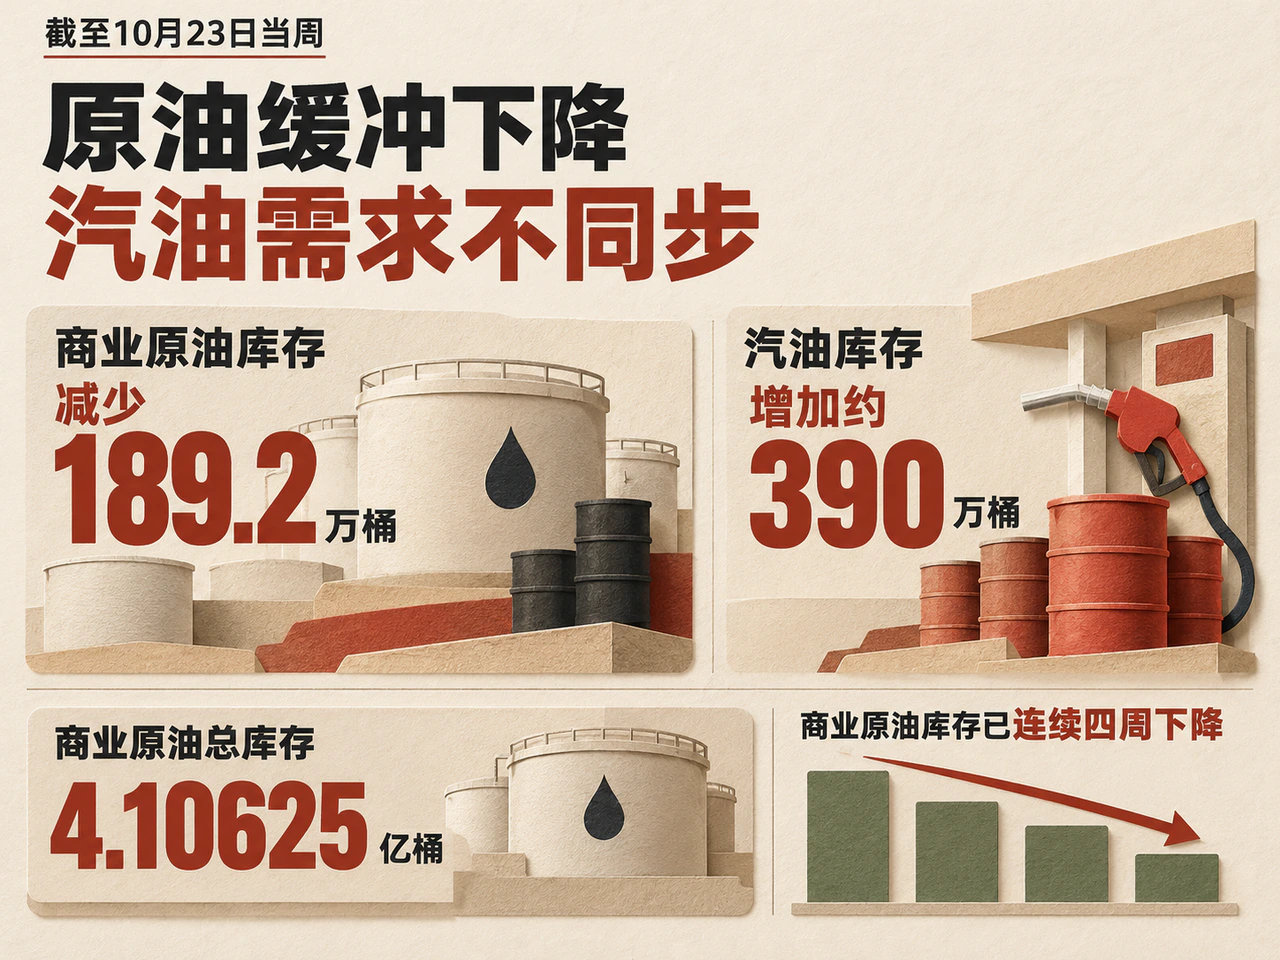
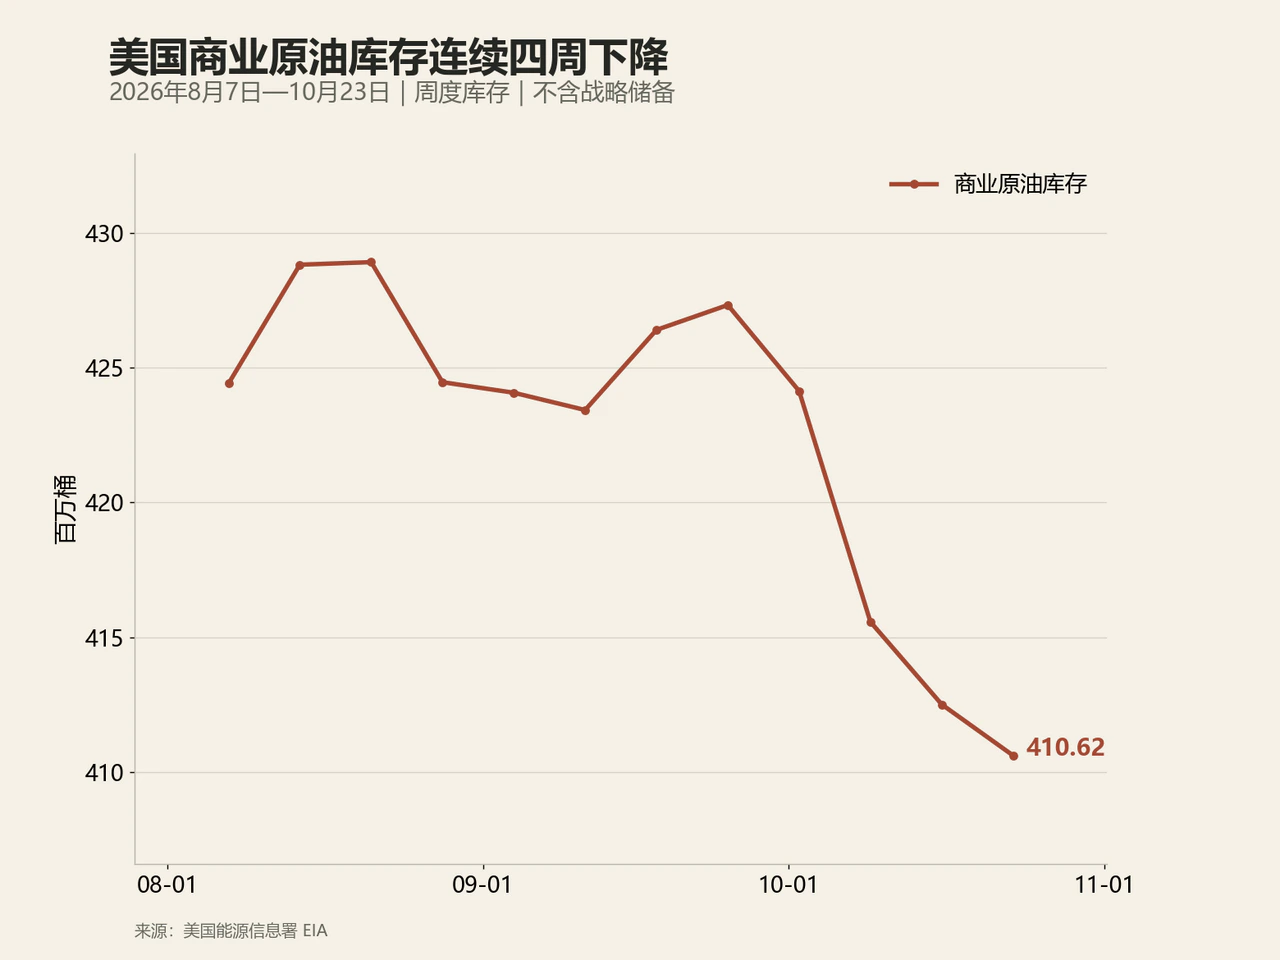
美国能源信息署(EIA)28日发布的周报显示,截至10月23日当周,美国商业原油库存减少189.2万桶至4.10625亿桶,较五年同期平均水平低约4%。按同一官方历史序列统计,商业原油库存已连续四周下降,较9月25日累计减少1669.5万桶,显示近期原油供应缓冲正在持续消耗。
值得注意的是,当周原油去库发生在进口回升而炼厂加工量下降的背景下:当周原油进口增加61.6万桶/日至约640万桶/日,炼厂加工量减少12.3万桶/日至约1650万桶/日,开工率为92.8%。在进口增加与加工放缓本应减轻库存消耗的情况下,后续原油去库能否持续,仍需结合原油出口与美国国内供给的变化综合判断。
成品油端则释放出分化信号。当周馏分油库存减少约150万桶,低于五年同期平均水平约10%,与原油库存一同体现出结构性偏紧;但汽油库存增加约390万桶,过去四周汽油日均供应量约860万桶,同比下降0.7%。这表明当前供应紧张主要集中在原油可得性及馏分油库存环节,汽油消费对油价的支撑相对有限。若汽油延续累库趋势,炼厂进一步增加原油采购的动力也将受到约束。
OPEC+料维持12月产量配额,实际交付与去库持续性决定后市
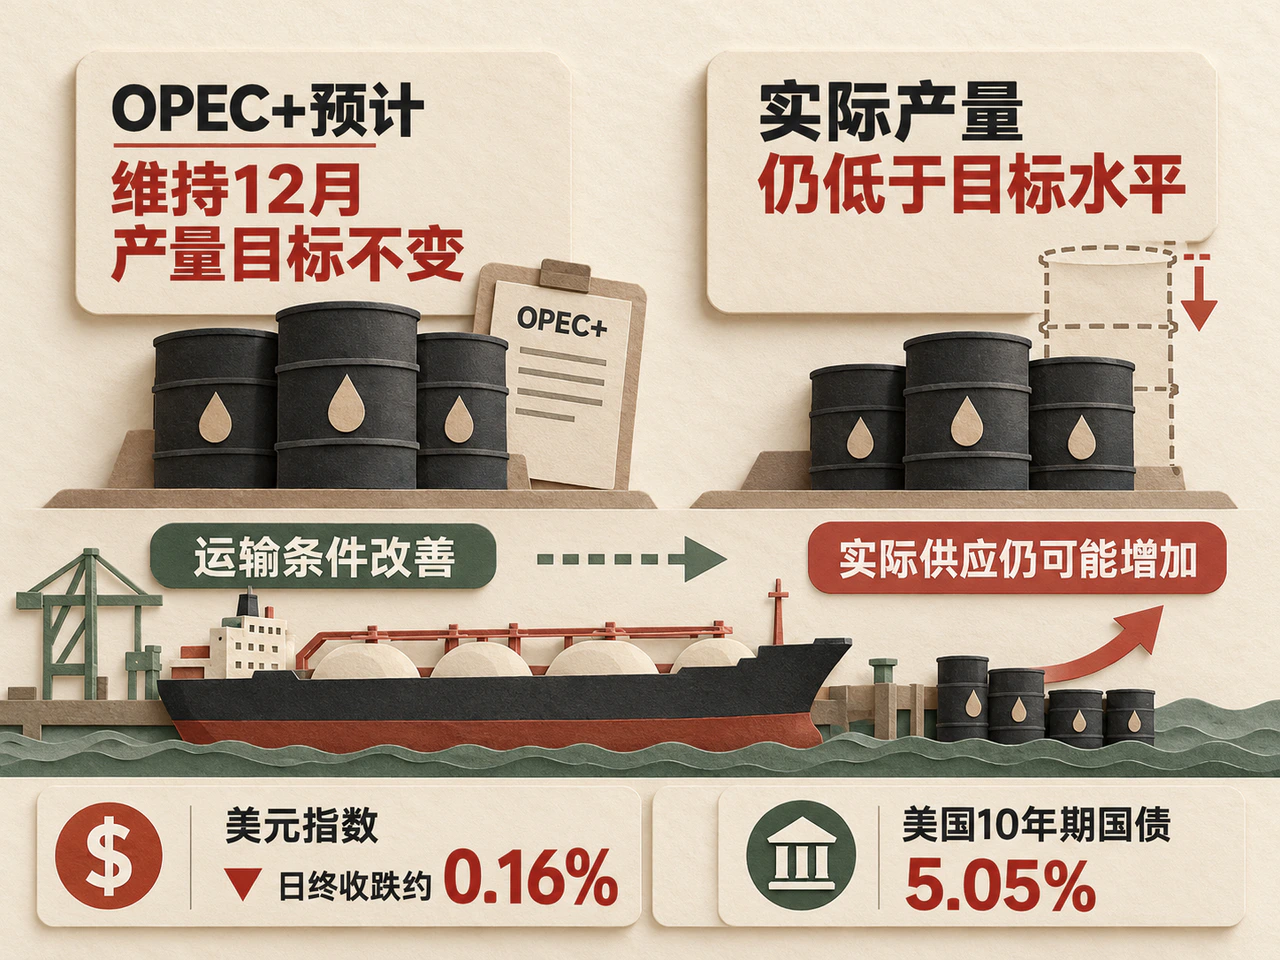
在OPEC+供应政策方面,名义目标与实际交付的落差仍是关键变量。路透社引述知情人士消息称,OPEC+预计在周日会议上维持12月产量目标不变,但多数核心成员国的实际产量仍低于目标水平。即便配额保持稳定,若运输条件改善或既有产能恢复,进入市场的实际供应仍可能增加;反之,若能源设施或航路持续受扰,名义目标也难以转化为实际供给。
金融条件对当日油价的影响较为温和。当天美元指数日终收跌约0.16%,提升了非美元买家的购买力;美国10年期国债日终收益率升至5.05%,较高的长期利率虽抬高了融资和持仓成本,但本轮油价反弹的核心驱动仍主要来自供油风险与库存变化。
展望后市,油价走向将取决于四个具体观察点:一是沙特相关设施运行与装船是否出现可核实的持续损失,这决定了风险溢价有多少会转化为实际供应缺口;二是OPEC+周日会议后的真实产量及出口兑现速度;三是美国原油去库能否延续、汽油累库是否进一步扩大,以检验炼厂需求的韧性;四是布伦特近月升水幅度是否收窄,从而验证近期供应紧张是否缓解。唯有运输改善与库存止跌同时出现,高油价的基本面支撑才会明显减弱。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…