
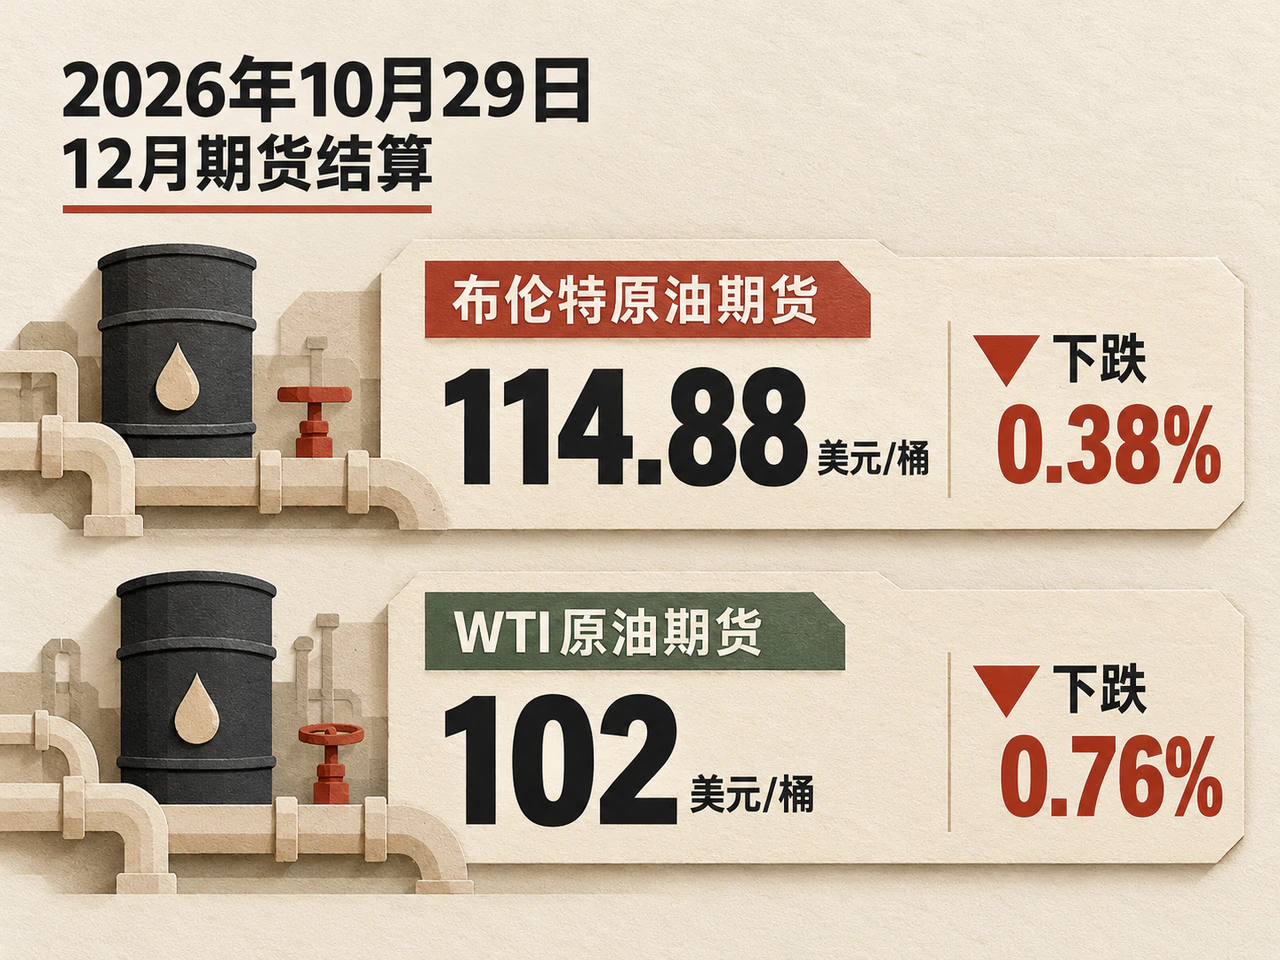
2026年10月29日,国际油价在震荡中小幅收跌。据路透社报道,近月12月布伦特原油期货结算价下跌0.44美元(约0.38%),报114.88美元/桶;WTI原油期货结算价下跌0.78美元(约0.76%),报102美元/桶。
盘中两项基准油价一度均跌超2美元,随后收复大部分失地。美伊重启接触的消息削弱了部分供应风险溢价,但中东能源设施遇袭风险、出口受限以及偏低的柴油库存,共同限制了油价下行空间。相较于前一日布伦特上涨约1.3%、WTI上涨约3%的表现,29日的回落更接近高位风险溢价的温和修正,供应端的实质恢复仍有待现货交付验证。
美伊接触信号压低溢价,沙特设施遇袭消息收窄跌幅
外交层面的试探性接触一度令市场风险溢价回落。据路透社转述相关报道,美国副总统万斯已致信伊朗安全事务负责人,试图为恢复谈判寻求空间;卡塔尔调停方也提出了新的停战方案。不过,一名伊朗高级官员否认了该方案的可接受性。这意味着市场虽捕捉到双方继续接触的信号,但距离恢复正常石油运输仍缺乏确定性安排。
随后传出的能源设施遇袭消息重新推升了安全风险定价。胡塞武装29日声称袭击了沙特拉斯坦努拉、拉比格炼厂及阿布盖格设施,沙特方面当时未立即证实上述说法;沙特主导的联军则表示拦截了一枚射向该国东部的弹道导弹。Again Capital分析师John Kilduff指出,新一轮袭击消息协助油价收复了盘中部分跌幅。
对原油市场而言,地缘风险向价格传导的核心在于炼厂加工、管线输送和港口装船能否正常运转。单方面的袭击声明足以推高市场戒备,而持续的中东出口受阻则会直接改变供需。在两者并存的局面下,外交接触对油价的降温作用极易被突发安全事件打断。
美油去库与柴油短缺支撑逆价差,俄炼厂复工提供缓解路径
尽管外交风声压低了部分溢价,原油期货期限结构仍反映出近端实物供应偏紧。29日早间发布的CMB市场报告显示,WTI与布伦特期货仍维持近月高于远月的逆价差结构,表明买家仍愿为近期交付的原油支付溢价,同时对远期供应修复留有预期。
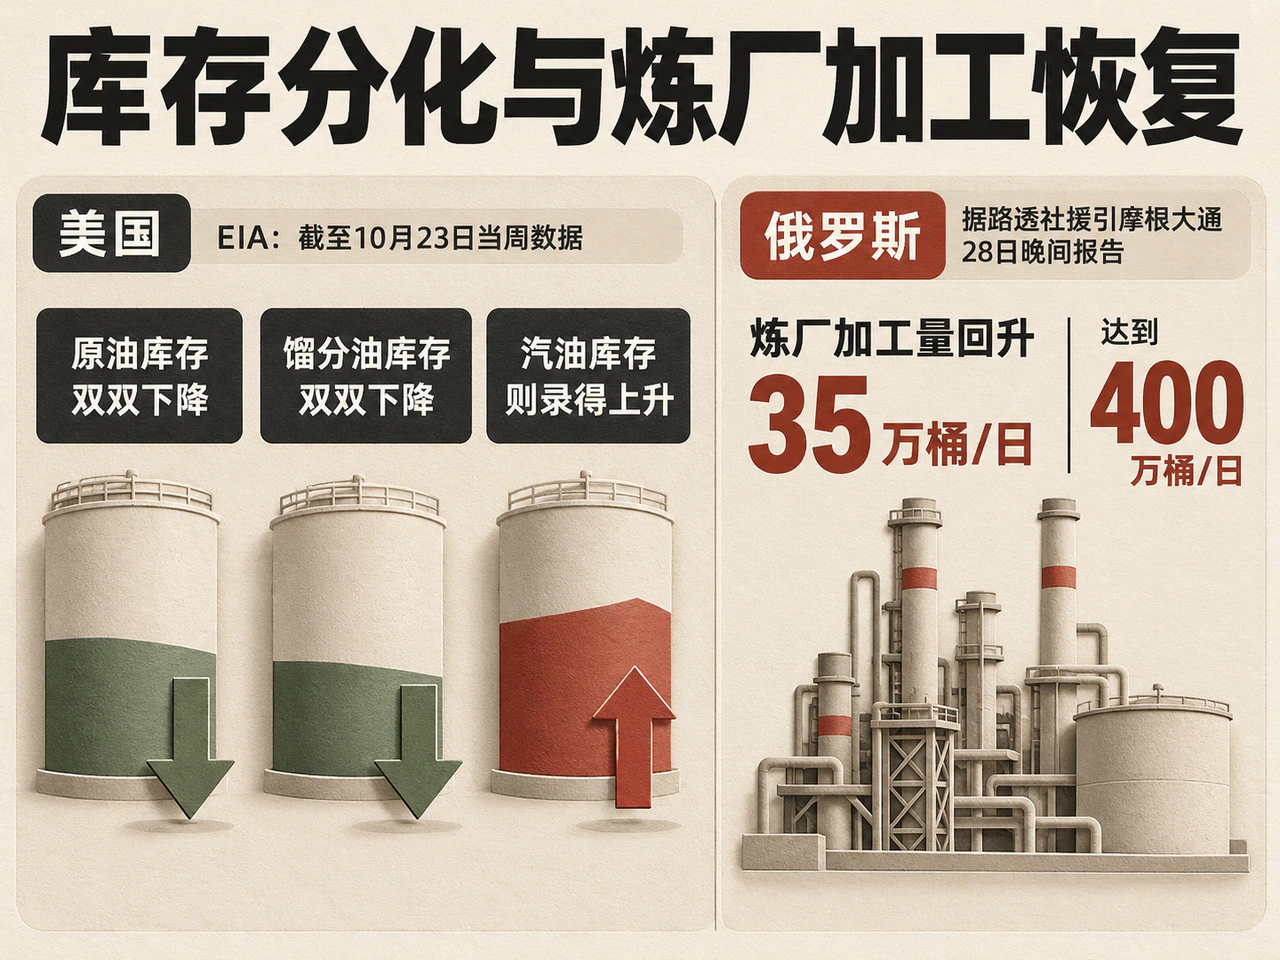
近端价格的韧性主要来自原油去库与冬季柴油短缺。据路透社报道,美国能源信息署(EIA)于28日公布的截至10月23日当周数据显示,美国原油与馏分油库存双双下降,汽油库存则录得上升。成品油库存的分化表明终端需求并未全面走强,但原油去库叠加冬季柴油供应紧张,依然托住了近月价格。Kpler同时指出,EIA公布的当周出口数据高于其船舶跟踪结果,库存去化能否延续还需观察后续数据修正及连续数周的变化。
柴油环节的短缺也解释了为何市场预期原油供应逐步恢复,油价却依然居高不下。EIA在10月6日的展望中预计,尽管中东原油生产和出口将逐步增加,偏紧的柴油供应仍会刺激炼厂对原油的采购需求。基于运输限制逐步缓解的假设,EIA预计第四季度布伦特现货均价为105美元/桶,2027年均价则回落至84美元/桶,眼前的交付风险仍主要由近端价格承担。
不过,俄罗斯炼油能力的恢复为缓解柴油紧张提供了一条潜在路径。路透社援引摩根大通28日晚间报告称,自10月15日梁赞炼厂遇袭以来,俄罗斯炼油设施未再出现获确认的遇袭事件,上周俄罗斯炼厂加工量回升35万桶/日,达到400万桶/日。若这一恢复势头得以延续,新增的柴油供应有望减轻冬季采购压力,进而压缩炼油利润中由产品短缺形成的溢价。
OPEC+将于11月1日议产,实际交付与柴油库存成后续焦点
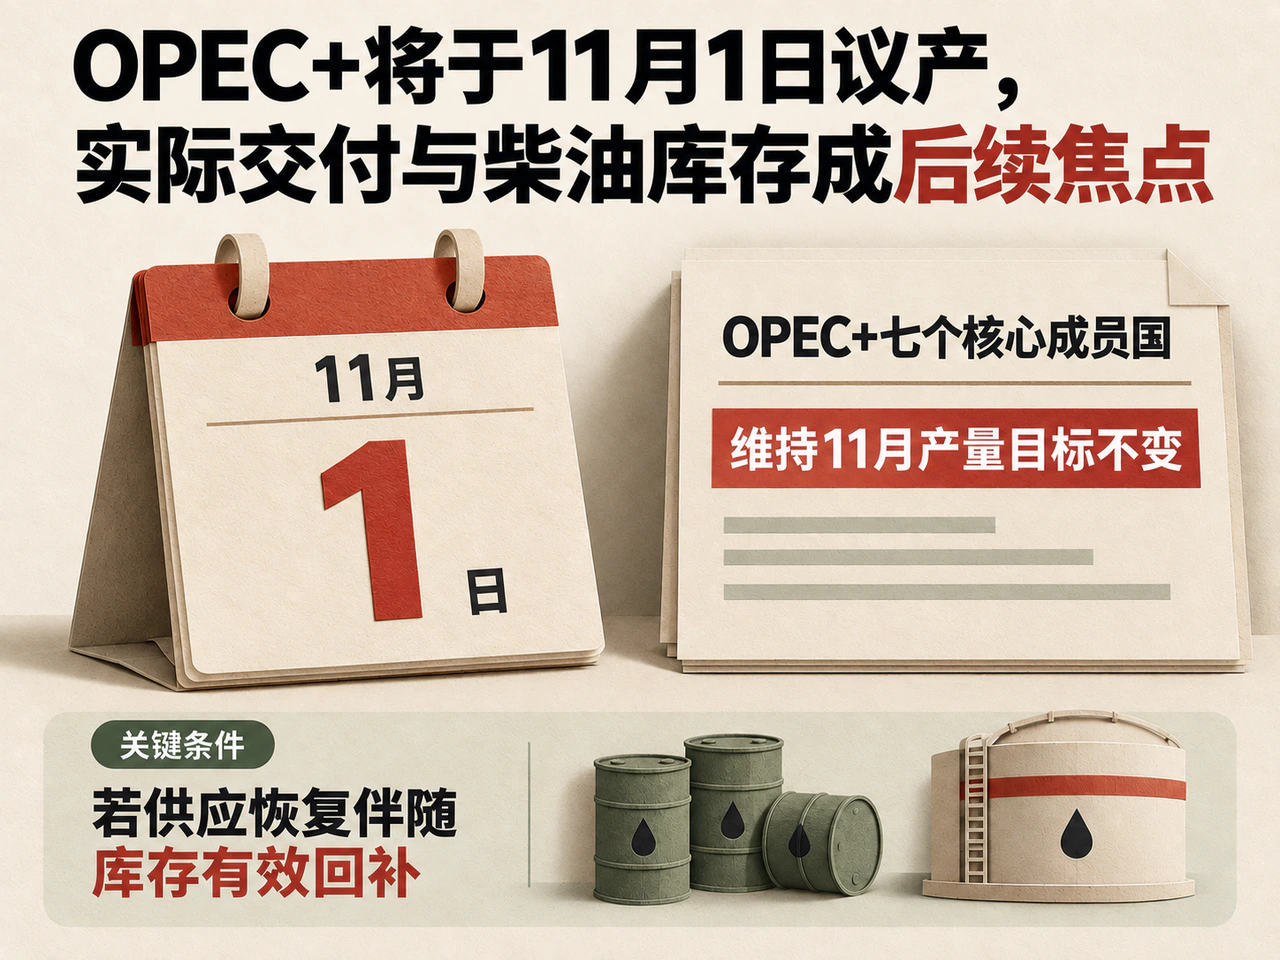
产油国政策方面,OPEC+七个核心成员国已于10月4日决定维持11月产量目标不变,下一次会议定于11月1日举行。在海湾成员国实际产量本就低于配额的背景下,纸面额度的参考意义有限,会议对中东出口路线及生产恢复进度的评估,将更直接地影响市场对可交付供应的判断。
往后看,油价能否从消息面驱动转向实物基本面宽松,取决于四项核心信号的演变:一是美伊接触能否转化为具体的谈判与运输安排;二是沙特相关设施的运行与装船是否出现获确认的变化;三是俄罗斯炼厂加工量的回升能否转化为柴油出口;四是美国馏分油库存与原油近月价差是否出现连续走弱。若供应恢复伴随库存有效回补,油价回落才具备更扎实的实物基础;反之,一旦设施或航运再受干扰,偏低的产品库存仍会放大近端价格反应。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…