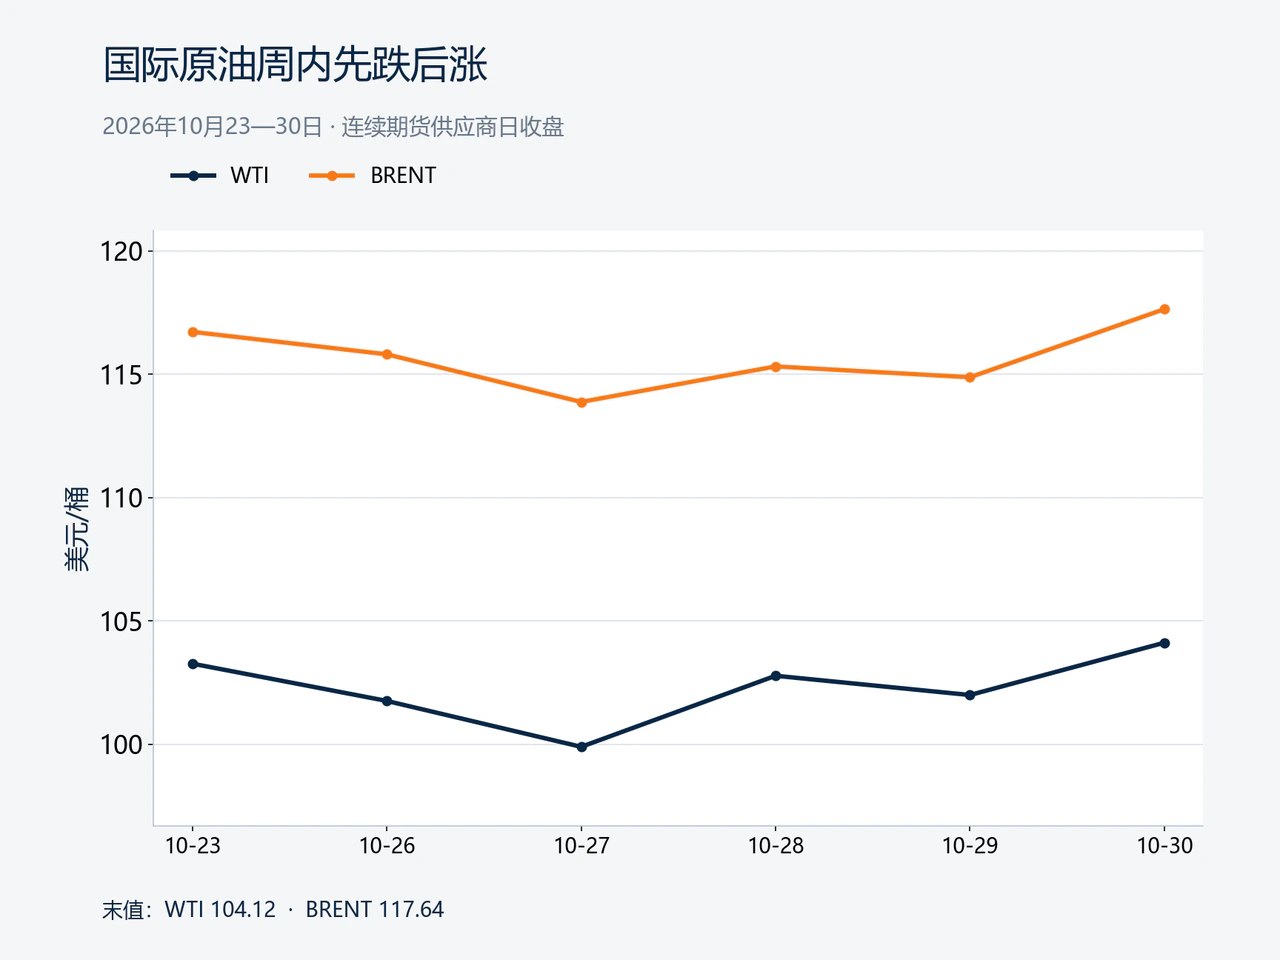
10月26日至30日,国际油价先跌后涨,全周小幅收高;11月1日,七个OPEC+成员作出12月产量决定,为供应政策补上信息。按Yahoo连续合约供应商日收盘口径,WTI由前周五每桶103.27美元升至104.12美元,周涨0.82%;Brent由116.72美元升至117.64美元,周涨0.79%。周初外交缓和预期压低风险溢价,随后美国库存下降与海湾船舶遇袭又把供应安全推回定价中心。
WTI与Brent周二分别回落至每桶99.90美元和113.88美元,随后在周末前均回升至本周内的日收盘高点。高油价下,市场仍在反复权衡:运输与交付风险支撑近端原油,需求和供应恢复的线索则限制追价。
霍尔木兹油轮遇袭,近月交付维持溢价
周初至周中,外交缓和预期与供应风险交替影响价格。PFL周内报告显示,外交缓和希望是周一、周二及周四价格回落的重要背景;沙特能源设施遭袭的消息与潜在军事升级担忧,又在周中支撑油价。周五,英国海事贸易行动办公室报告,一艘霍尔木兹海峡油轮遭小艇靠近并被安放爆炸装置,袭击者身份当时尚不明确。航运安全风险由此有了更具体的事件支撑。
运输风险影响的不只是产油量。船舶能否安全离港、保险与运费、交货时间的不确定性,都会影响炼厂取得原料的成本。胡塞方面声称袭击了沙特炼厂及生产设施,相关声明强化了风险预期;同时,路透社报道,三家船舶追踪公司中有两家估算沙特10月原油出口较9月增加。出口增加的估算与安全事件并存,解释了油价为何保持高位,却未出现更大的全周涨幅。
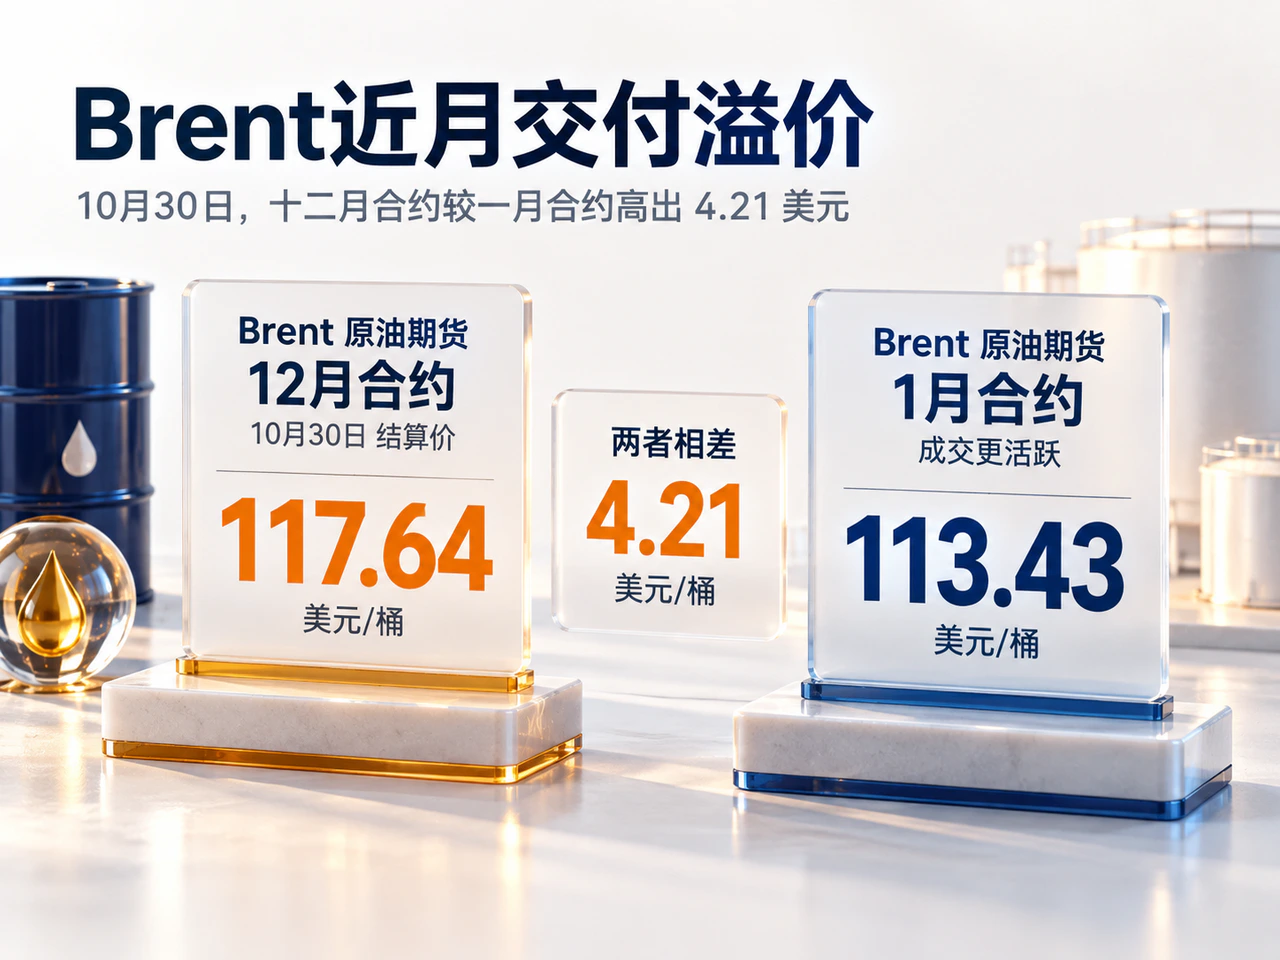
期限结构也显示近端交付价格较高。路透社报道,10月30日到期的Brent十二月合约结算为117.64美元,成交更活跃的一月合约为113.43美元,两者相差4.21美元。近月高于远月即现货溢价,反映即时交付相对昂贵。临近到期也会放大合约间差异;进入11月后,观察新近月及其与次月的价差,比直接比较换月前后的连续报价更有意义。
美国原油与馏分油去库存,终端需求偏弱
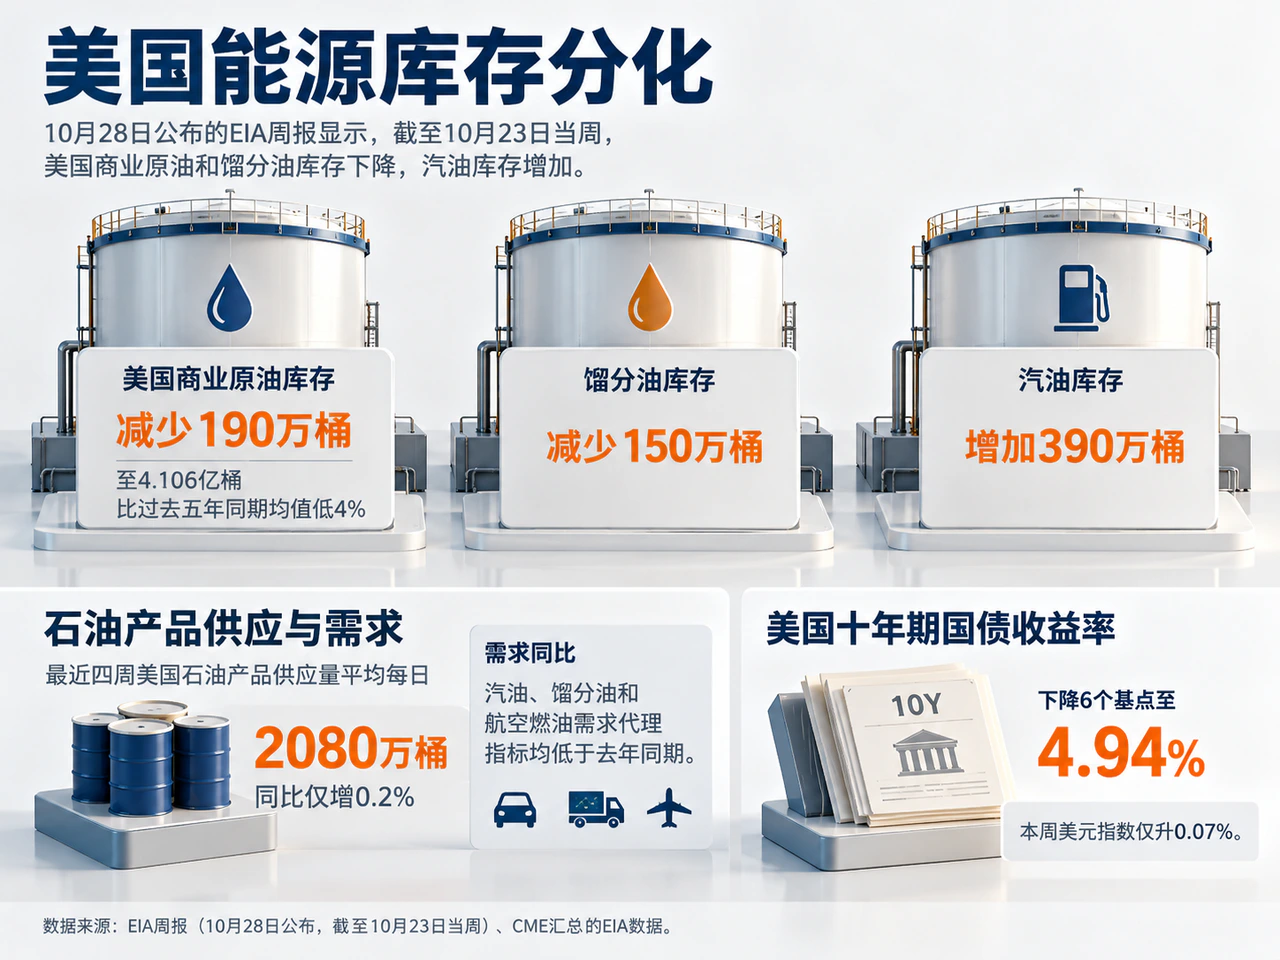
10月28日公布的EIA周报显示,截至10月23日当周,美国商业原油库存减少190万桶至4.106亿桶,比过去五年同期均值低4%;馏分油库存减少150万桶,汽油库存增加390万桶。原油与馏分油库存偏紧,为周中价格反弹提供基本面支持。
库存下降伴随出口增加。EIA估算原油出口升至每日485万桶,比前周增加140万桶/日;路透社引述Kpler分析师指出,其追踪到的装船量比EIA数字低约每日100万桶。美国原油向海外分流的力度仍需后续数据确认,单周去库存的成因也要结合出口修订与炼厂运行判断。
终端需求未给出同步支撑。CME汇总的EIA数据显示,最近四周美国石油产品供应量平均每日2080万桶,同比仅增0.2%;汽油、馏分油和航空燃油需求代理指标均低于去年同期。原油库存偏低与终端需求增长有限同时存在,供应扰动抬升价格后,消费承受能力仍会影响涨势持续性。
金融条件对本周油价的方向指引不强。本周美元指数仅升0.07%,美国十年期国债收益率下降6个基点至4.94%。美元周变动很小,油价的周内转折更贴近供应消息和外交预期的变化。
OPEC+维持12月产量要求,实际出口仍待验证
11月1日,沙特、俄罗斯等七个OPEC+成员决定,12月继续维持9月所对应的要求产量,并将下一次会议安排在11月29日。这是周五收盘后的更新,为12月供应政策提供了确定性。短期油价仍取决于生产目标能转化为多少实际出口,以及这些原油能否顺利运抵买方。
后续主要看四个信号:霍尔木兹船舶安全与沙特实际装船量,决定供应风险能否缓解;Brent换月后的近月价差,检验即时交付溢价是否延续;美国原油出口及库存后续修订,判断去库存力度;汽油与馏分油的四周需求变化,观察高价格是否继续压制消费。若航运恢复、近月溢价收窄且需求走弱同时出现,高位油价的支撑会减弱;若出口恢复再受阻,低库存将放大供应事件的价格影响。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…