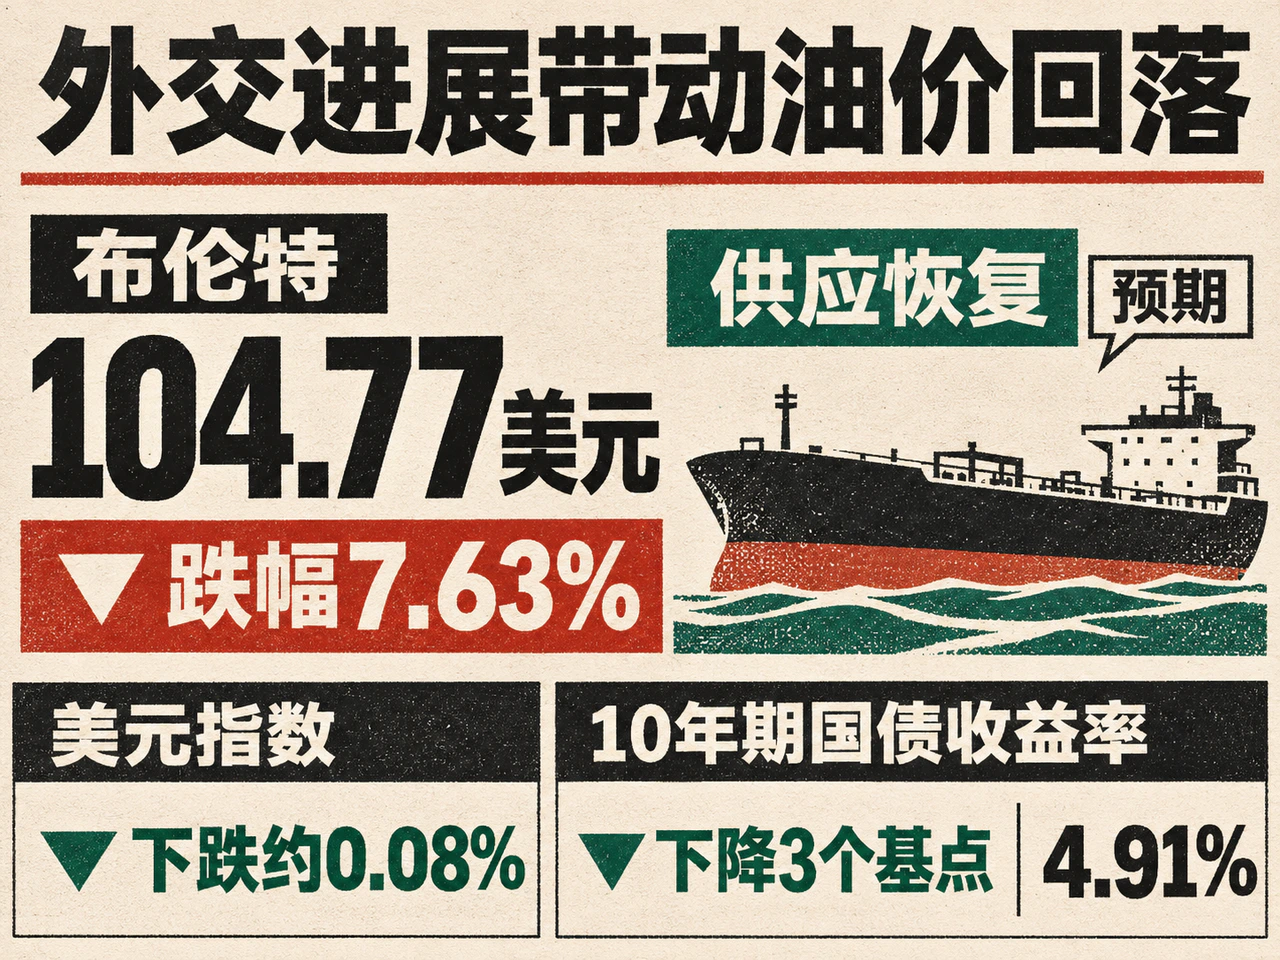
2026年11月2日,伊朗与卡塔尔之间的斡旋进展推动国际油价大幅回落。路透社收市报道显示,布伦特原油期货结算价降至每桶104.77美元,较前一交易日下跌8.66美元,跌幅7.63%;报道中的WTI原油期货报价为96.46美元,下跌7.66美元,跌幅7.36%。市场首先下调冲突升级风险,供应恢复的预期则领先于实际货流。
这轮下跌发生在10月强势上涨之后。布伦特当月刚以六个月高位收官,交易员此前担心美国中期选举后中东局势再度升级。周末的外交接触改变了短期风险方向,此前累积的地缘溢价随之回吐。
伊朗称获部分谈判授权,航运信号仍分化
据路透社报道,伊朗谈判代表与卡塔尔调解方进行了数日磋商;伊朗总统表示,政府获得了有关和平谈判的部分授权,并将尝试通过对话解决问题。特朗普周一也表示,结束战争的协议“可能达成”。瑞银分析师Giovanni Staunovo将油价变化归因于市场对中东消息的高度敏感:上周升级担忧推高价格,本周初外交进展令价格急跌。
航运状况提供两种并存的信号。油轮遇袭增加,安全通航和保险安排仍然重要;与此同时,路透社援引三家船舶追踪机构中的两家称,沙特10月原油出口高于9月。若外交斡旋能降低运输风险,已有恢复迹象的货流就更容易转化为持续供应,这也是市场快速下调风险溢价的现实基础。
汇率和利率并未给出“美元急升压低油价”的解释。同期美元指数日收盘仅下跌约0.08%,美国10年期国债收益率下降3个基点至4.91%。美元指数与长期名义利率同步小幅回落,与油价超过7%的跌幅并不匹配,本轮变化更集中于原油自身的地缘供应预期。
换月跨过到期日,117.64美元不宜直接相减
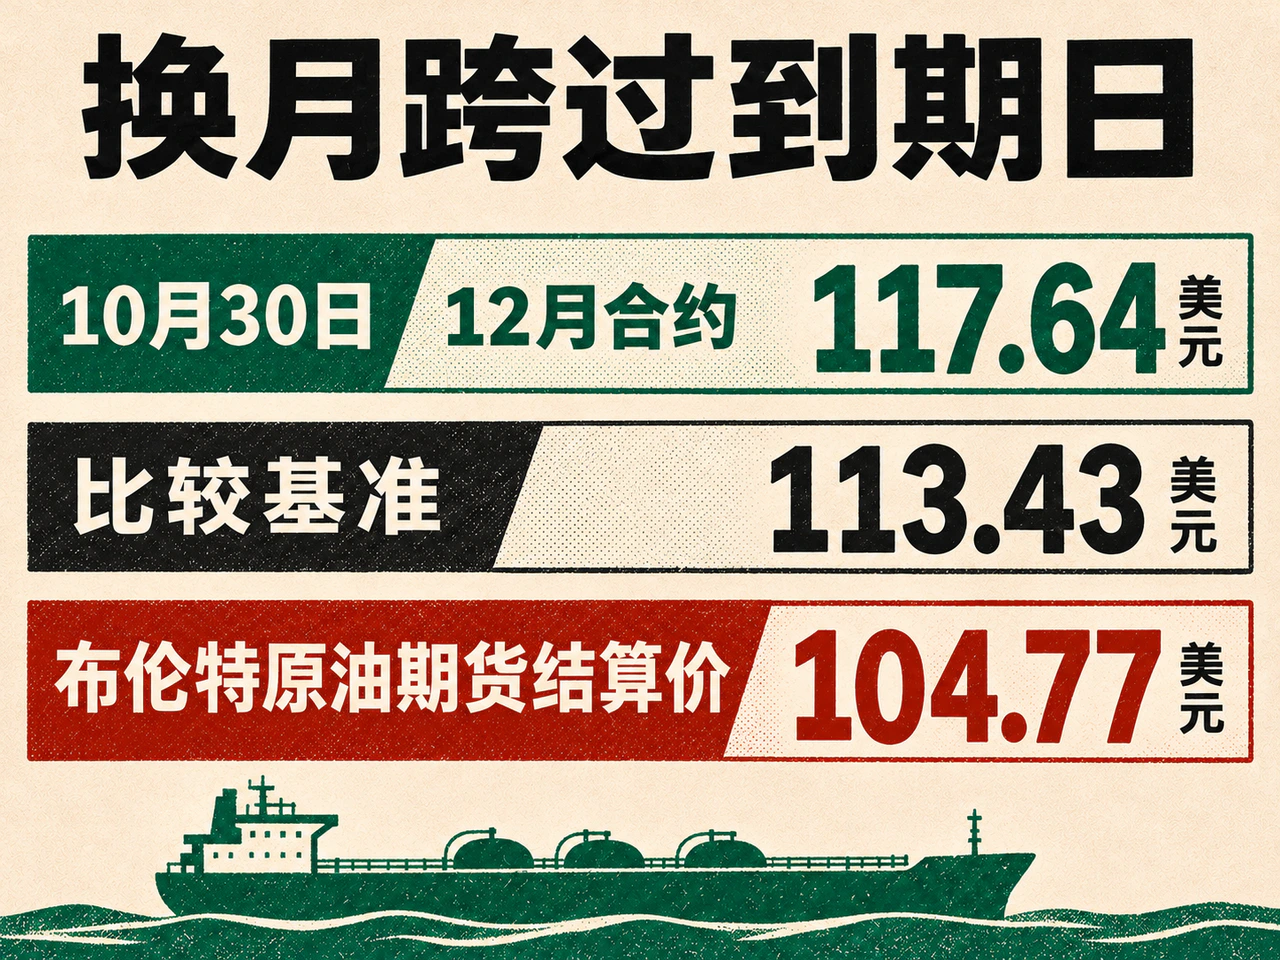
布伦特本次下跌还叠加了合约换月。ING指出,10月30日到期的2026年12月合约最终结算价为117.64美元;接续近月合约当时在113美元以上。到期合约结算价明显高于接续合约,显示市场愿意为更早交付的原油支付溢价,即近高远低的反向市场结构。
因此,不能用117.64美元直接减去周一新近月价格,来计算同一合约的单日跌幅。路透社报道的104.77美元、下跌8.66美元,对应113.43美元的比较基准;连续报价跨越到期日时,价格跳变同时包含市场下跌与换月影响。
OPEC+维持12月目标,实际供应仍受运输约束
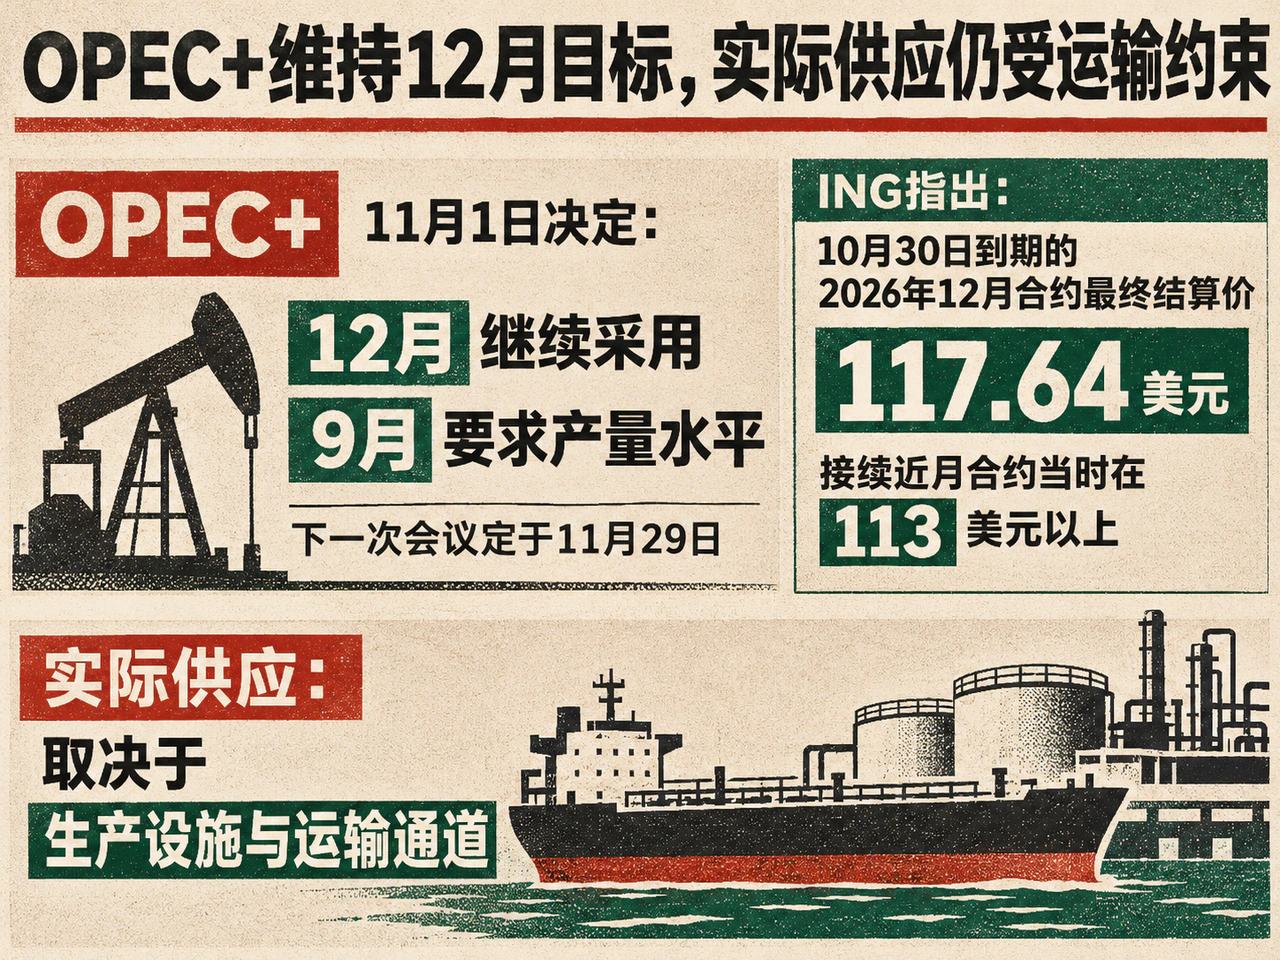
供应政策本身没有新增调整。七个OPEC+参与国11月1日决定,12月继续采用9月的要求产量水平,下一次会议定于11月29日。ING同时指出,波斯湾供应中断使多数成员实际产量低于目标。配额不变,意味着没有新增目标调整;真正可装船并运抵炼厂的原油数量,仍取决于生产设施与运输通道。
美国汽油累库,全球陆上库存仍在下降
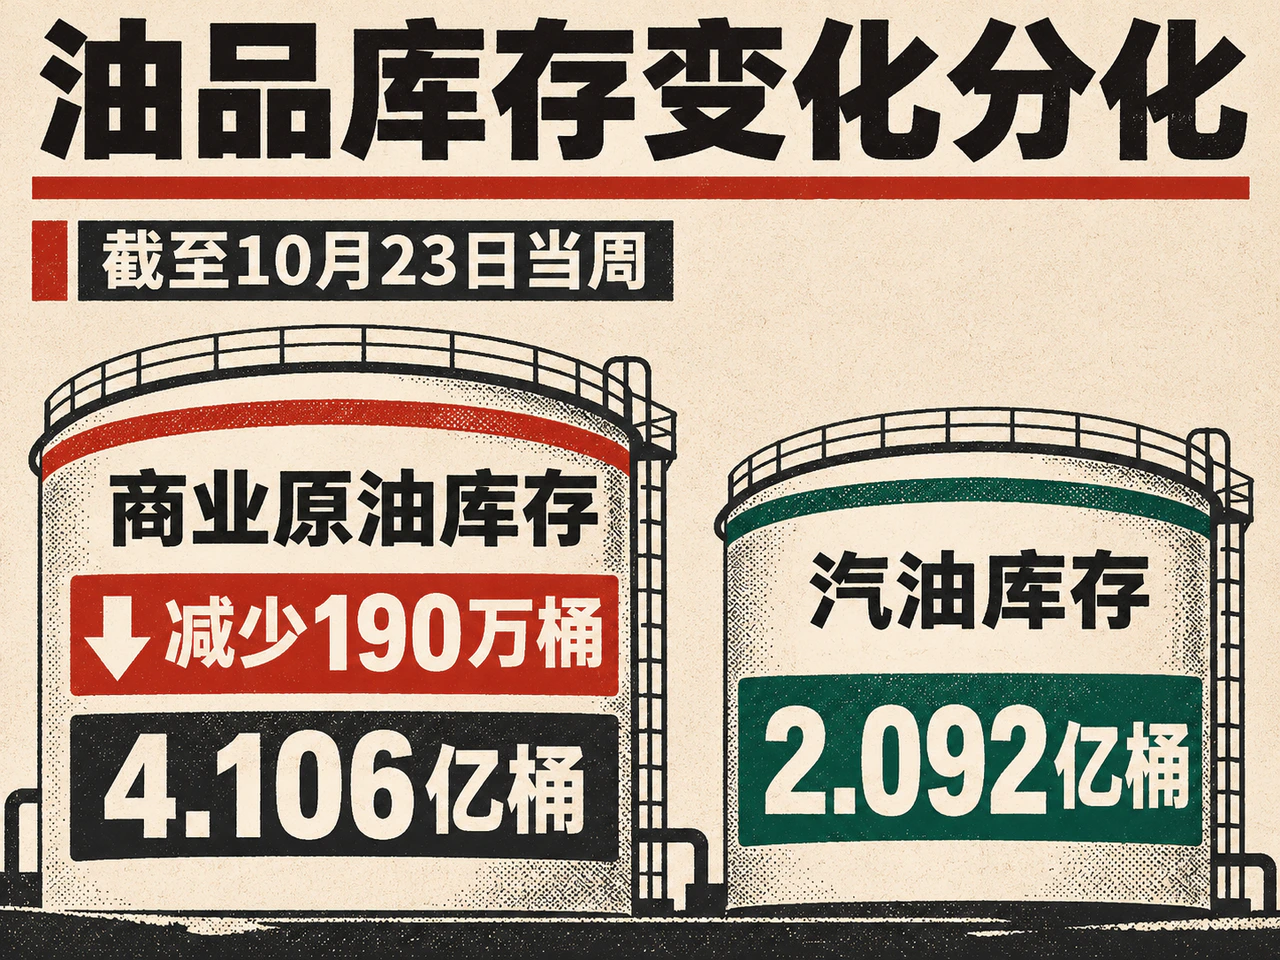
美国库存变化显示,不同油品的去化与累积方向并不一致。10月28日公布、截至10月23日当周的数据显示,商业原油库存减少190万桶至4.106亿桶,馏分油库存由1.043亿桶降至1.028亿桶,汽油库存则由2.053亿桶增至2.092亿桶。原油和馏分油去库,对近月价格构成一定支撑;汽油累库则显示终端需求与炼厂生产之间仍有差异。
全球层面,国际能源署10月报告估计,9月供应环比增加250万桶/日至1.023亿桶/日,但陆上库存仍减少1.13亿桶,水上库存增加1.03亿桶。出口恢复使更多原油进入运输环节,陆上库存的补充仍需时间。该机构同时预计,第四季度全球石油需求将同比减少250万桶/日,高油价和经济压力正在削弱消费。供应恢复与需求减少共同指向远期价格的下行压力,而短期可交付货源仍支撑近月合约价格。
四个变量决定油价回落能否延续
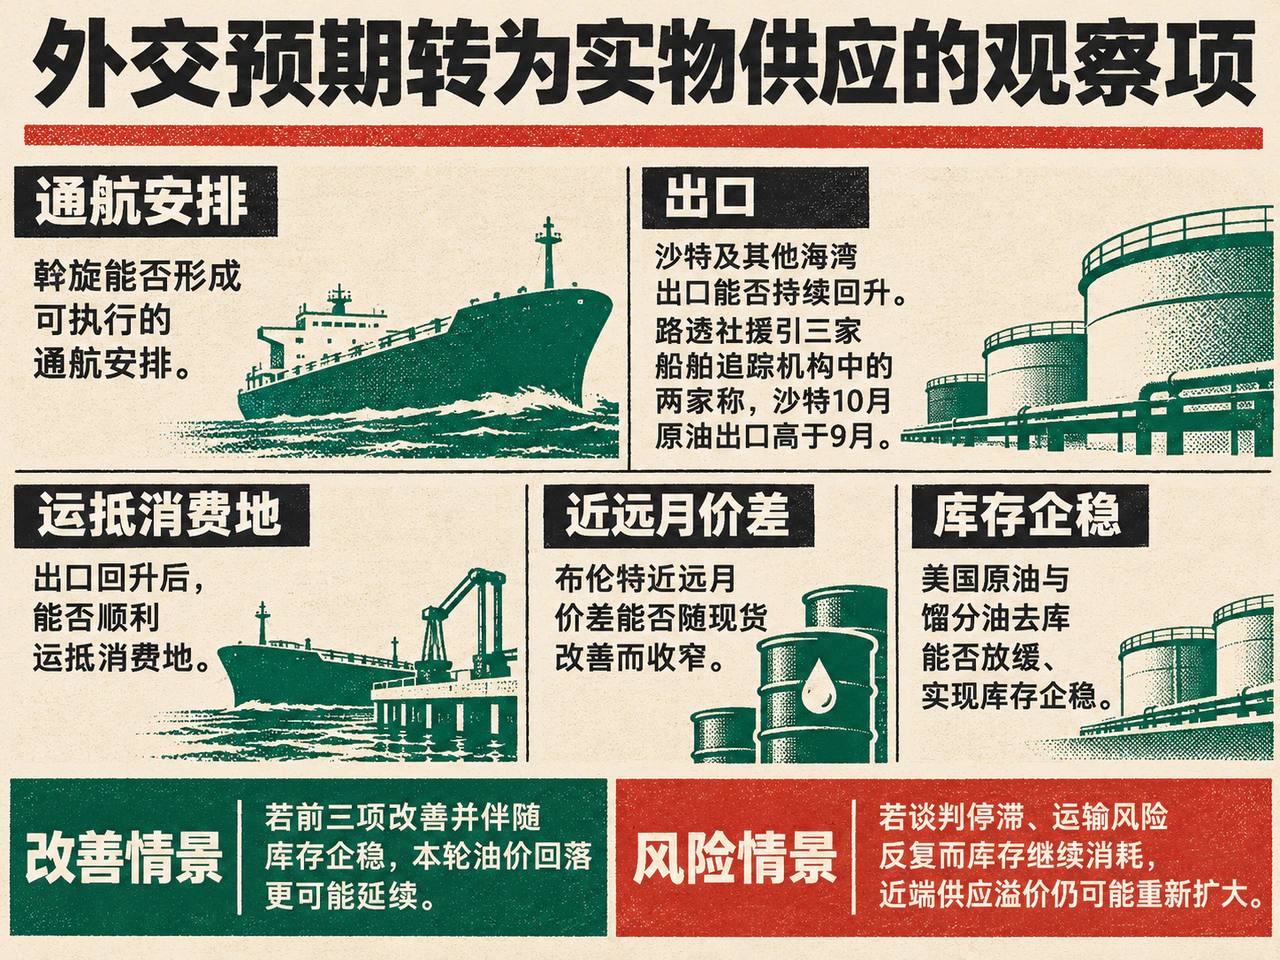
后市需要观察四项具体变化:斡旋能否形成可执行的通航安排;沙特及其他海湾出口能否持续回升,并顺利运抵消费地;布伦特近远月价差能否随现货改善而收窄;美国原油与馏分油去库能否放缓。若前三项改善并伴随库存企稳,本轮油价回落更可能延续;若谈判停滞、运输风险反复而库存继续消耗,近端供应溢价仍可能重新扩大。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…