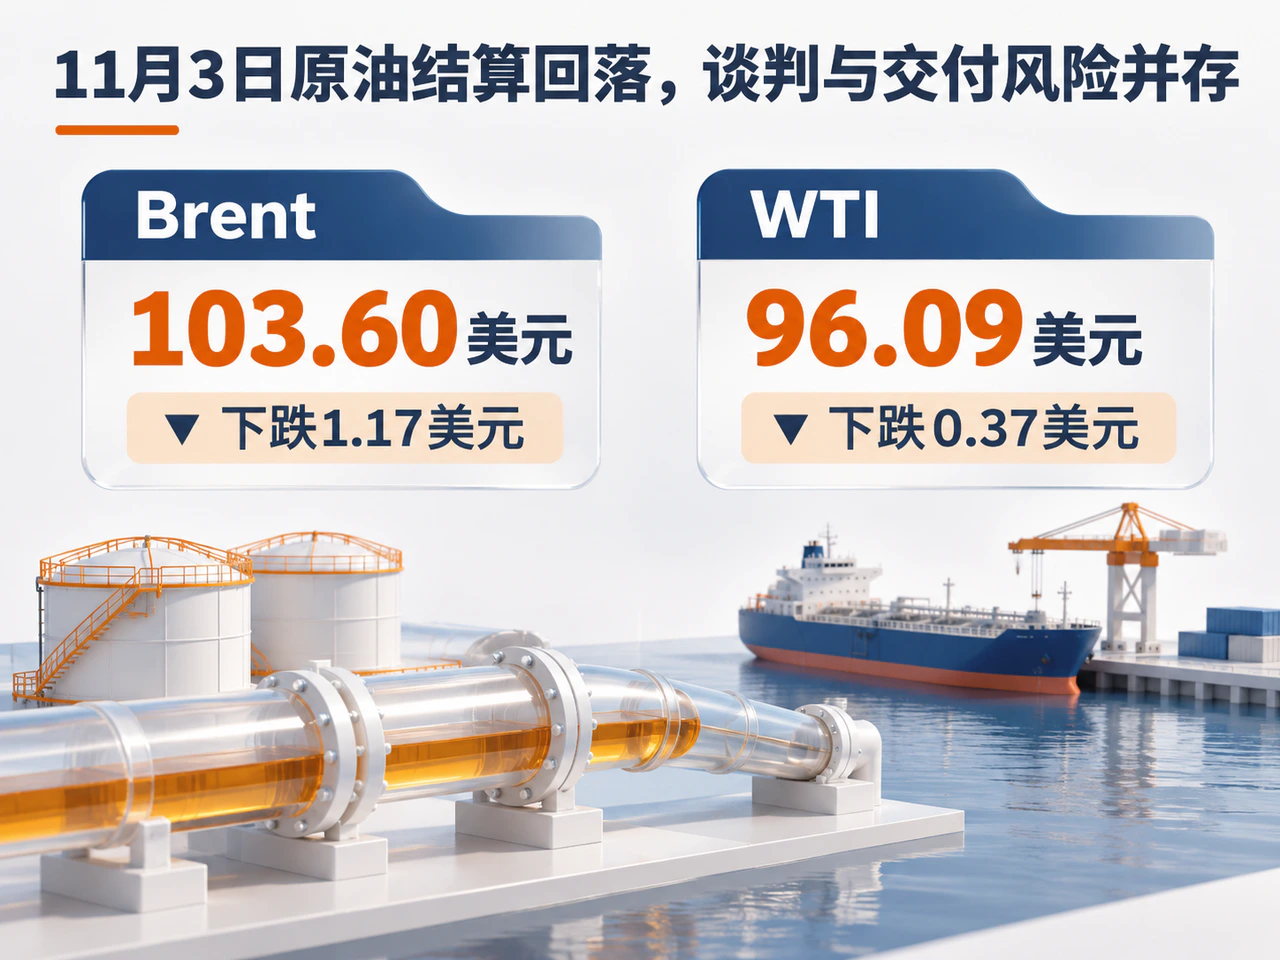
2026年11月3日,国际油价延续前一交易日跌势。路透社当日结算报道显示,Brent期货收于每桶103.60美元,下跌1.17美元;WTI期货收于每桶96.09美元,下跌0.37美元,分别降至10月7日和10月14日以来最低结算水平。美伊、俄乌谈判预期压低风险溢价,实体供应恢复却并不同步:原油贸易正在寻找替代出口路线,全球炼厂投料仍未回到去年同期水平。
美伊、俄乌谈判预期压低风险溢价,近端交付风险未消
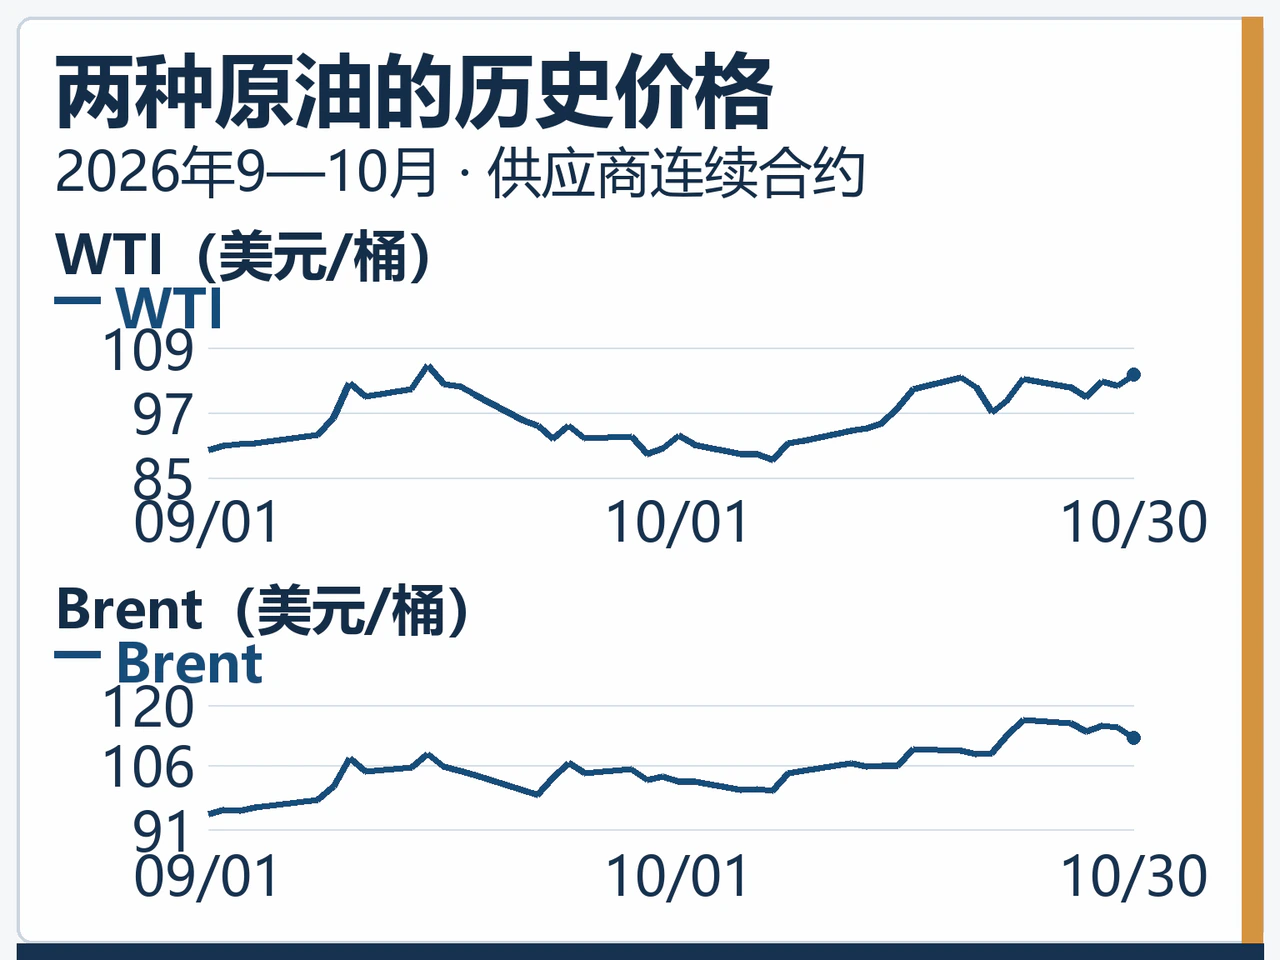
卡塔尔外交部发言人11月3日表示,美国和伊朗仍致力于调解,正在审阅弥合分歧的提议;一名伊朗高级官员向路透社表示,双方距离结束战争的协议仍很远。ING同日分析认为,波斯湾原油流量已经较强,价格中仍有较大的风险溢价,若谈判出现实质进展,将带来进一步下行压力。
俄乌方向也出现新的谈判安排。克里姆林宫确认,俄罗斯、乌克兰和美国将于11月10日至11日在阿布扎比举行三方会谈。若未来协议改善俄罗斯能源的出口条件,供应预期会随之调整;与此同时,俄罗斯炼厂及黑海航运仍遭遇袭击,近端交付风险继续存在。
油价由此受到两种力量牵引:谈判改善未来供应预期,受损设施与高运输成本支撑眼前交付价格。对近远月定价而言,前者决定市场愿意为持续短缺支付多长时间的溢价,后者决定近期货源是否仍值得加价。只有出口、保险和运输环节持续改善,风险溢价下降才更容易转化为炼厂实际采购成本的下降。
全球炼厂投料环比回升180万桶/日,仍低于去年同期约5%
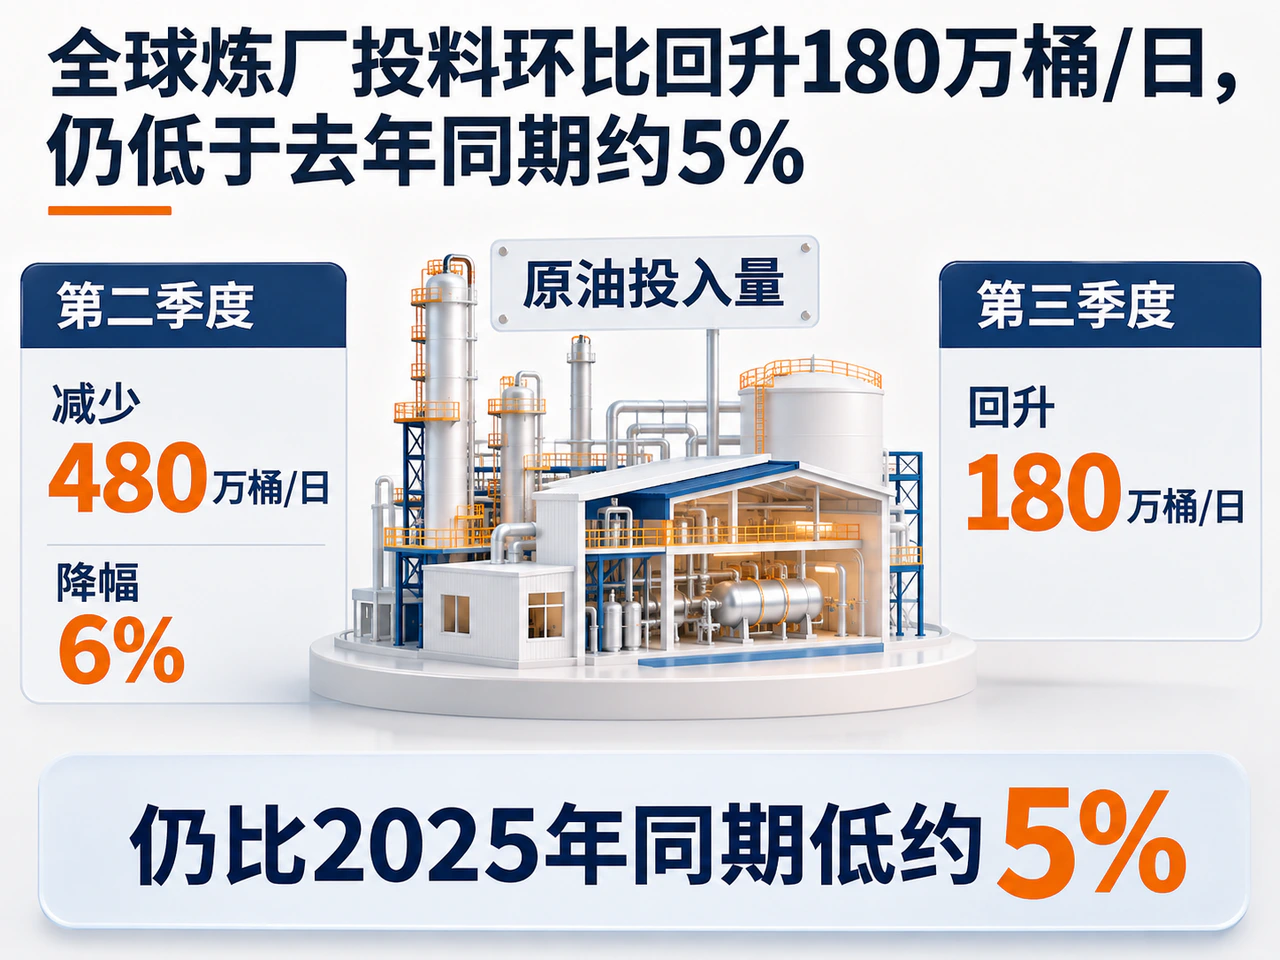
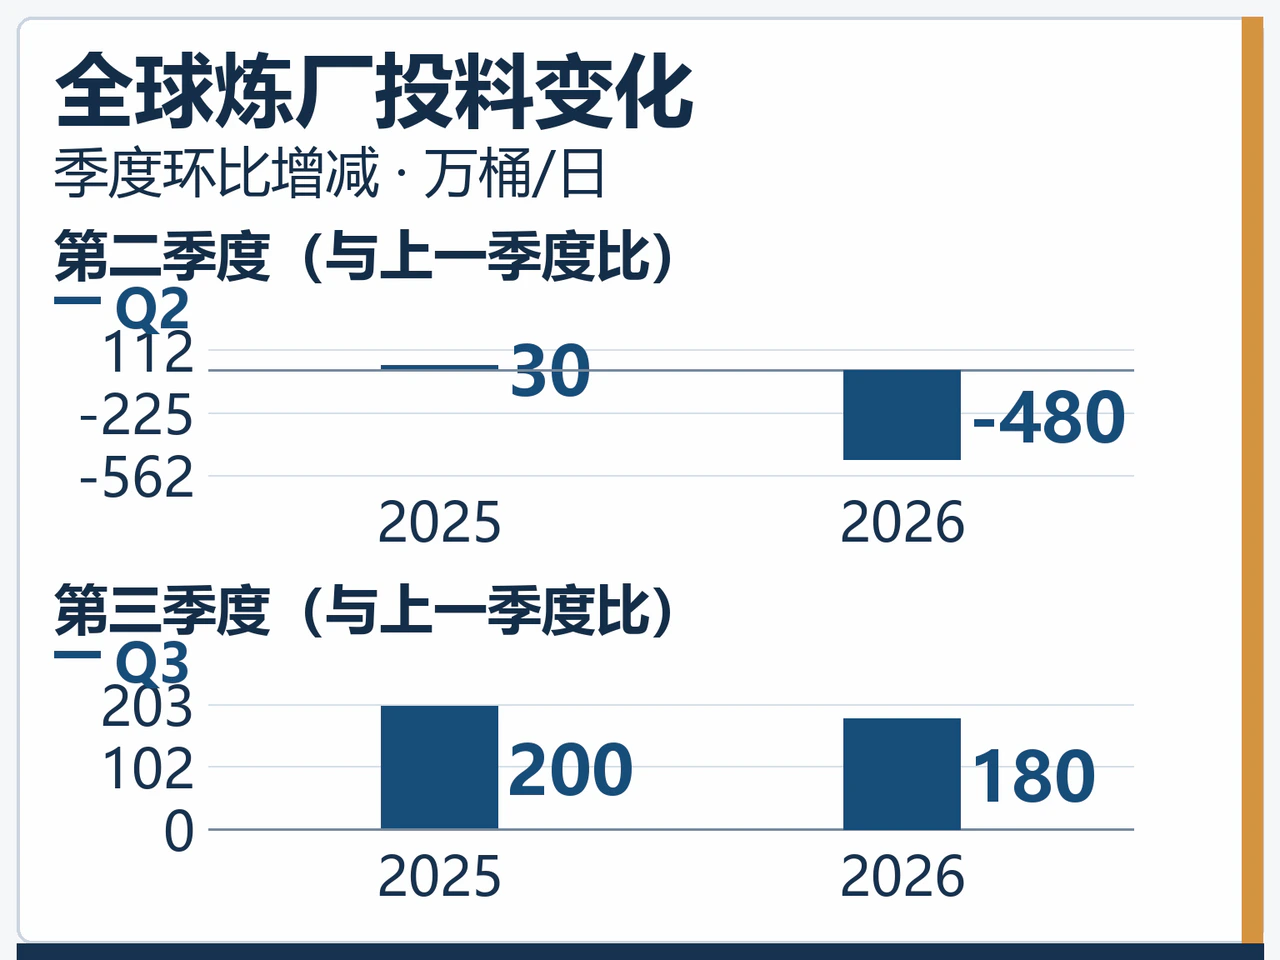
美国能源信息署(EIA)11月3日发布的分析引用Kpler数据称,2026年第二季度全球炼厂原油投入量环比减少480万桶/日,降幅6%;第三季度回升180万桶/日,但仍比2025年同期低约5%。作为季节性参照,2025年第二、第三季度全球投料分别环比增加30万桶/日和200万桶/日。今年第三季度虽有恢复,缺口仍明显。
改善主要来自新的贸易路线。EIA指出,霍尔木兹海峡通行量、替代路线使用和船对船转运增加,使更多中东原油重新进入全球市场。印度、韩国和日本的炼厂投料在第二季度合计减少超过100万桶/日后,第三季度回升80万桶/日;美国炼厂投料连续两个季度各增加50万桶/日,并扩大成品油出口。
俄罗斯的方向相反:炼厂原油投入量在第二季度减少60万桶/日,第三季度又减少80万桶/日。俄罗斯是重要柴油出口国。炼厂受损对柴油供给的冲击,叠加亚洲和中东加工活动受限,也解释了为何原油价格回落后,成品油市场压力仍可能持续。只有原油送达与炼厂加工同时恢复,终端燃料供应才会得到完整改善。
沙特阿美启动管道扩建,运输瓶颈仍约束新增供应
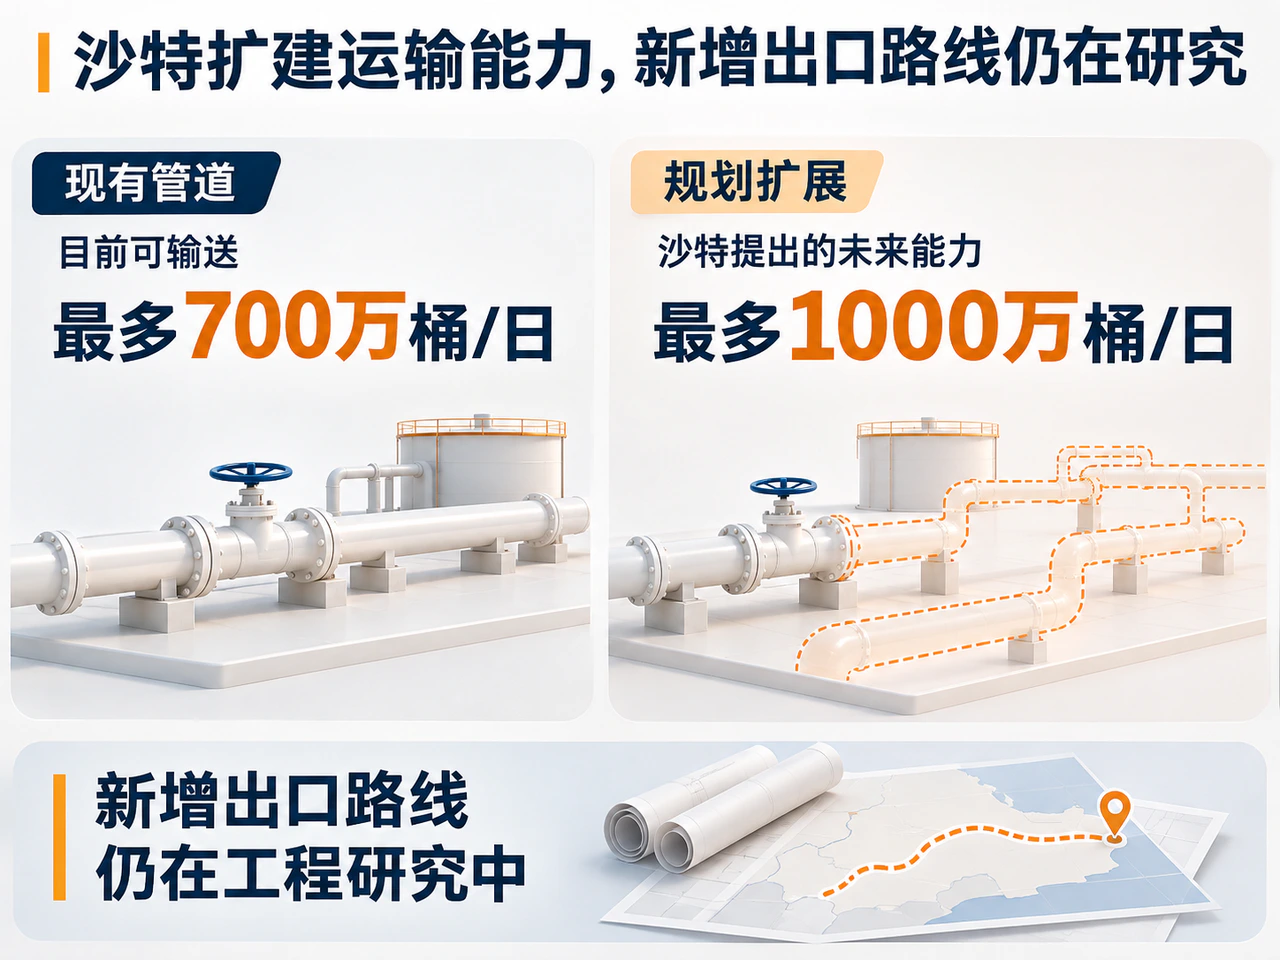
沙特阿美首席执行官纳赛尔11月3日表示,东西向输油管道扩建及新增网络的工作已经启动。该管道目前可输送最多700万桶/日原油;沙特上月提出,通过改用国内天然气管道并投资现有网络,将管道原油出口能力提高至最多1000万桶/日。新增出口路线仍在工程研究中。
这一安排将长期供应修复落实到运输基础设施,但当期可供炼厂使用的原油,仍取决于现有管道、红海出口及海峡通行。OPEC+在11月1日决定维持12月产量目标不变,也使运输瓶颈成为判断新增供应的重要环节。
未来几个交易日,四组变化尤其关键。
- 美伊调解若落实到通航和制裁安排,将支持风险溢价进一步回落;若局势再度升级,则会强化近端交付风险。
- 沙特旁路管道的实际输送量和出口量若能持续改善,才会把扩建预期转化为供应增量。
- 美国新一周库存报告需与炼厂开工及进出口共同观察:路透调查预期截至10月30日当周美国原油库存增加90万桶。若累库来自炼厂投料下降,其含义便不同于供应增长。
- 俄罗斯炼厂恢复和柴油供应改善,有助于减轻原油降价向终端燃料传导时的阻力。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…