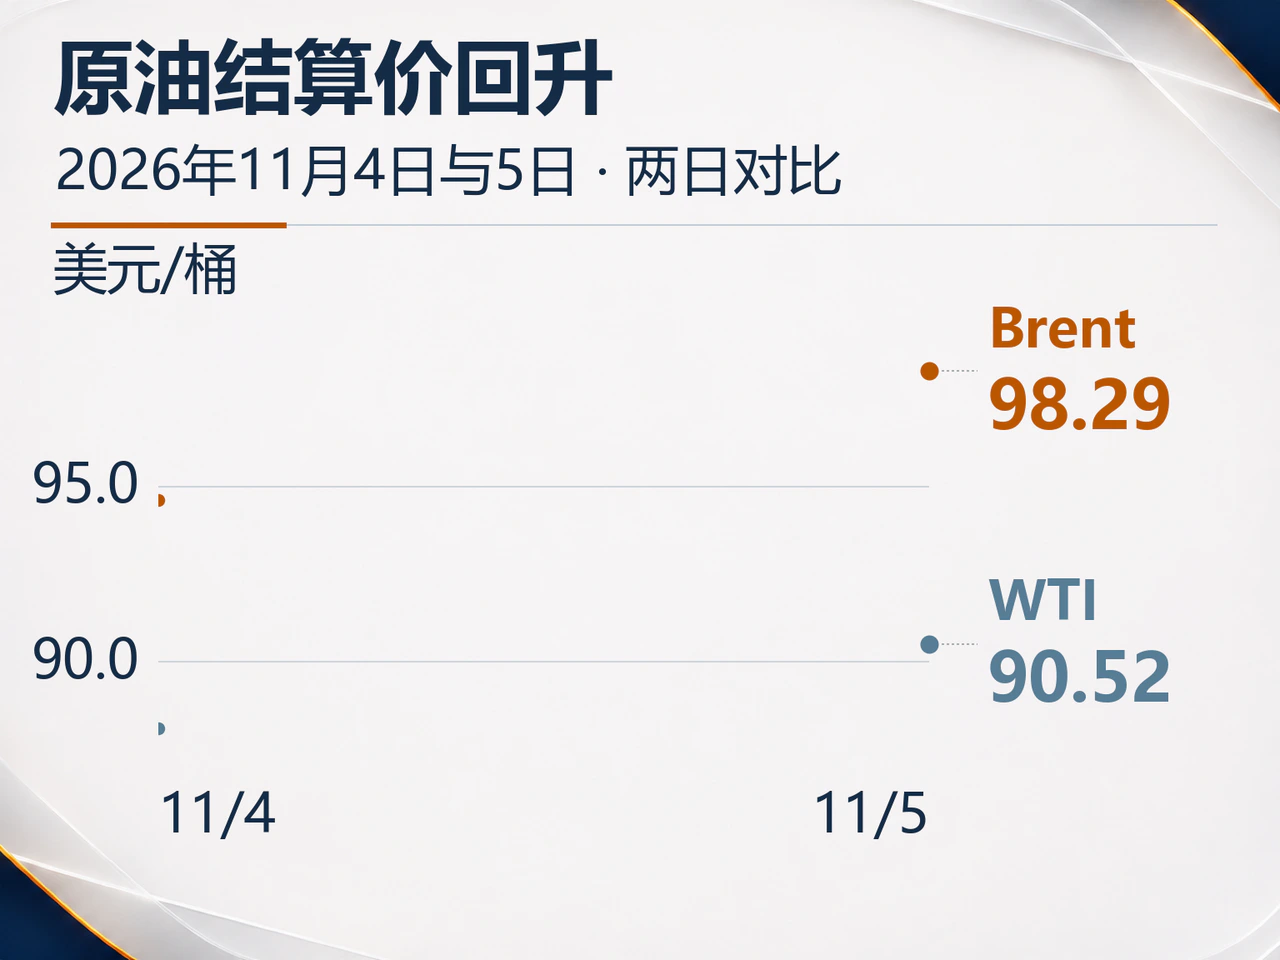
2026年11月5日,国际油价在前一日大跌后回升。按路透社当日结算数据,布伦特原油期货收于每桶98.29美元,上涨3.67美元,涨幅3.88%;WTI原油期货收于每桶90.52美元,上涨2.40美元,涨幅2.72%。市场正在两类信号之间重新定价:结束冲突的外交预期可以迅速压低风险溢价,油轮遇袭则提醒稳定交付仍有成本。
霍尔木兹流量回升,袭击与延布警报仍在
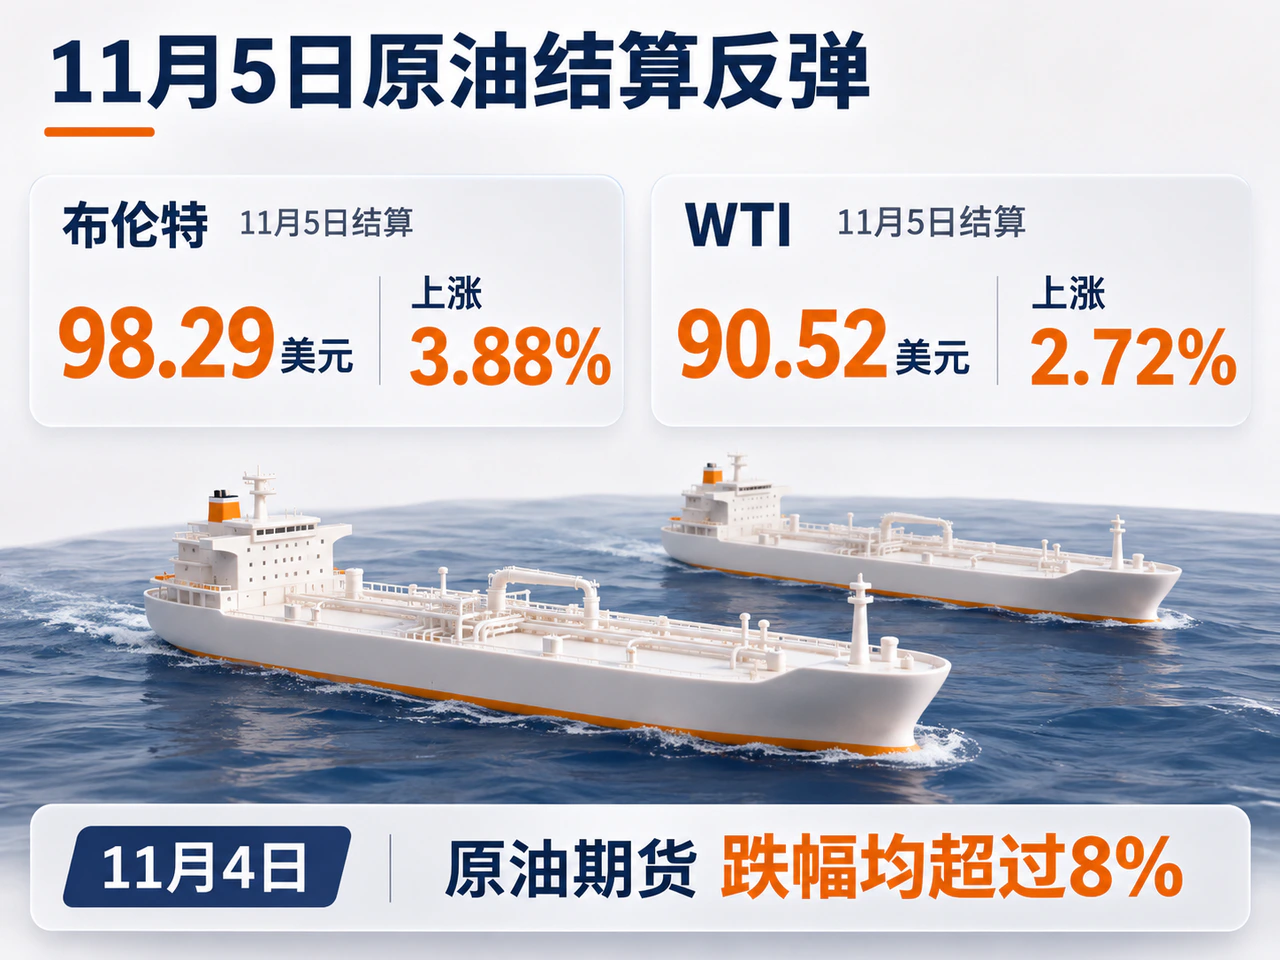
11月4日,两大基准原油期货跌幅均超过8%,结算价降至8月31日以来最低。次日反弹收复部分跌幅;海湾油轮袭击仍在持续。路透社援引英国海上贸易行动办公室的信息称,自周日以来至少五艘船舶报告遭遇袭击,接近10月的节奏;该机构统计,10月共有35艘船舶遇袭。
风险还延伸到替代路线。沙特方面11月5日对红海石油出口枢纽延布发布潜在危险警报。延布承担绕开霍尔木兹海峡的出口功能,这条出口路线的安全状况,直接关系到海湾供应能以多大规模、何种成本抵达买家。警报提高了市场警惕,但经济影响仍取决于后续装运是否受到实际干扰。
同日,路透社的一篇早版报道援引分析人士称,经霍尔木兹海峡的原油运输已恢复至接近战前水平,但成本更高。这有助于解释油价为何先大跌、又因新袭击反弹:运输量恢复削弱了全面短缺预期,保险、运费和交付不确定性仍支撑风险溢价。Gelber and Associates认为,当天反弹反映市场在外交进展转化为可靠运输和交付之前,对过快计入供应正常化保持谨慎。
近月逆价差仍存,美国原油与馏分油去库
期货曲线提供了另一个观察角度。ICE数据显示,11月5日01:48 GMT的延迟成交快照中,布伦特2027年1月合约报93.57美元,2月合约报91.17美元,近月较次月高2.40美元,呈近高远低的逆价差。该快照早于当日结算,反映的是当时曲线结构;近端价格高于远端,与运输风险尚未消退的背景一致。
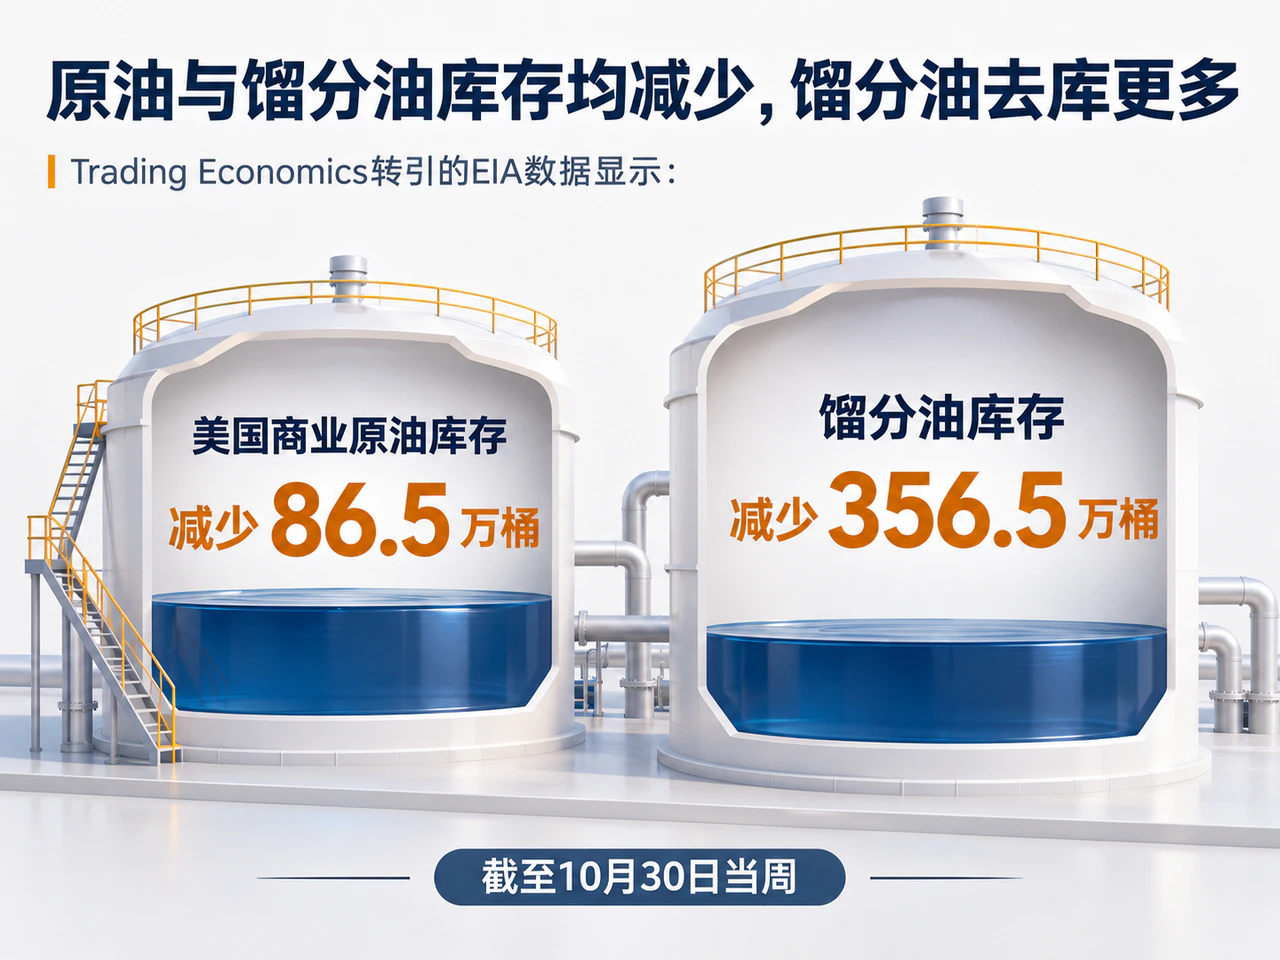
美国库存数据提供了现货端的线索。Trading Economics转引的EIA数据显示,截至10月30日当周,美国商业原油库存减少86.5万桶,为连续第五周下降;馏分油库存减少356.5万桶,汽油库存减少22.2万桶。馏分油去库幅度更大,柴油与取暖油的供给缓冲值得关注。
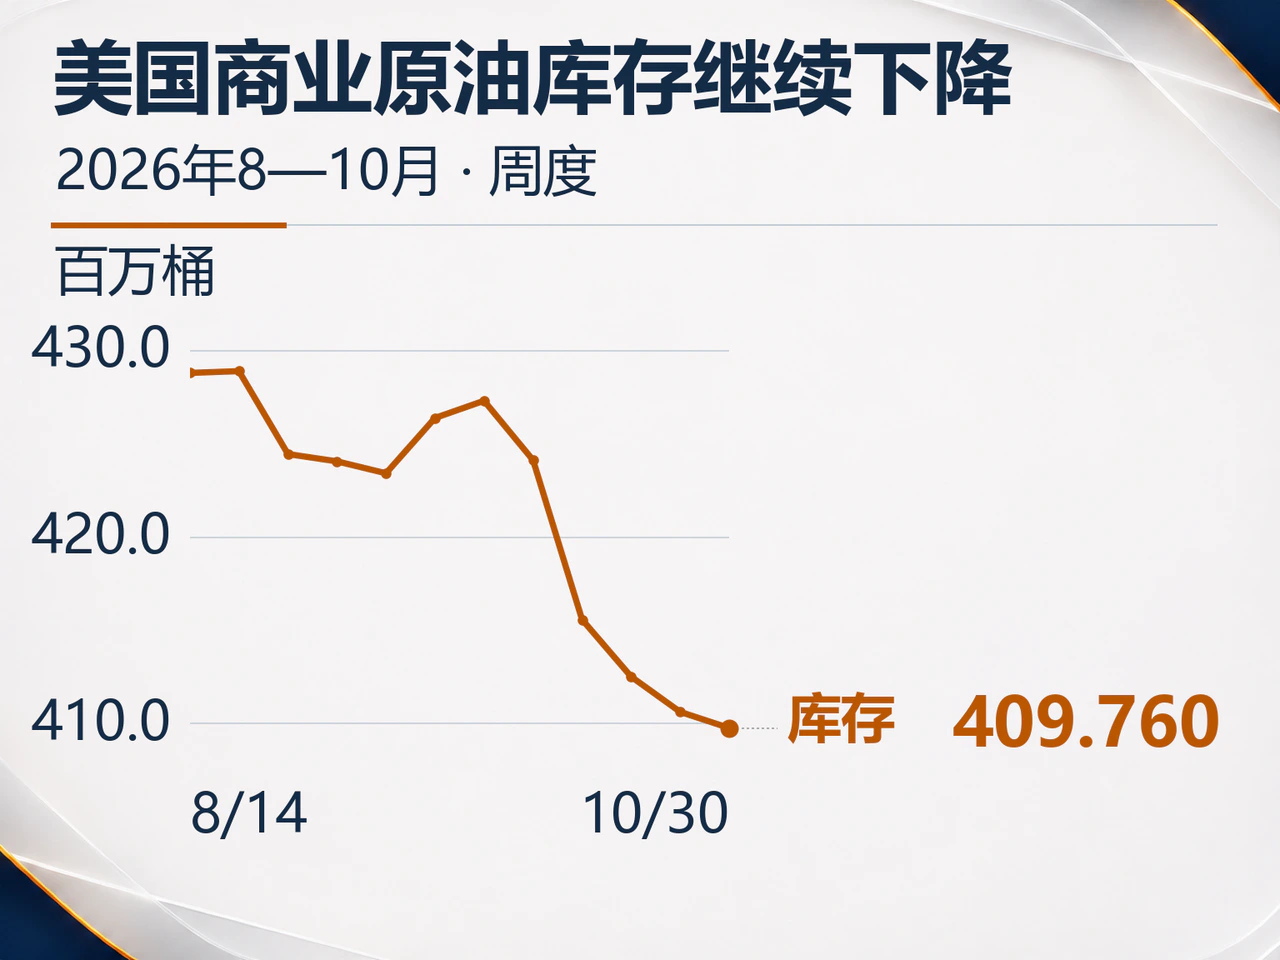
同一周,炼厂原油加工量增加19.9万桶/日,原油净进口增加117.9万桶/日。原油去库发生在净进口回升的同时,说明库存变化还需结合炼厂加工与进出口理解。库欣原油库存反而增加28万桶,显示美国不同地区、不同油品的紧张程度并不一致。
供应政策暂时稳定。OPEC+的七个参与国11月1日决定,12月的产量要求维持在9月水平,下次月度会议定于11月29日。配额保持不变,近期实际进入市场的原油更受生产执行、出口通道和运输成本影响。
EIA在10月6日公布的预测中,仍假设第四季度中东石油流动受到限制,预计该季停产规模平均为450万桶/日,全球库存平均每日减少70万桶。这是运输受限条件下的预测背景;EIA 11月10日的新一期展望将重新评估近期运输恢复情况。
反弹能否延续,看交付、价差与11月10日EIA展望
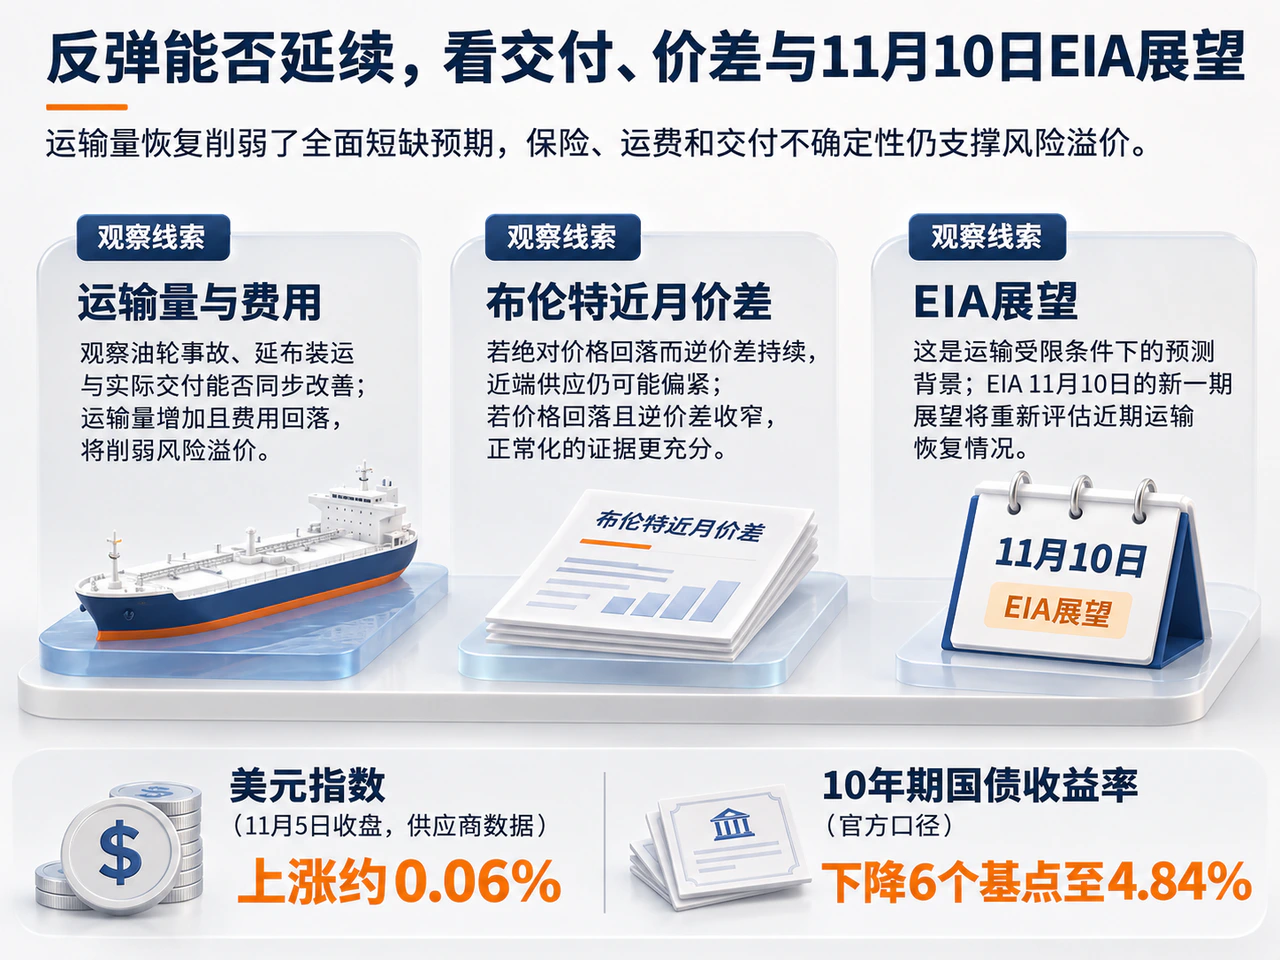
美元与利率的信号并不一致。据供应商数据,美元指数11月5日收盘小幅上涨约0.06%,美国10年期国债收益率按官方口径下降6个基点至4.84%。美元略强并未阻止油价反弹,运输风险与前一日大跌后的重新定价更能解释当天变化。
后续有三条具体线索。第一,观察油轮事故、延布装运与实际交付能否同步改善;运输量增加且费用回落,将削弱风险溢价。第二,观察布伦特近月价差:若绝对价格回落而逆价差持续,近端供应仍可能偏紧;若价格回落且逆价差收窄,正常化的证据更充分。第三,关注11月10日EIA展望及随后的库存周报,检验停产假设是否下调、原油与馏分油去库是否放缓。油价的下一段走势,取决于外交预期能否兑现为更稳定、更便宜的交付。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…