11月6日,原油在尾盘重新走高。布伦特2027年1月期货结算价报98.32美元/桶,上涨0.03美元;WTI连续期货供应商日收盘价为90.83美元/桶,上涨0.31美元、涨幅约0.34%。两者均高于周三低点,但仍低于周初水平。航运风险支撑反弹;实际供应恢复、高价对需求的抑制以及美元走强则限制涨幅。
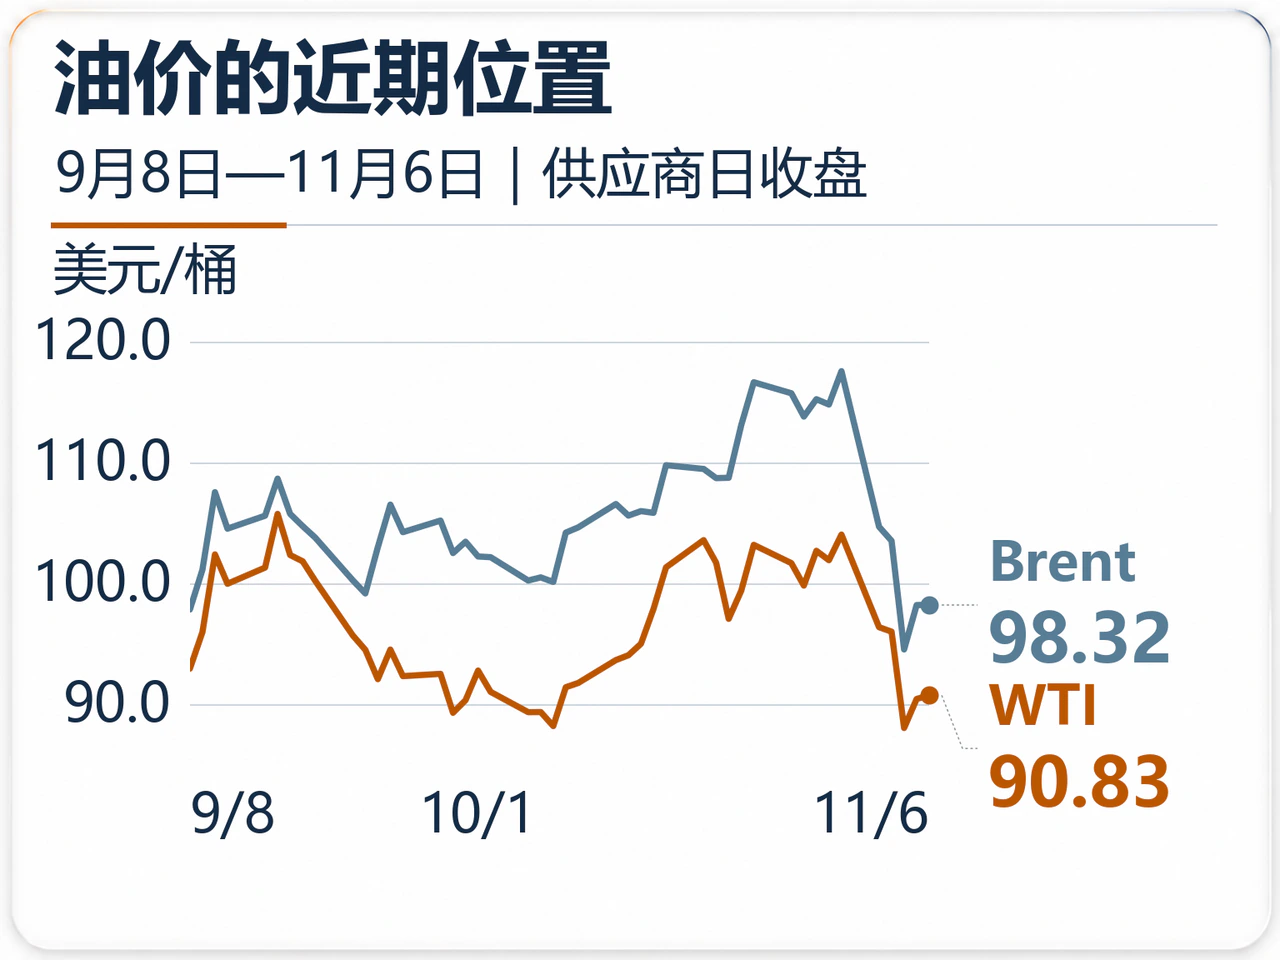
当前定价的关键在于,实货市场开始出现宽松迹象,而海湾运输中断风险尚未解除。市场既要衡量可购原油数量,也要判断这些原油能否按时、按品质运抵炼厂。
实货转松,期货近端溢价仍在
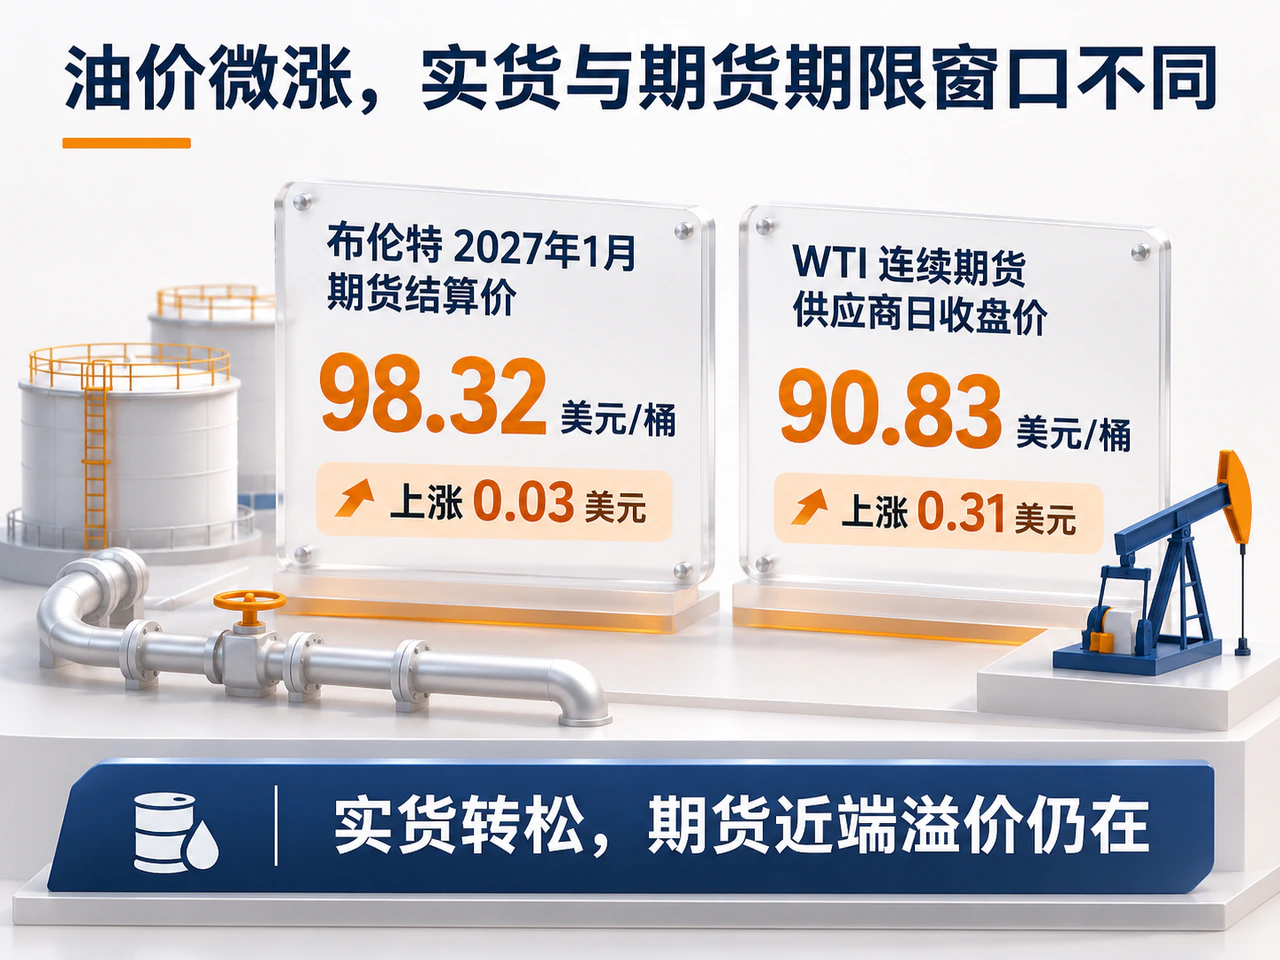
路透社11月6日报道,布伦特近周差价合约已转为近低远高的正价差:本周、第二周、第三周交付价格分别低于后一周,其中本周对下周的折价幅度为7月以来最大。这说明即时交付的原油不再普遍紧缺。与此同时,从2027年1月合约开始,布伦特期货仍呈近高远低的逆价差,近端供应风险继续获得溢价。
两组价格对应不同交付窗口。若实货端宽松持续,可能逐步传导至期货;若航运再受冲击,近期交付价值则可能重新上升。
机构对宽松程度仍有分歧。摩根大通估计,9月全球供应超过消费约110万桶/日,10月扩大至140万桶/日;高盛对9月至10月的判断较温和,认为市场大致平衡,全球库存已停止此前的下降。两者的共同指向是,战事初期持续去库存的局面正在改变。
Vortexa估计,海湾10月原油及凝析油出口约1400万桶/日,恢复至战前约86%;成品油出口约310万桶/日,仅略高于正常水平的一半。原油与成品油恢复速度不同,意味着原油采购条件改善时,柴油等产品仍可能承受供应压力。10月海湾发运量较9月略降。
美国去库,OPEC+12月维持9月产量水平
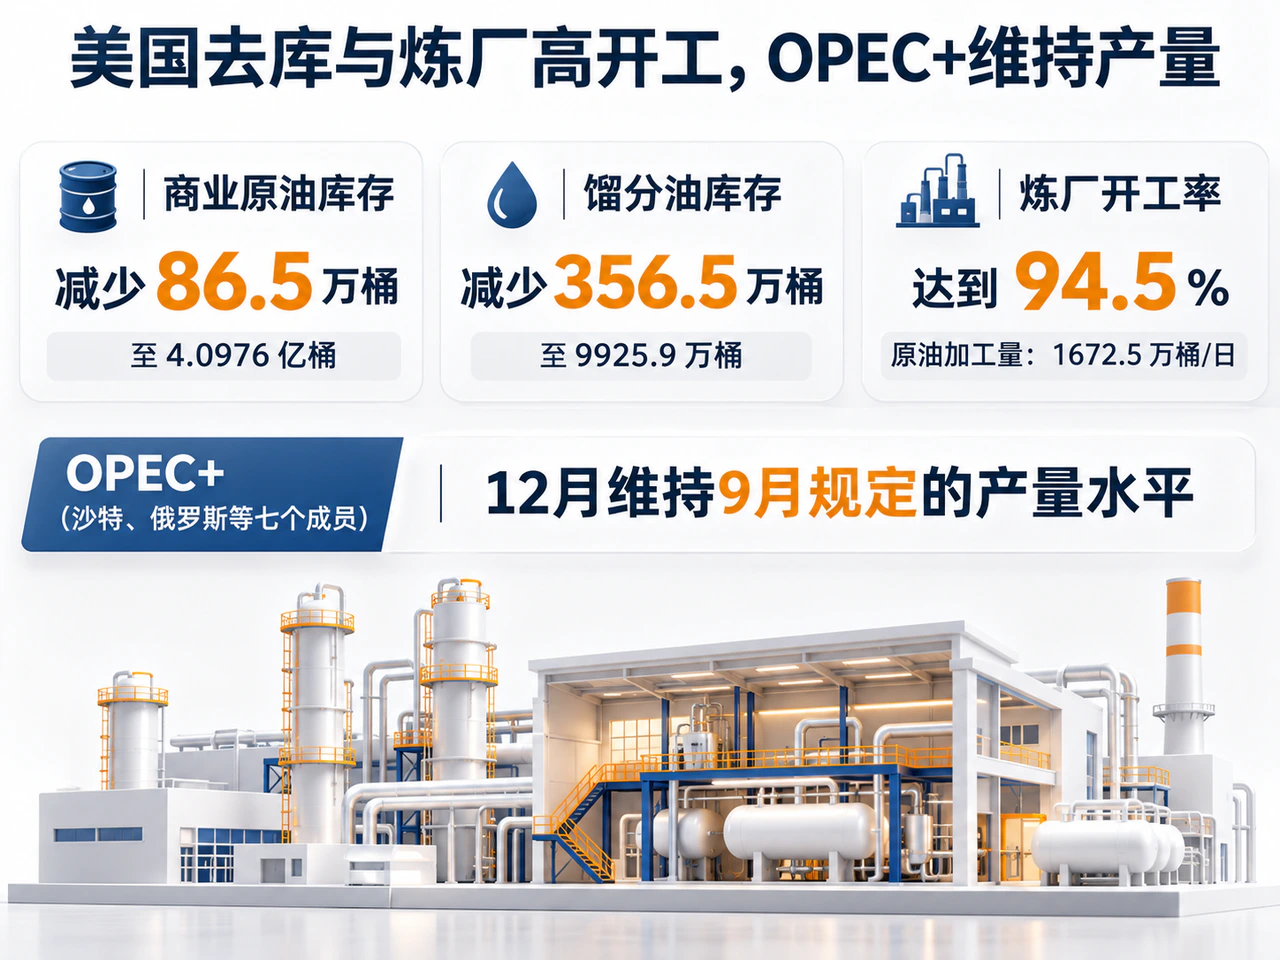
美国能源信息署11月4日公布的截至10月30日当周数据显示,商业原油库存减少86.5万桶至4.0976亿桶,较同期五年均值低约4%;馏分油库存减少356.5万桶至9925.9万桶,较五年均值低约13%。美国去库存与机构估计的全球大致平衡可以并存,地区、油品和运输条件的分化仍在延续。
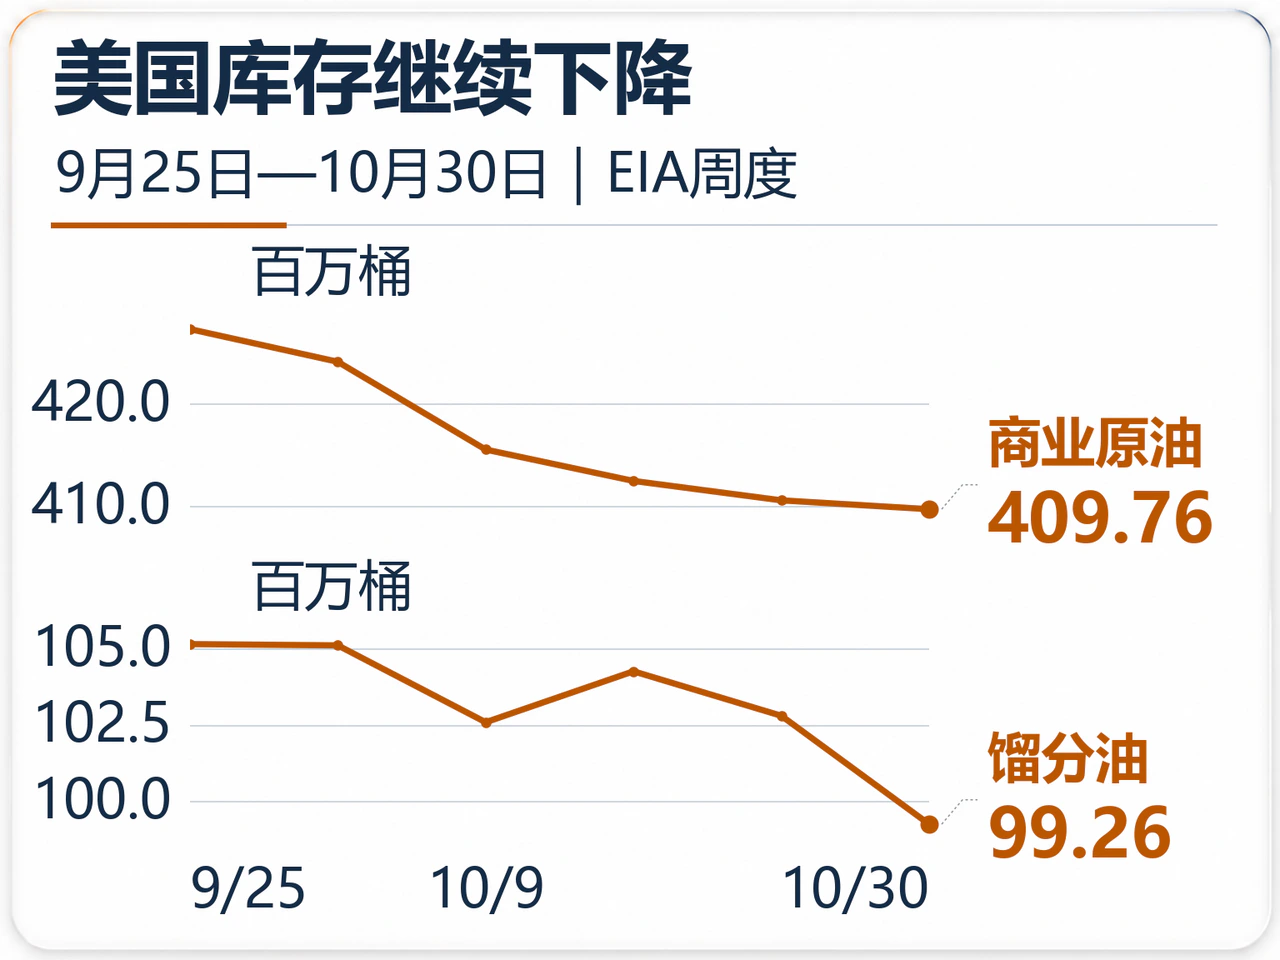
当周,美国炼厂原油加工量增加19.9万桶/日至1672.5万桶/日,开工率达到94.5%。原油产量为1400.3万桶/日,较前周增加1.1万桶/日;原油出口减少117.9万桶/日至367.5万桶/日。库存变动由加工、生产、进出口与统计调整共同决定;在炼厂加工走强、馏分油去库的背景下,产品端紧张值得单独跟踪。
供应政策未给出进一步增产加速的信号:沙特、俄罗斯等七个OPEC+成员11月1日决定,12月维持9月规定的产量水平,下次会议定于11月29日。当前供需再平衡更多取决于既有产能、出口通道与需求变化。
运输风险托底,美元走强限制上行
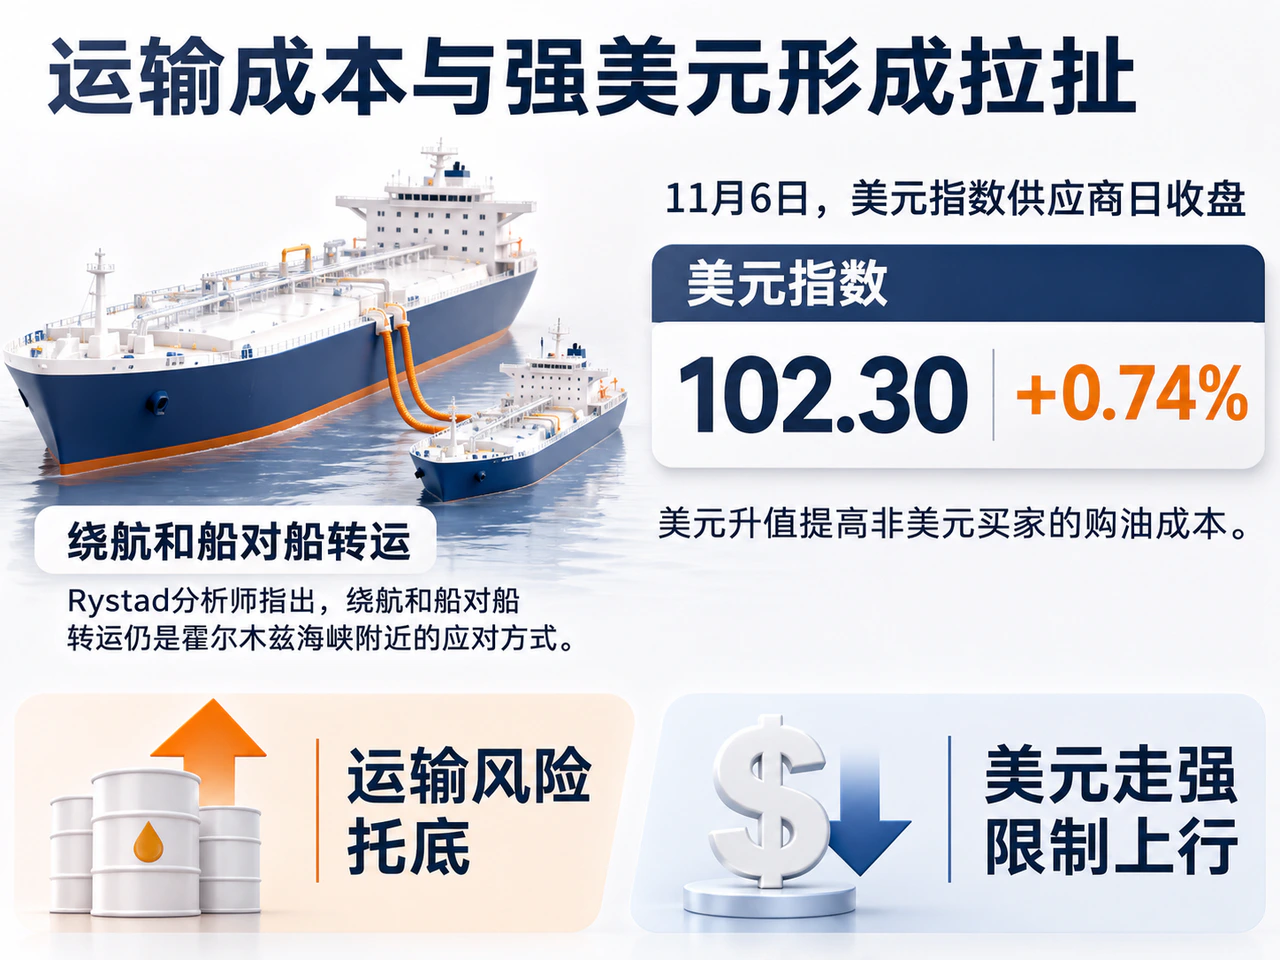
路透社11月6日援引一名希腊船舶管理方的说法报道,一艘成品油轮在前一日海湾爆炸中有船员死亡,事件被认为可能涉及导弹袭击。Rystad分析师指出,绕航和船对船转运仍是霍尔木兹海峡附近的应对方式。这些安排增加运输时间,也使原油品质与炼厂需求的匹配更复杂。
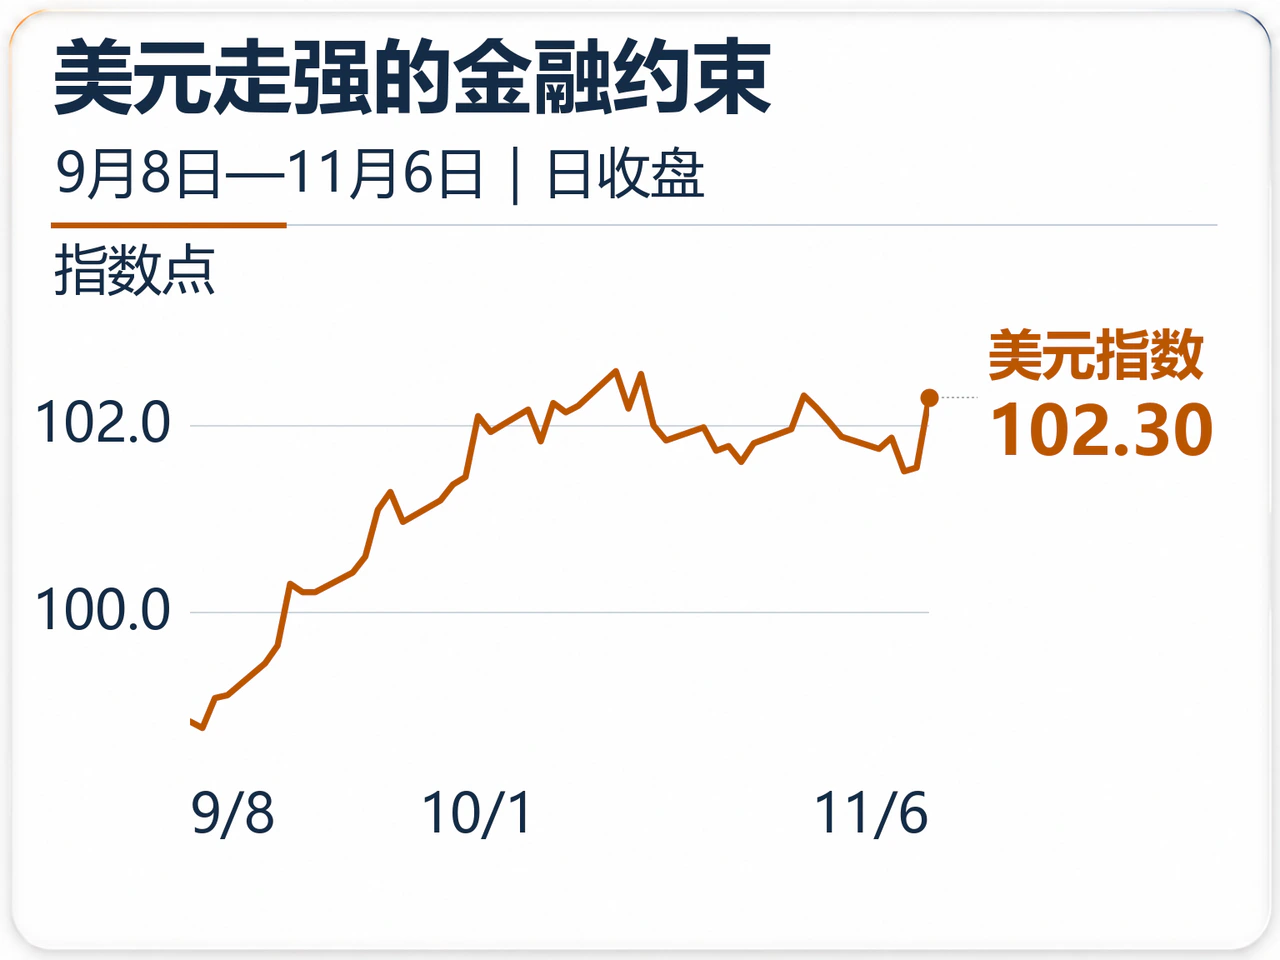
金融条件对油价的支持较弱。11月6日,美元指数供应商日收盘上涨约0.74%至102.30;美元升值提高非美元买家的购油成本。油价在这一背景下仍微涨,与运输风险提供支撑的判断相符;但涨幅有限,也反映市场没有全面恢复对短缺的押注。
后续应观察四项信号:
- 近周布伦特差价合约若持续正价差并传导至期货,将强化供应宽松判断;
- 海湾实际装船与交付量若因袭击再度下降,将支持风险溢价回升;
- 美国馏分油库存若在高炼厂开工下继续减少,产品端紧张仍会支撑加工需求;
- 美元若继续走强,而实货升水没有回升,油价上行空间将进一步受限。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…