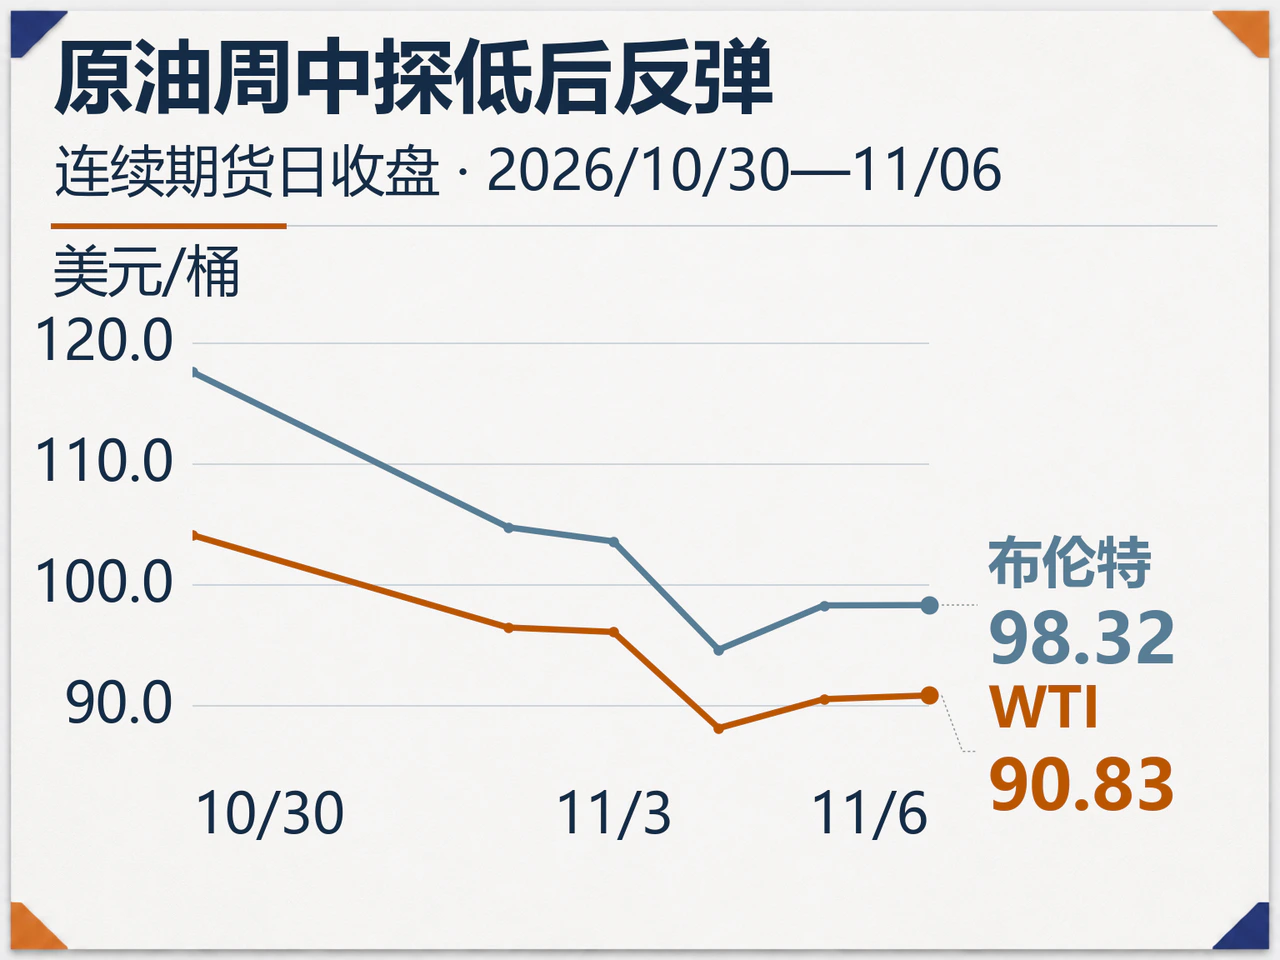
2026年11月2日,伊朗谈判信号和卡塔尔斡旋推动国际油价急跌,开启了随后一周的重新定价。11月2日至8日,市场同时交易两项变化:结束冲突的可能性上升,以及中东原油流量恢复开始缓解现货紧张。周后段油轮遇袭令价格反弹,但未扭转全周跌势。
按Yahoo连续期货供应商日收盘口径,11月6日WTI报90.83美元/桶,较10月30日下跌12.76%;布伦特报98.32美元/桶,周跌16.42%。周三两者分别降至88.12和94.62美元/桶,周四、周五收复部分跌幅。路透报道的周五布伦特2027年1月合约结算价同为98.32美元/桶。
海湾原油出口恢复至战前86%,现货结构先转松
周初下跌有明确的外交触发因素。伊朗释放谈判信号,卡塔尔推动斡旋,市场因此预期中东出口将进一步恢复。周三美国中期选举结果出炉后,市场对局势缓和的预期增强,油价再度大幅回落。谈判进展带来的价格反应,叠加在已经发生的供应改善之上。
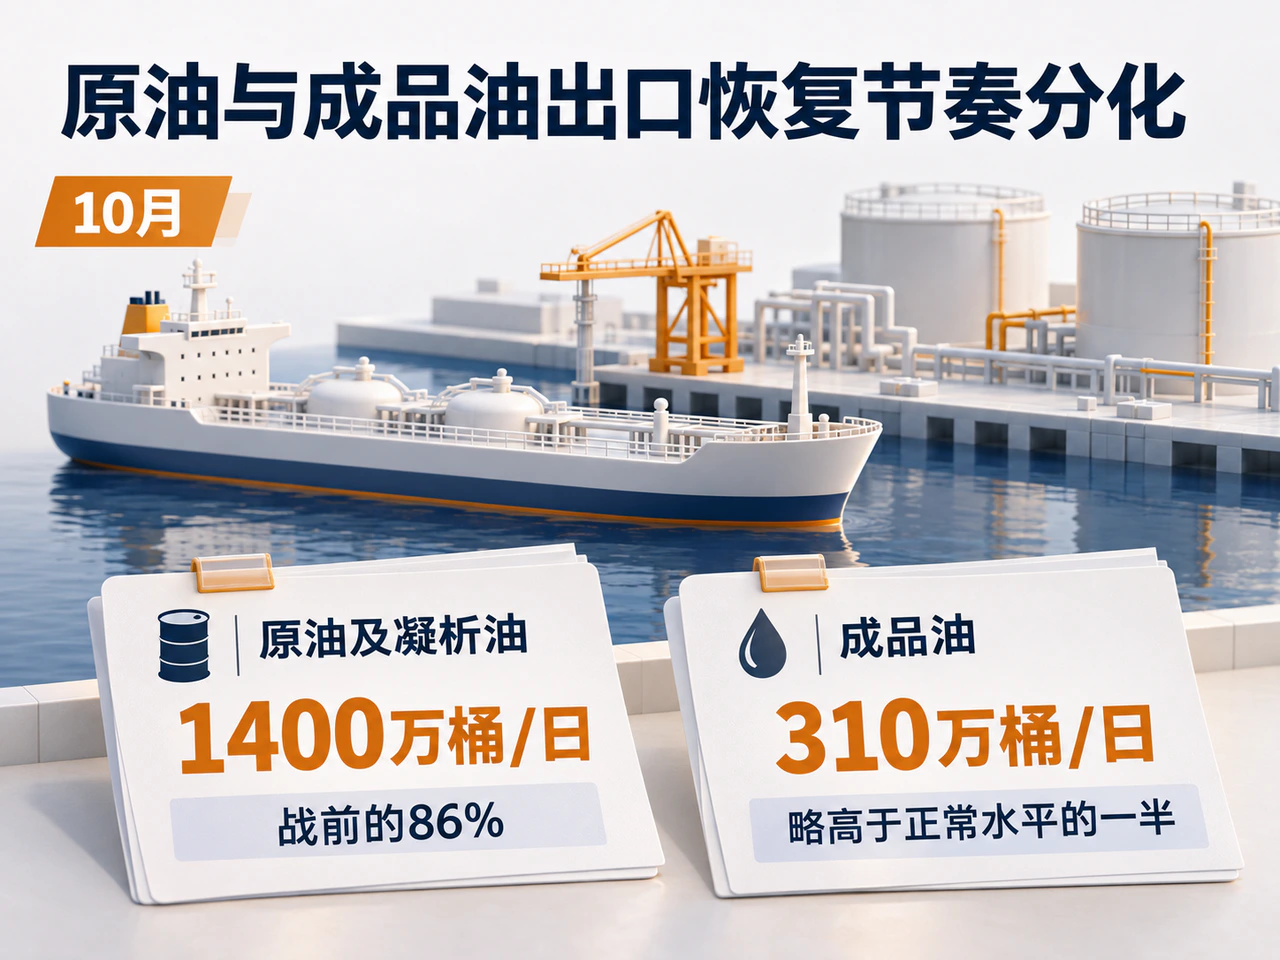
路透11月6日援引Vortexa数据称,10月海湾原油及凝析油出口平均1400万桶/日,约为战前的86%;成品油出口平均310万桶/日,仅略高于正常水平的一半。原油恢复快、成品油恢复慢,炼厂进料与终端燃料供应的修复节奏由此分化。
机构对供需平衡的判断也开始转变。摩根大通估算,全球石油市场9月出现110万桶/日过剩,10月扩大至140万桶/日;高盛则认为9月至10月大致平衡,全球库存此前明显下降的趋势告一段落。两家机构对失衡程度的判断不同,但都指向中东供应恢复、海湾以外增产以及高油价抑制需求带来的再平衡。
这一变化最先体现在近端现货定价上。路透报道,布伦特差价合约中,当周、第二周和第三周的交货价均低于其后一周,显示近期货源相对充裕。与此同时,以2027年1月合约为起点,布伦特期货曲线仍呈近高远低结构。现货市场已出现宽松,期货曲线却仍为近期供应风险保留溢价,两者尚未完全同步。
美国馏分油库存大降,燃料端紧张更突出
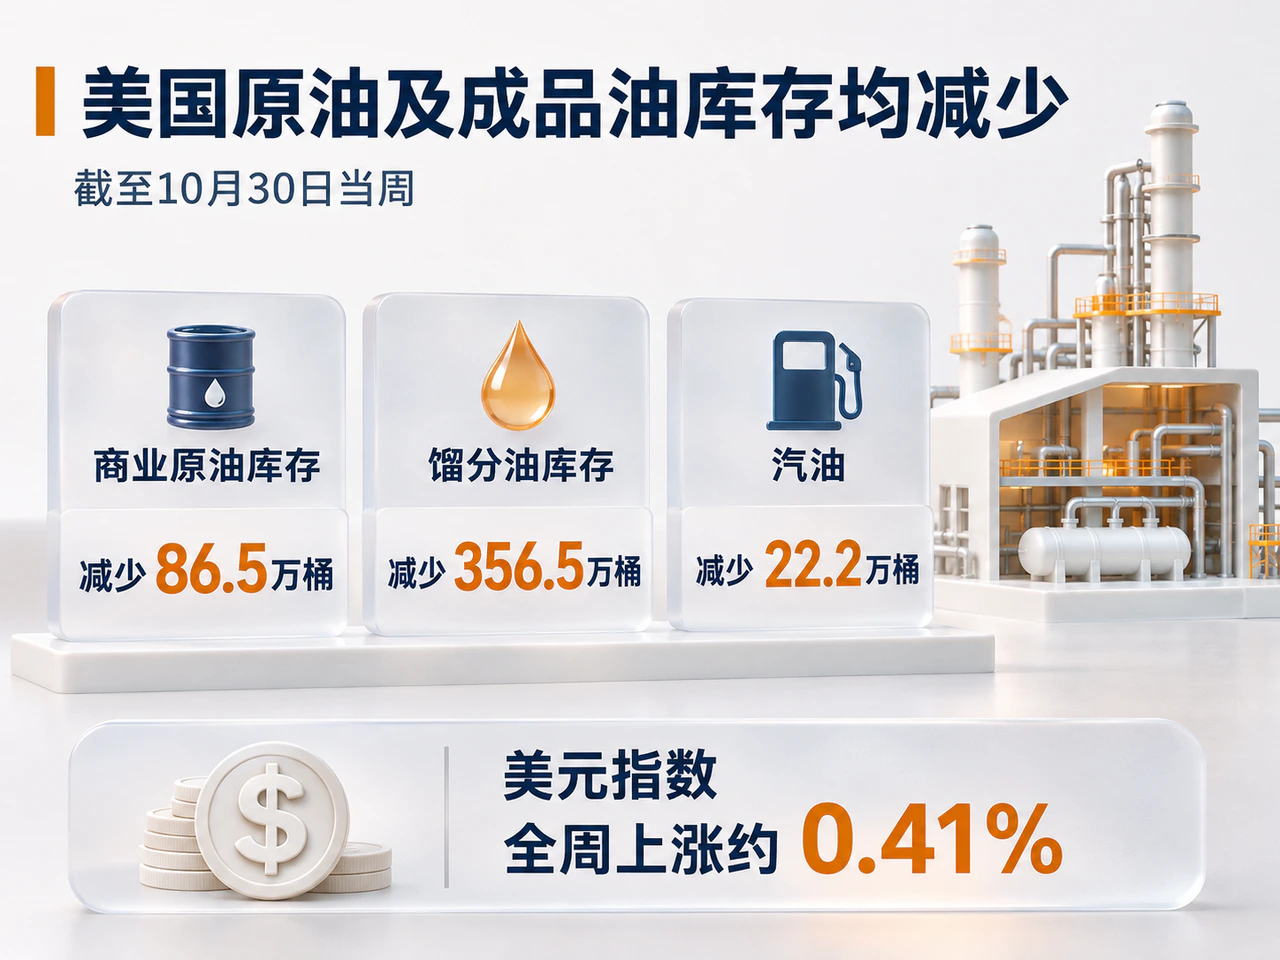
美国库存提供了另一侧证据。Trading Economics转述的EIA数据(截至10月30日当周)显示,商业原油库存减少86.5万桶,为连续第五周下降;馏分油库存减少356.5万桶,汽油减少22.2万桶。炼厂原油加工量增加19.9万桶/日,净进口增加117.9万桶/日。原油价格下跌时,炼厂加工量增加,燃料库存同步下降,紧张集中在成品油端。
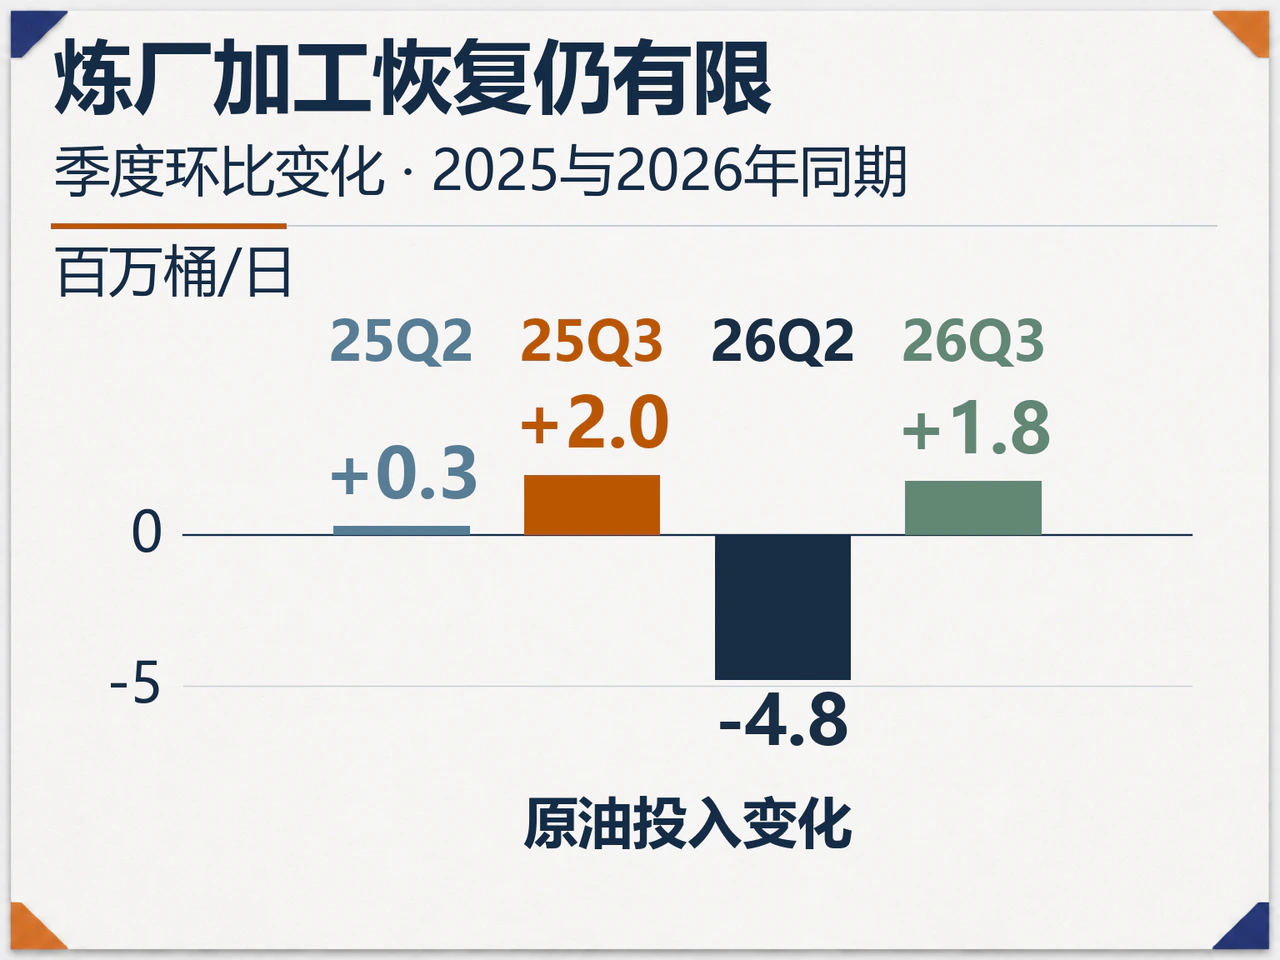
EIA于11月3日公布的季度分析也解释了这种分化。按其引用的Kpler数据,全球炼厂原油投入在第二季度减少480万桶/日,第三季度只回升180万桶/日,第三季度平均仍较上年同期低约5%。航运路线调整、替代运输和船对船转运帮助原油重回市场,炼厂恢复却需要时间,俄罗斯炼厂受损又加重了柴油供应压力。
供应政策本身较为稳定。OPEC+七个成员国在11月1日会议上决定,12月的产量要求维持9月水平。该决定在周初开市前已确定,本周的重新定价更多来自实际货物流向和外交预期,配额政策没有进一步扩张。
周后段的反弹则说明运输风险仍有现实约束。路透报道,一家希腊船舶管理公司表示,11月5日海湾地区一艘成品油轮爆炸造成一名船员死亡,疑由导弹袭击引起。对炼厂和买家而言,这类袭击会通过运费、保险与交付可靠性,影响实际可获得的原油和燃料。美元指数全周上涨约0.41%,也对美元计价原油构成压力,但供应预期变化与现货结构调整更能解释本周的剧烈重估。
四道验证:海湾出口、炼厂加工、曲线与馏分油库存
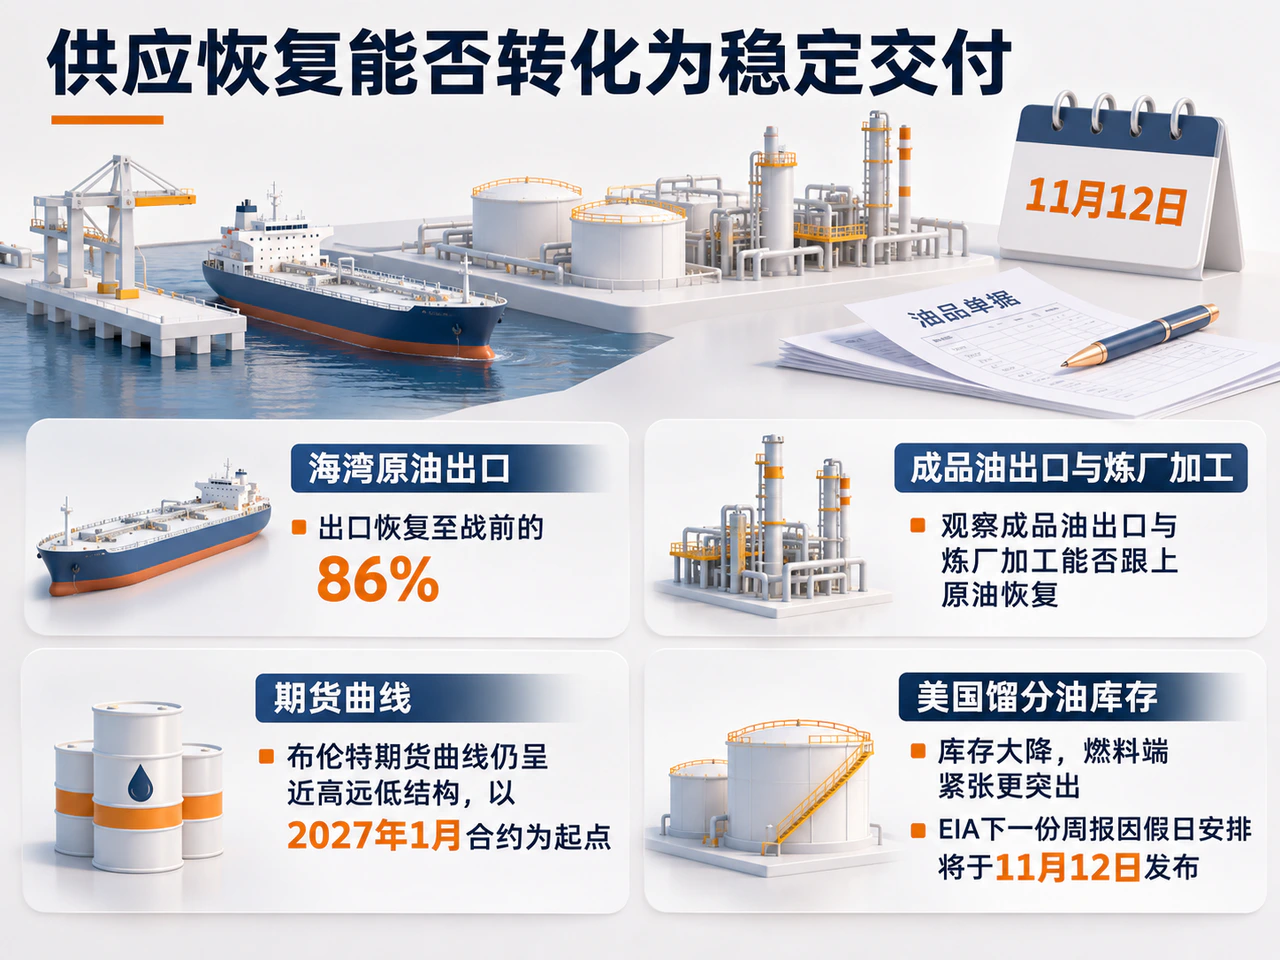
判断跌势能否延续,需要观察四项变化:海湾原油出口能否继续靠近战前水平;成品油出口与炼厂加工能否跟上原油恢复;布伦特差价合约中近期交货价低于后续交货价的格局是否持续,以及这一价格结构能否传导至期货曲线;美国馏分油库存能否停止快速消耗。EIA下一份周报因假日安排将于11月12日发布,将提供新的美国库存与炼厂数据。
本周的关键变化是,冲突风险尚未消失,原油市场却已开始按供应恢复和需求受抑重新定价。若运输继续改善,现货宽松更可能压低期货中的风险溢价;若袭击重新阻断货流,成品油供应的薄弱环节可能先于原油总量层面的紧张显现,重新推高能源成本。油价接下来的方向,取决于谈判预期能否转化为稳定交付。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…