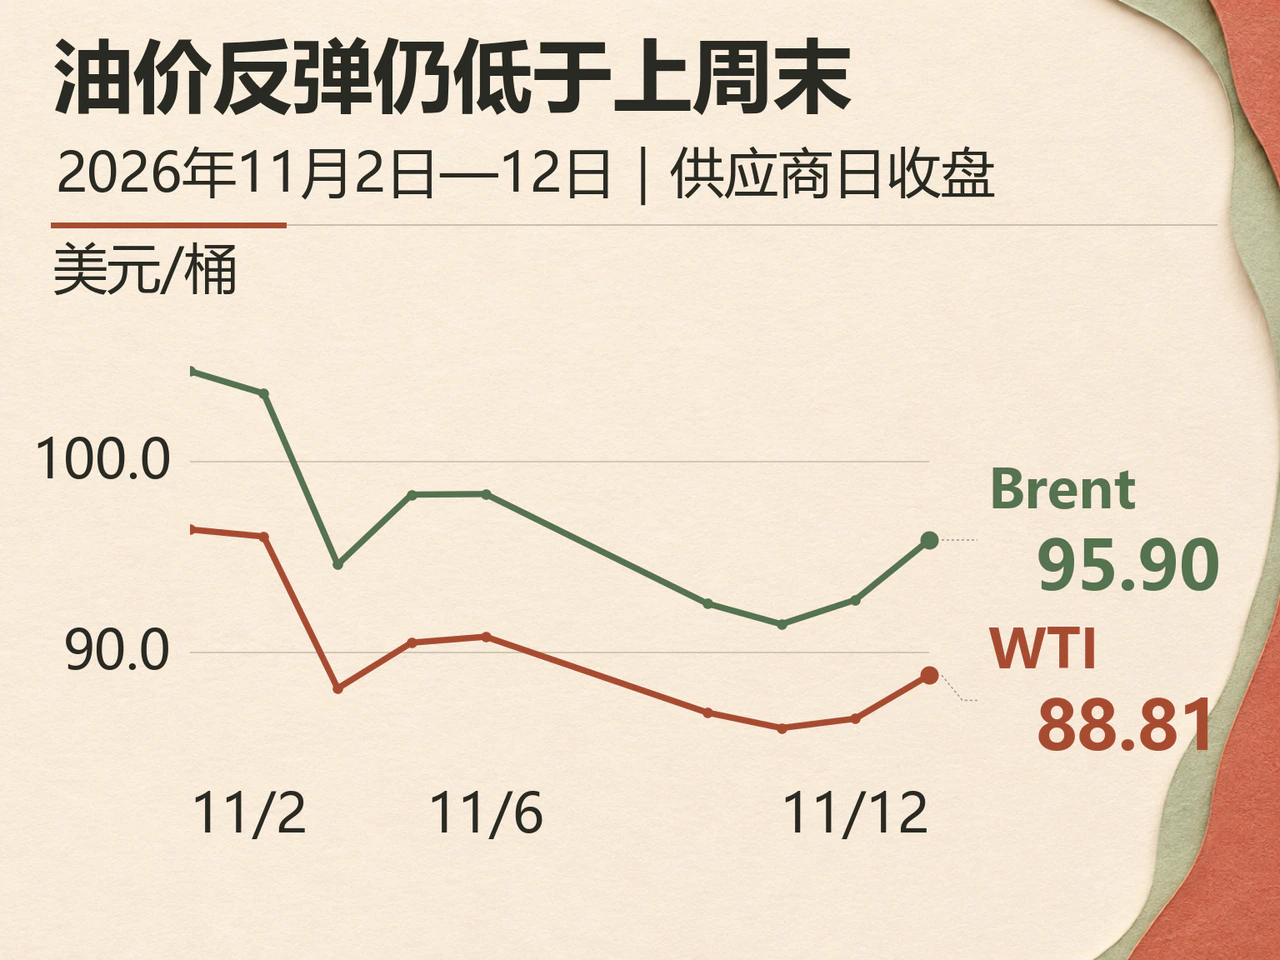
2026年11月12日,国际油价在亚洲早盘下跌后转涨。沙特能源设施遇袭消息与霍尔木兹海峡航运风险重新盖过供应恢复和美国库存增加带来的压力。按Yahoo连续期货日收盘口径,Brent报95.90美元/桶,较前一交易日涨3.39%;WTI报88.81美元/桶,涨2.63%。路透社报道的当日期货结算价分别为95.82美元/桶和88.74美元/桶,与上述收盘价接近。
出口链条风险升温:沙特绕行管道与霍尔木兹海峡面临袭击威胁
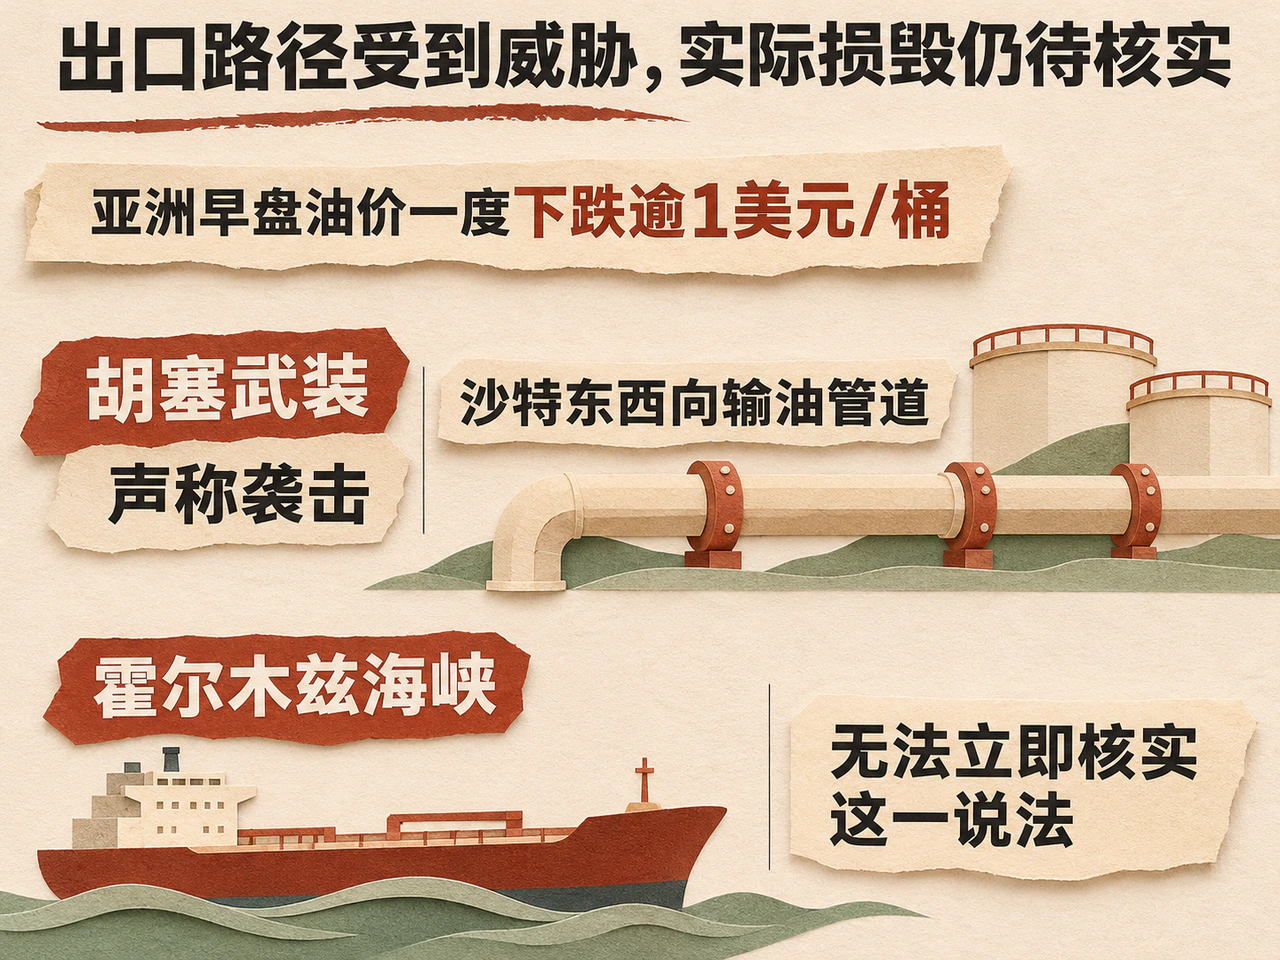
路透社报道,亚洲早盘油价一度下跌逾1美元/桶。当时市场的主线是中东与俄乌外交进展可能缓和供应风险,以及产油国增产、美国库存回升。随后,胡塞武装声称袭击了沙特东西向输油管道的一座泵站、延布石油设施和利雅得的一座沙特阿美建筑。沙特领导的联军称拦截了两架无人机。伊朗军方另称,四艘油轮因无视警告在霍尔木兹海峡遭爆炸袭击;路透社表示无法立即核实这一说法。乌克兰方面还称,其无人机击中了俄罗斯乌斯季卢加港区,造成火灾及部分储油设施损坏。
这些消息大多落在原油从产地运往炼厂的路径上。尤其是沙特东西向管道,承担着绕开霍尔木兹海峡、经红海出口的功能。美国能源信息署(EIA)11月10日发布的展望指出,该管道重启以及阿曼沿岸船对船转运,推动了10月中东出口恢复。如今,绕行设施与海峡航线同时面临风险,市场需要重新评估恢复中的供应能否顺利交付。对油价而言,威胁落在哪个环节,比袭击数量更能解释价格反应。
美国原油库存回补465.7万桶,供应修复仍有实物依据
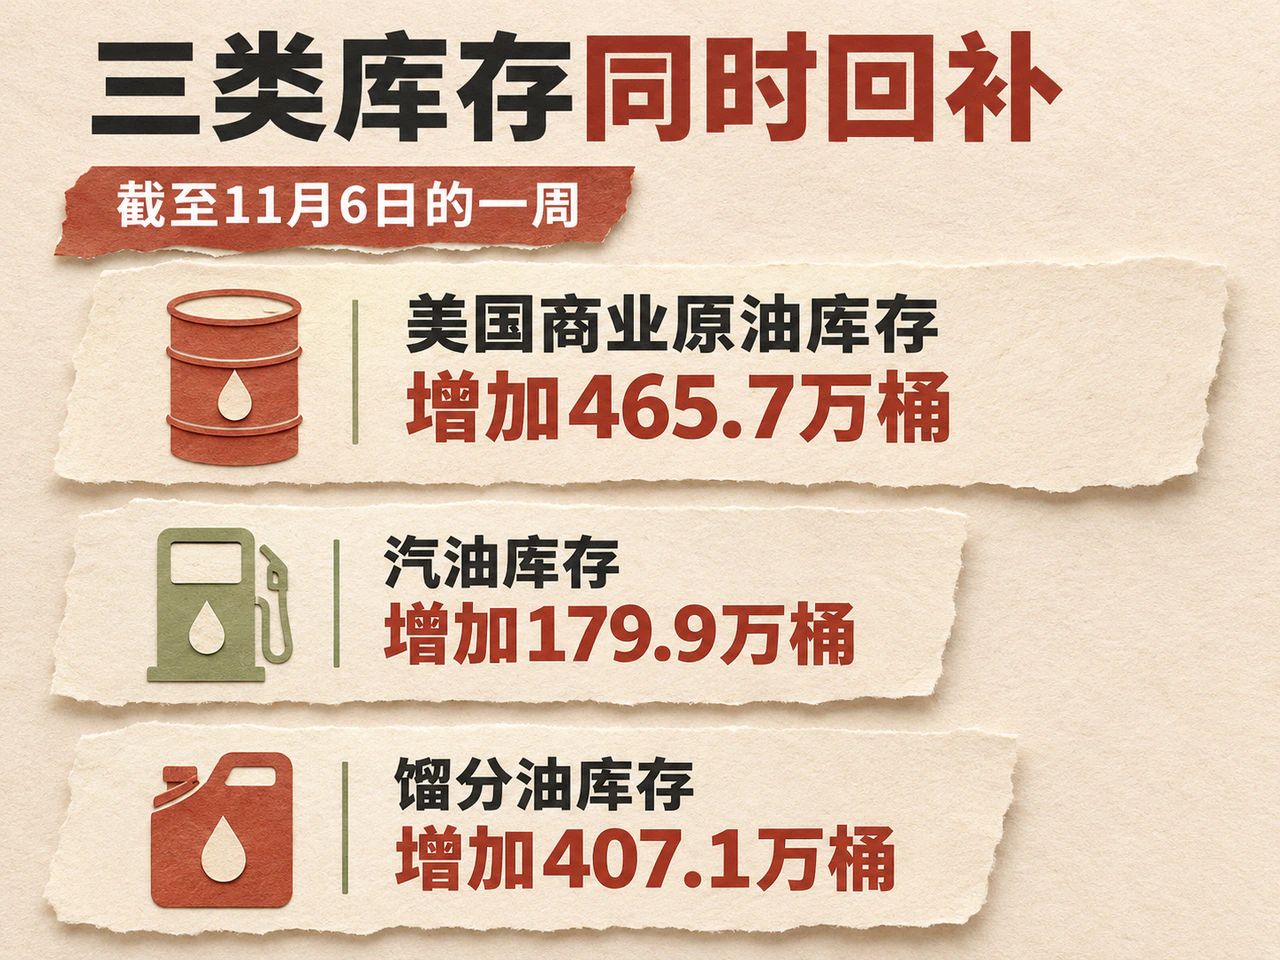
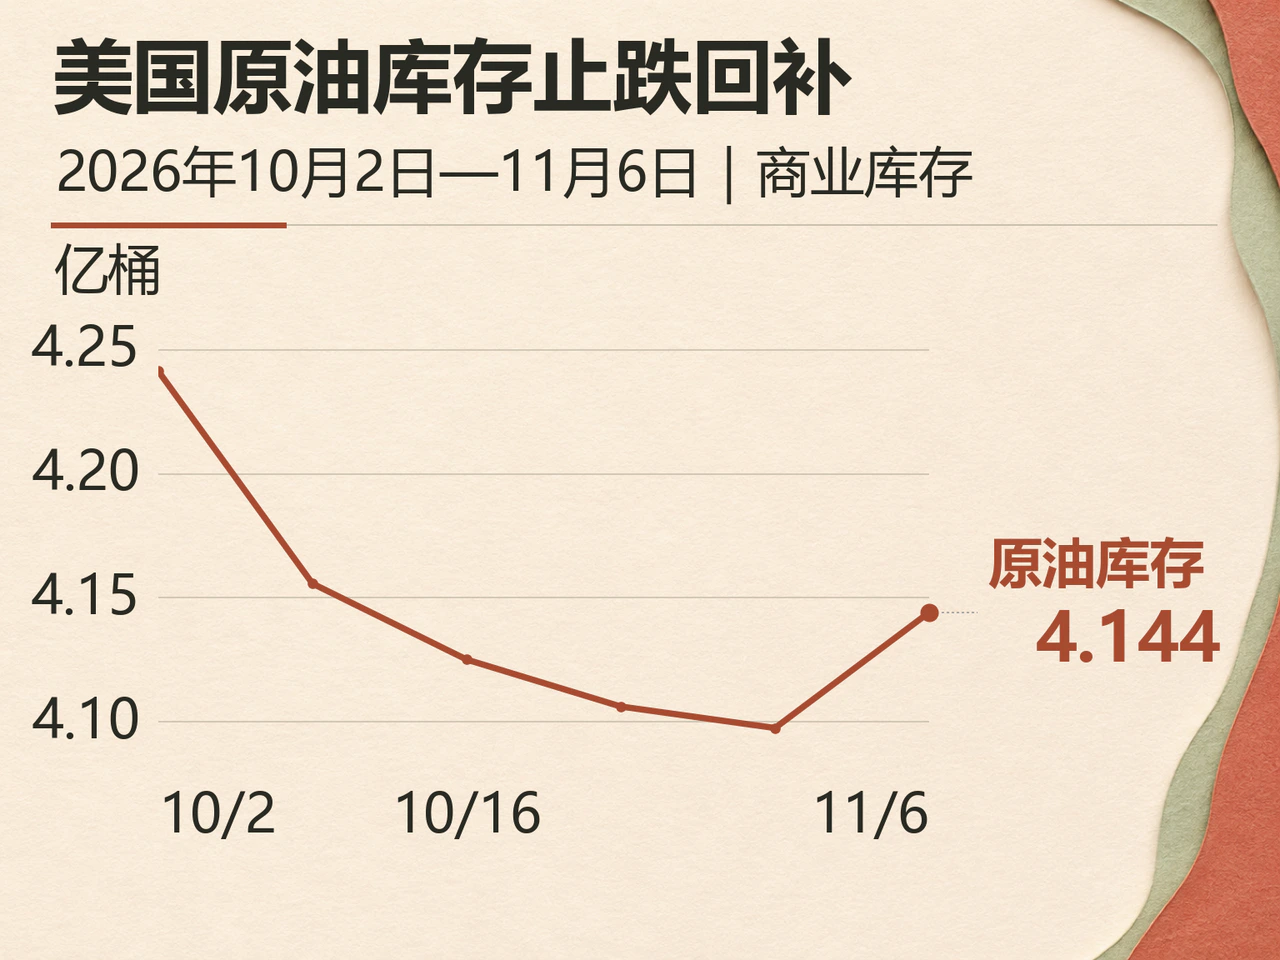
11月12日公布的EIA周度数据覆盖截至11月6日的一周。美国商业原油库存增加465.7万桶,至4.144亿桶;汽油库存增加179.9万桶,馏分油库存增加407.1万桶。原油库存从10月2日的4.241亿桶连续回落至10月30日的4.098亿桶后,本周明显回补。
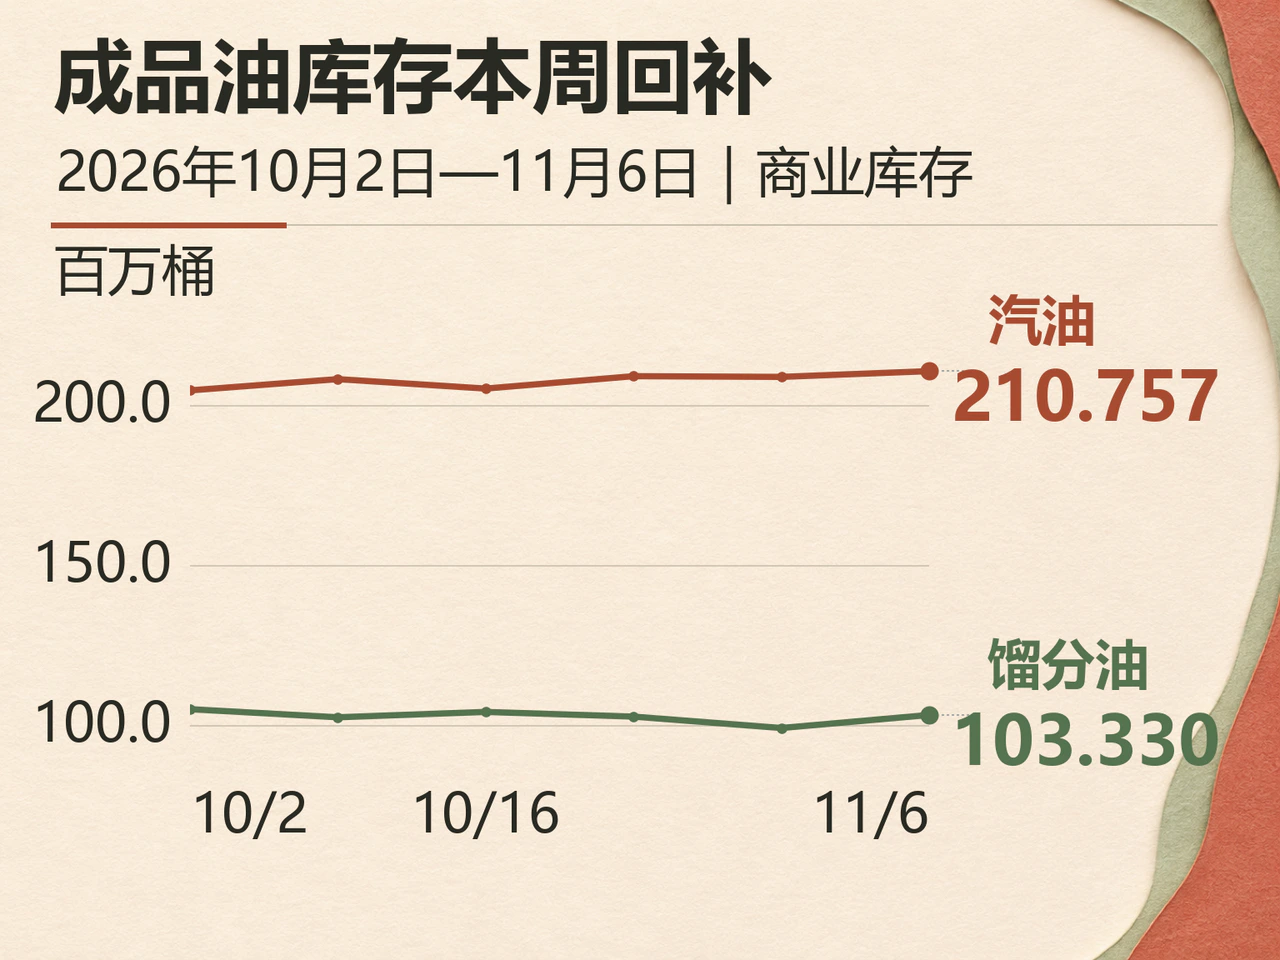
路透社报道,当周炼厂原油加工量增加32.2万桶/日,开工率提高0.7个百分点,原油净进口增加54.4万桶/日。加工量与净进口同时增加,说明本周累库包含原油流入增加的作用;单看原油库存变化,不足以判断终端消费骤降。汽油与馏分油同步累库,则进一步显示成品油供应改善。
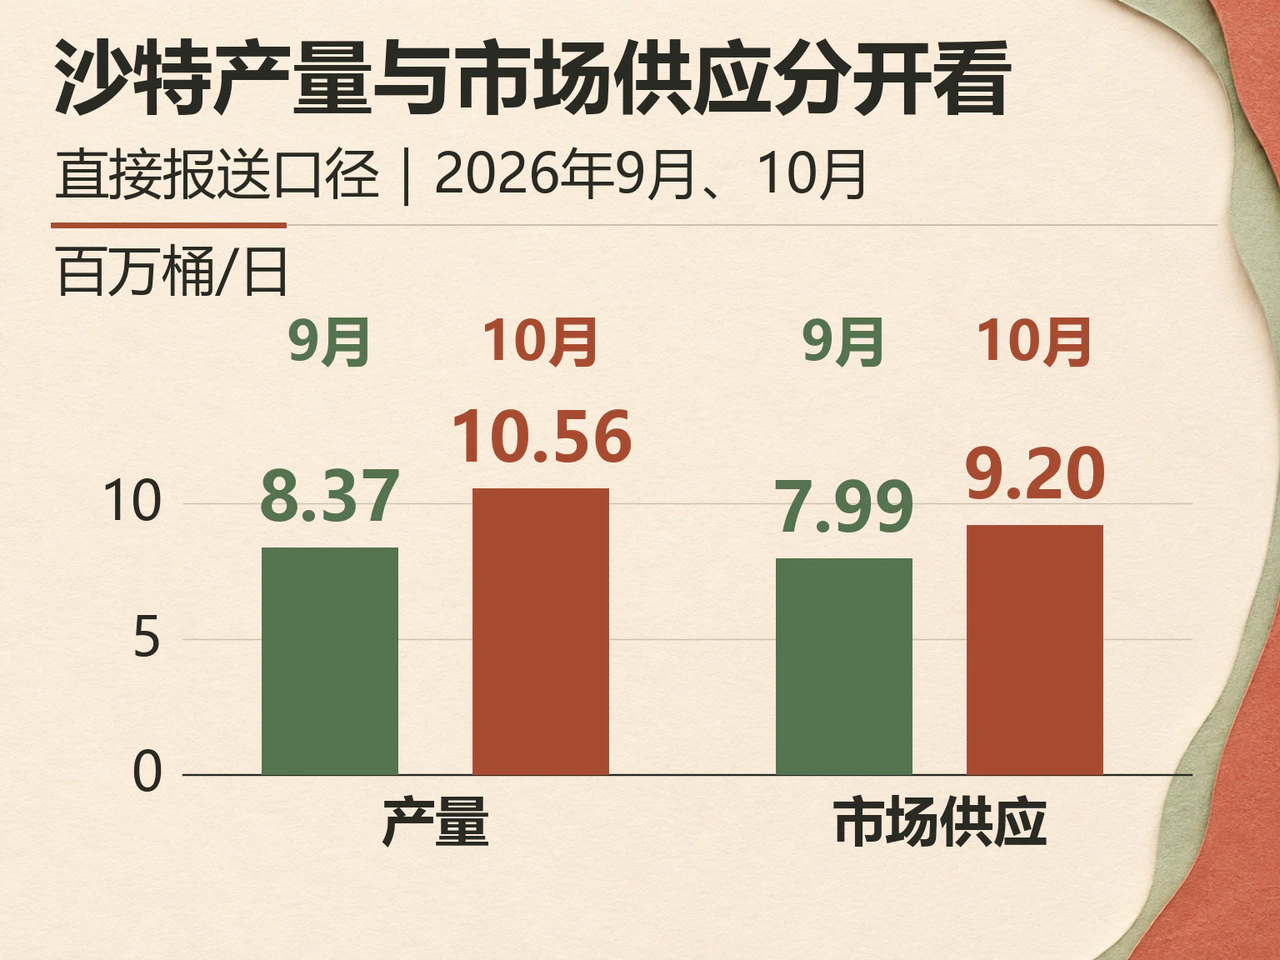
产油国一侧,印度ANI通讯社援引OPEC 11月月报称,按二手来源口径,参与合作宣言的产油国10月原油产量环比增加约204万桶/日,至4123万桶/日,其中沙特约919万桶/日。沙特直接报送的产量为1056万桶/日,其报送的市场供应量约920万桶/日。这些口径的差异说明,井口产量恢复与进入市场的可用供应需要分别观察。
Brent较11月6日仍低2.46%,风险溢价取决于实际交付
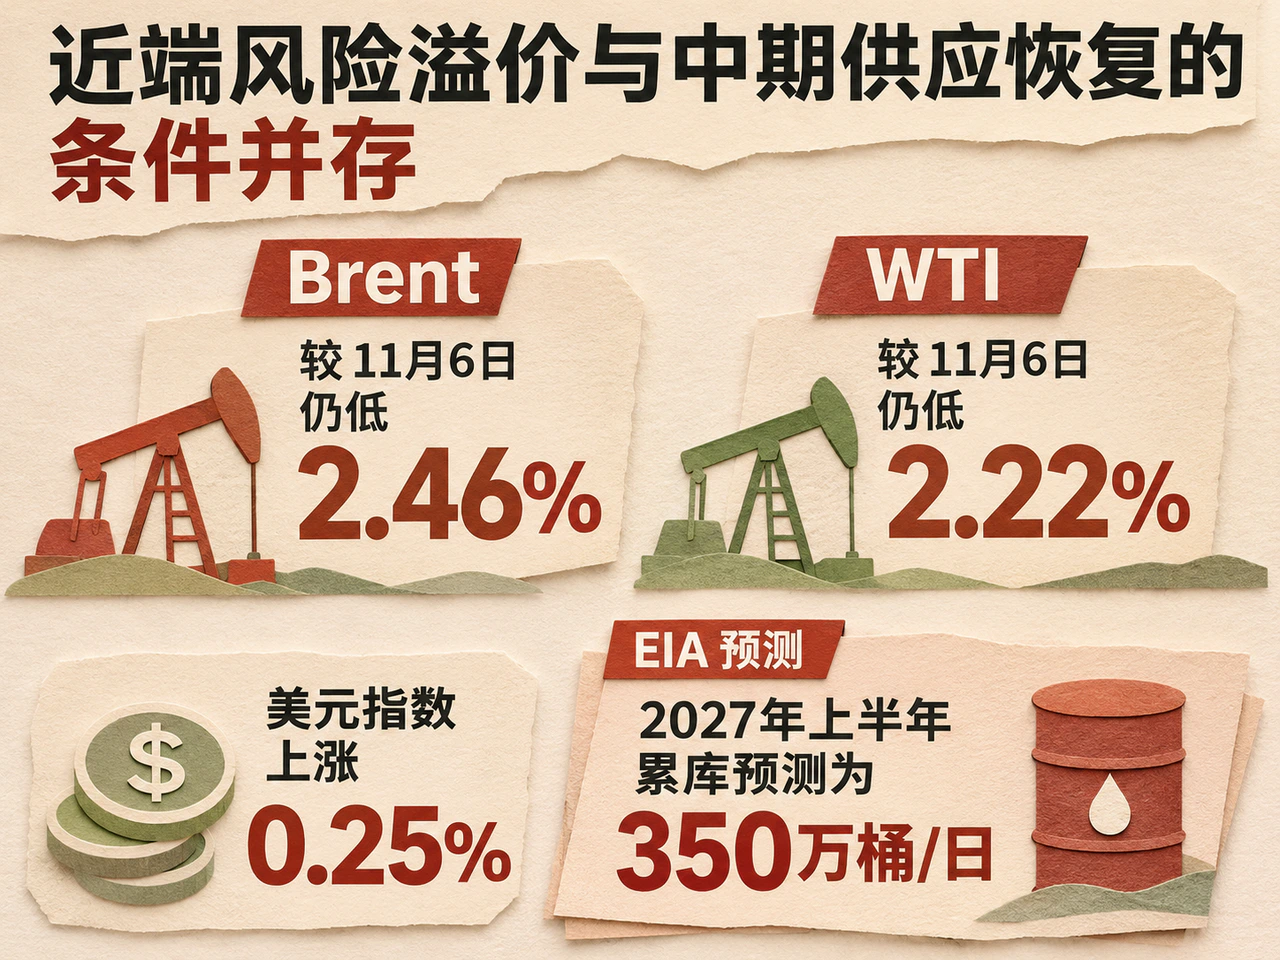
12日的上涨更接近运输与交付风险溢价回升,尚不足以证明供应修复逆转。按同一Yahoo连续期货日收盘口径,Brent和WTI仍较11月6日分别低约2.46%和2.22%,日内反弹尚未收复本周前段跌幅。
金融条件也没有为原油提供一致助力。同期美元指数上涨0.25%;美元走强通常提高其他货币买家的购油成本。油价仍显著反弹,显示本轮交易更受原油自身供应风险影响。
较远期的供需判断仍偏向恢复。EIA在11月展望中预计,全球石油库存第三季度平均减少120万桶/日后,第四季度转为增加;2027年上半年累库预测为350万桶/日,前提是中东出口绕行能力继续改善、停产量逐步下降。近端交付担忧与中期供应恢复可以并存,运输中断若延长,库存修复可能推迟。
后续关注三条线:一是沙特东西向管道和延布设施的实际运行及修复通报,是否造成可量化的出口损失;二是霍尔木兹海峡的实际通行情况、保险与运费,风险是否从袭击声明传导至运输成本;三是EIA下一期原油及成品油库存数据,净进口增加后的累库能否延续。若运输恢复、库存回补延续,风险溢价将面临消退压力;若出口通道受损并持续压低可交付量,单周美国累库对油价的压制会减弱。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…