2026年11月13日,IEA在最新月报中预计,第四季度全球石油市场转为供应过剩。海湾出口恢复快于需求回升,正在削弱战争造成的短缺;商船和能源设施仍遭袭击,又令恢复过程出现反复。布伦特原油因此围绕96美元拉锯,市场开始同时交易供应修复与运输中断。
按本期锁定的Yahoo连续合约供应商日收盘口径,布伦特11月13日报每桶96.08美元,较前一交易日上涨0.26美元,涨幅0.27%;WTI报88.92美元,上涨0.18美元,涨幅0.20%。两者均较11月10日的本周低点回升,但仍低于11月6日布伦特的98.32美元和WTI的90.83美元,反弹尚未收复此前跌幅。
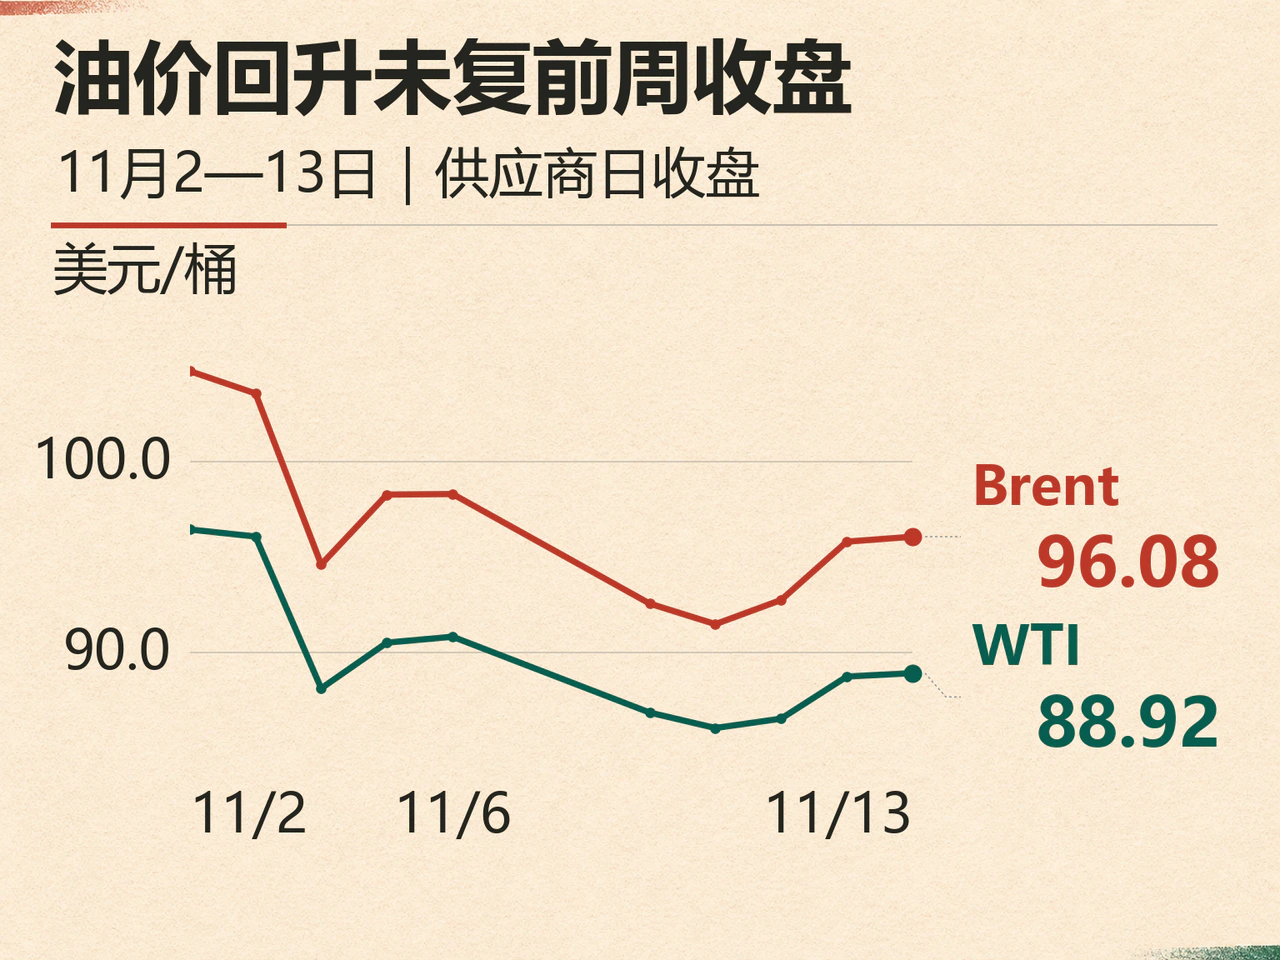
指定月份合约的结算价则接近持平。彭博报道,布伦特2027年1月合约结算于95.84美元,上涨2美分;WTI 2026年12月合约结算于88.56美元,下跌0.2%。供应商日收盘与合约结算观察时点不同,反映同一市场中的不同价格记录。当日布伦特盘中波动约2美元,收盘附近仍未形成单边突破。
10月供应环比增230万桶/日,IEA上调四季度预估330万桶/日
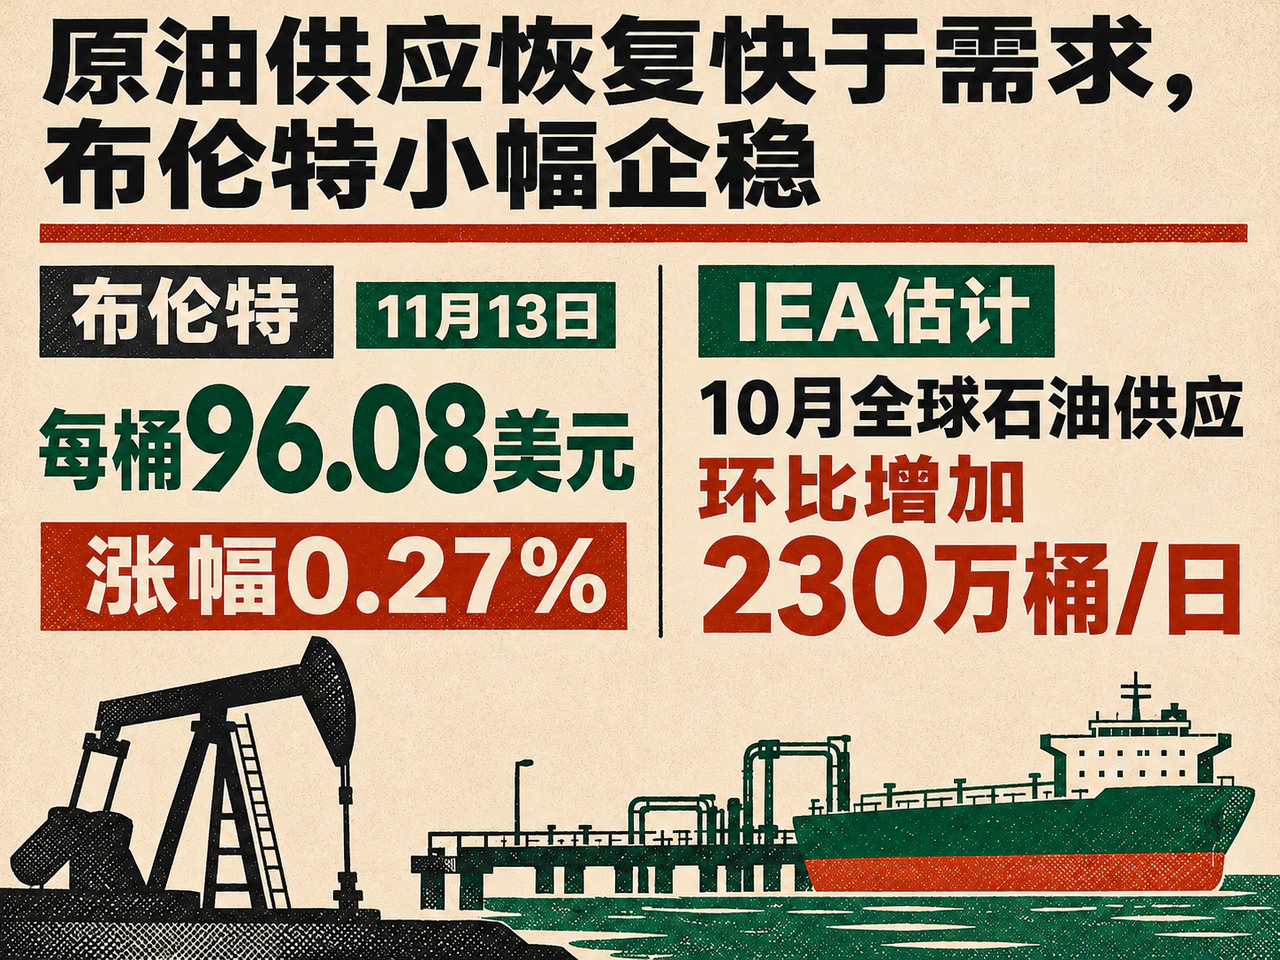
IEA估计,10月全球石油供应环比增加230万桶/日,至1.054亿桶/日,较8月累计增加530万桶/日。海湾国家(不含阿曼)石油出口升至1840万桶/日,仍比战前少26%;其中原油出口恢复至1500万桶/日,相当于战前的82%。出口恢复速度促使IEA将第四季度全球供应预估上调330万桶/日。
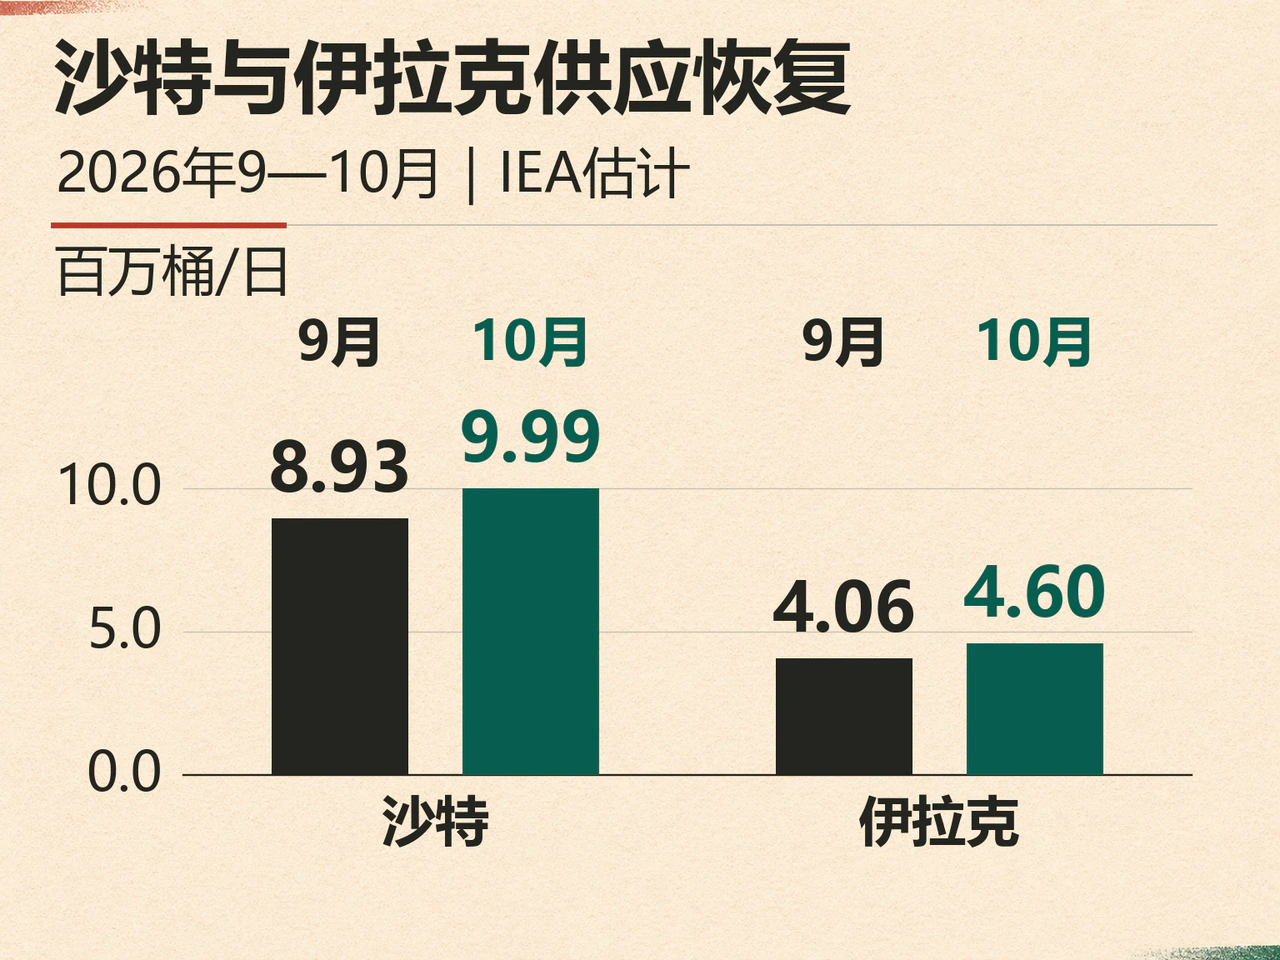
这轮增量主要来自受阻产能恢复。IEA估计,沙特10月原油供应从9月的893万桶/日升至999万桶/日,伊拉克从406万桶/日升至460万桶/日。OPEC+七国11月1日决定,12月维持9月规定的产量水平,下一次会议定于11月29日。配额维持不变而实际供应增加,市场眼下更关心已生产的原油能否持续装船并运抵炼厂。
需求预估仍偏弱,2026年全球需求同比减少270万桶/日
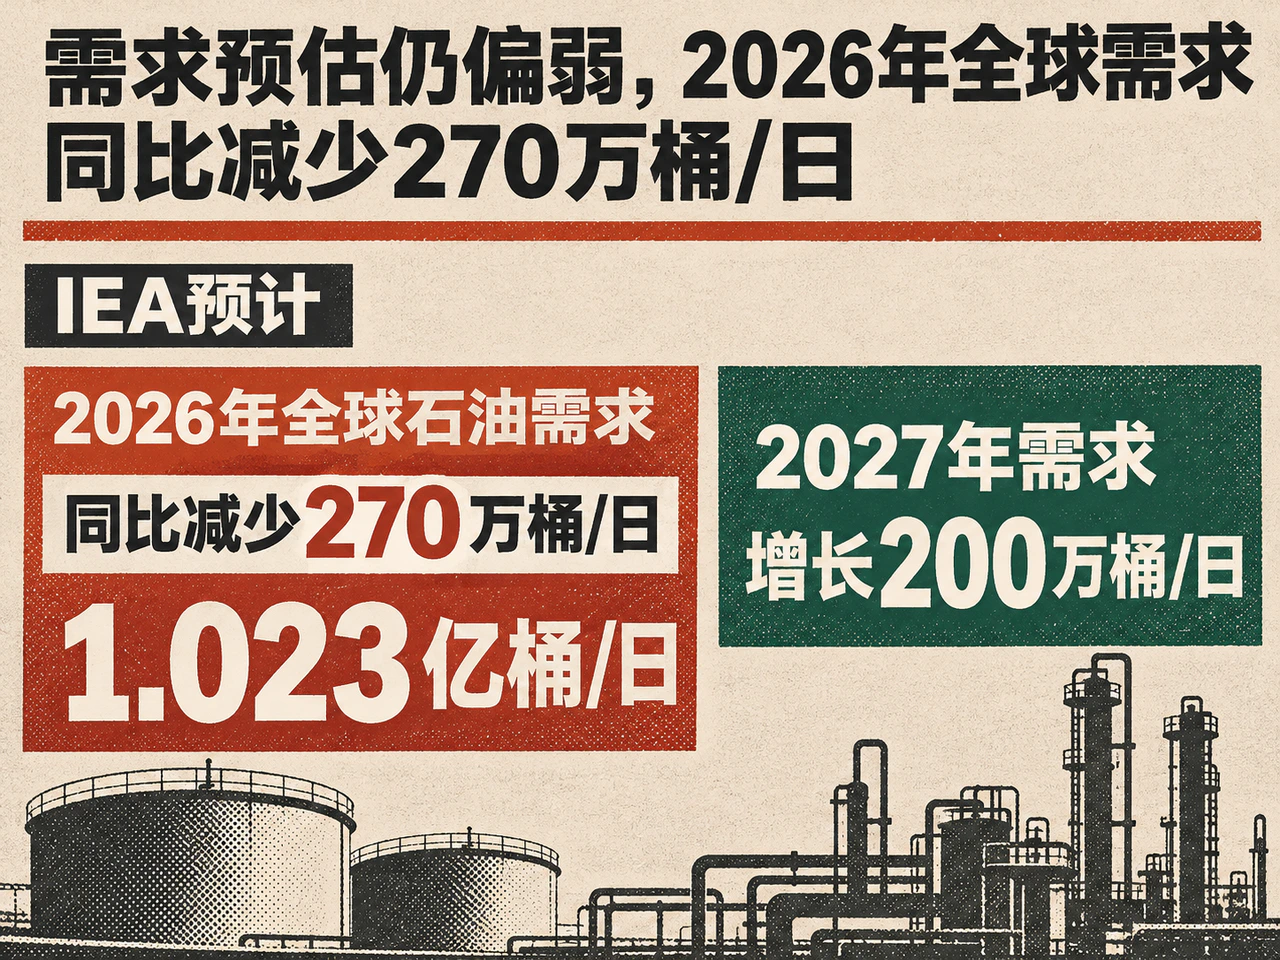
需求端的回补慢于供应。IEA预计,2026年全球石油需求同比减少270万桶/日,至1.023亿桶/日;2027年需求增长200万桶/日,约八成来自液化石油气、乙烷和石脑油等石化原料,交通燃料需求仅温和增长。高油价、效率提升和电动化共同抑制道路燃料消费。供应迅速回归、需求回补偏慢,构成第四季度转向过剩预期的核心依据。
10月库存增5200万桶,海上累积、陆上仍低
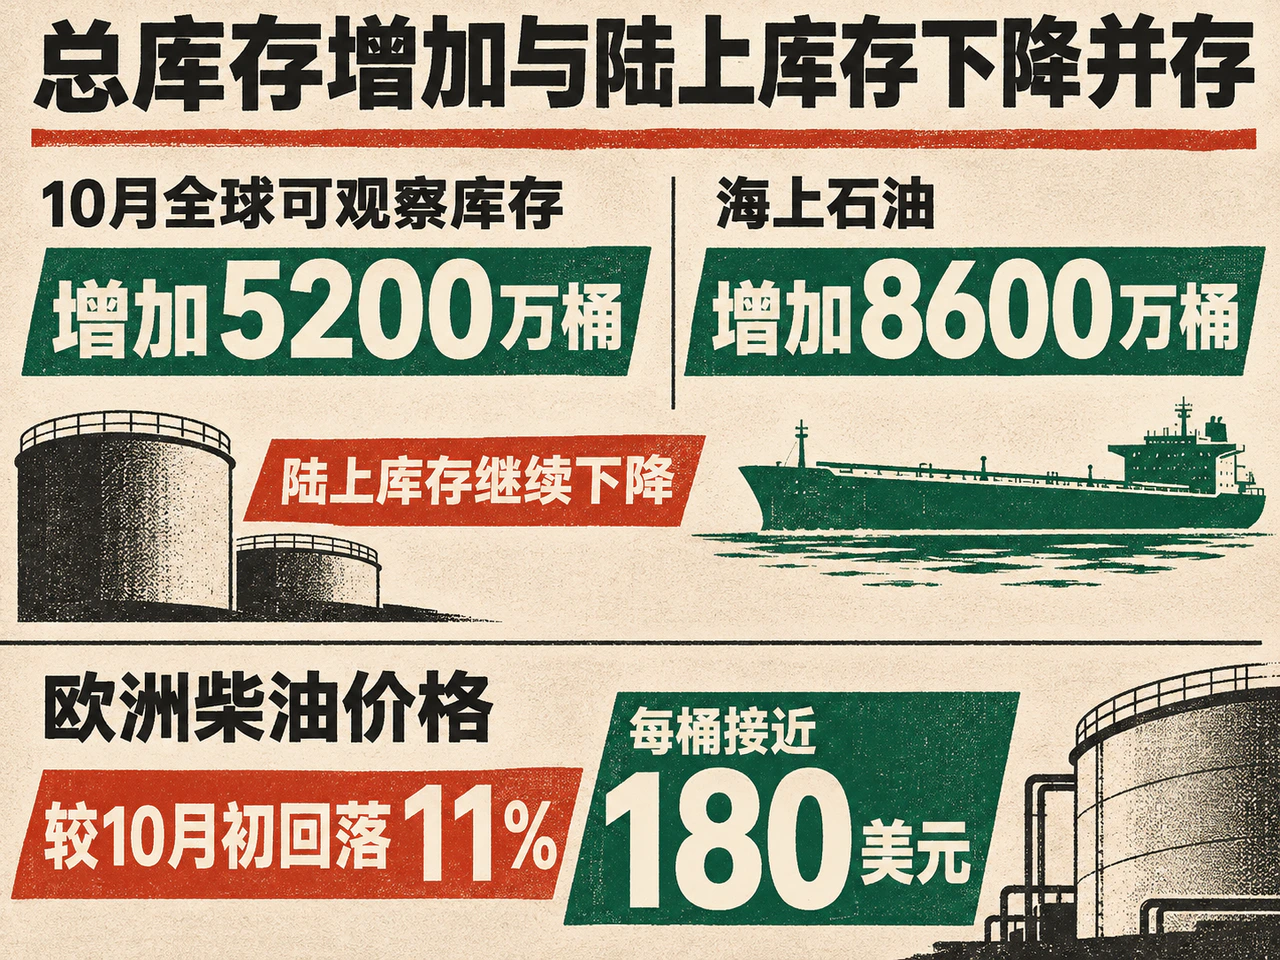
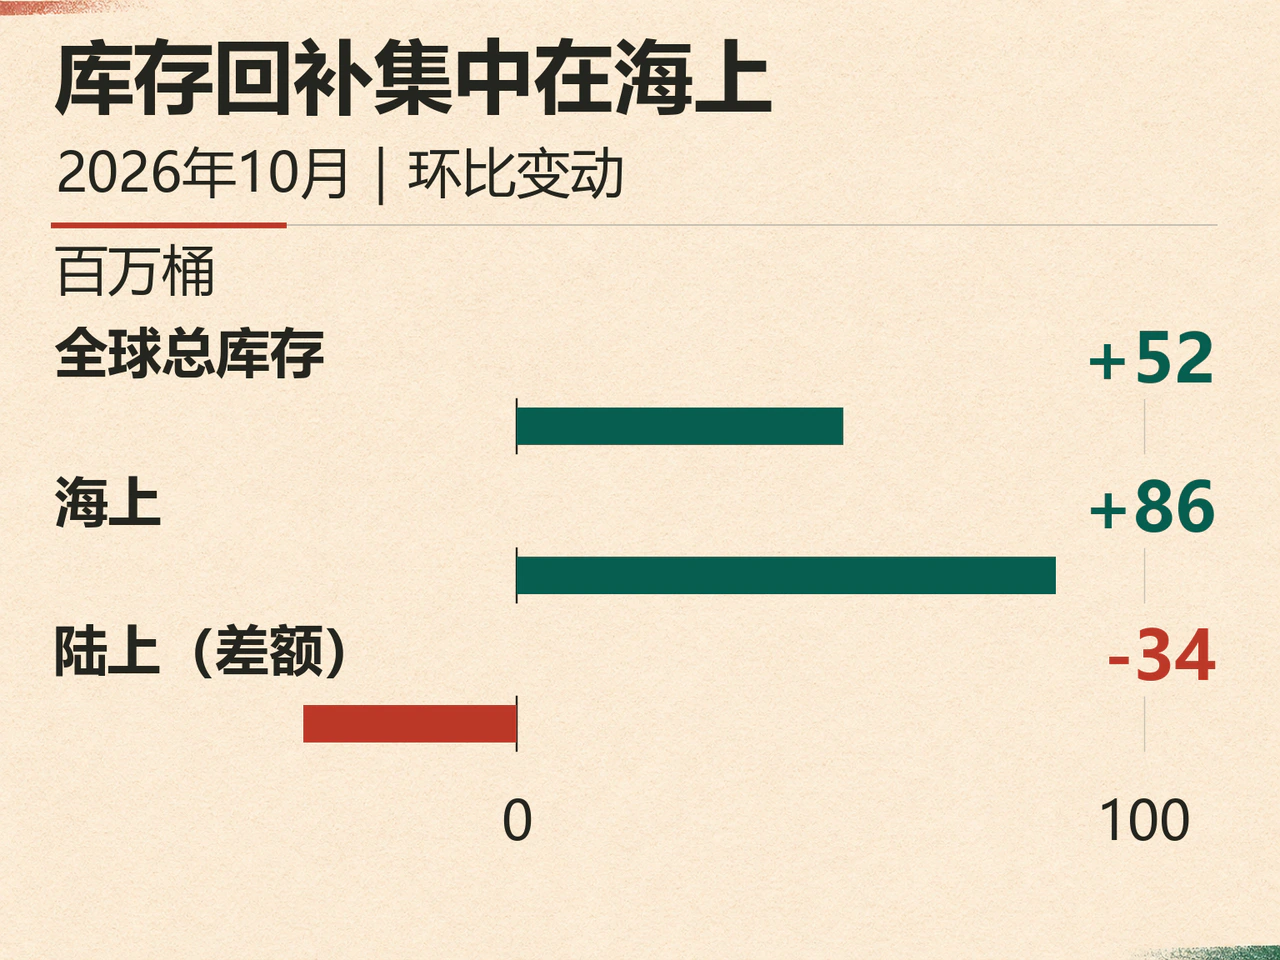
10月全球可观察库存增加5200万桶,为6月以来首次上升。海上石油同期增加8600万桶,陆上库存继续下降,仍处于至少2016年以来低位。出口增加首先体现为运输中的货物,尚未全面补回终端可用库存。原油总量在改善,交付环节的缓冲仍不足。
成品油修复也慢于原油。IEA指出,海湾成品油及液化石油气出口仍大致只有战前的一半。欧洲柴油价格较10月初回落11%,目前每桶接近180美元,仍比战前高77%;中东至亚洲原油运费保持在接近纪录高位。原油供应增加可以压低原油价格,柴油短缺和昂贵运费则会推高成品油终端成本,原油价格与成品油终端成本因而可能分化。
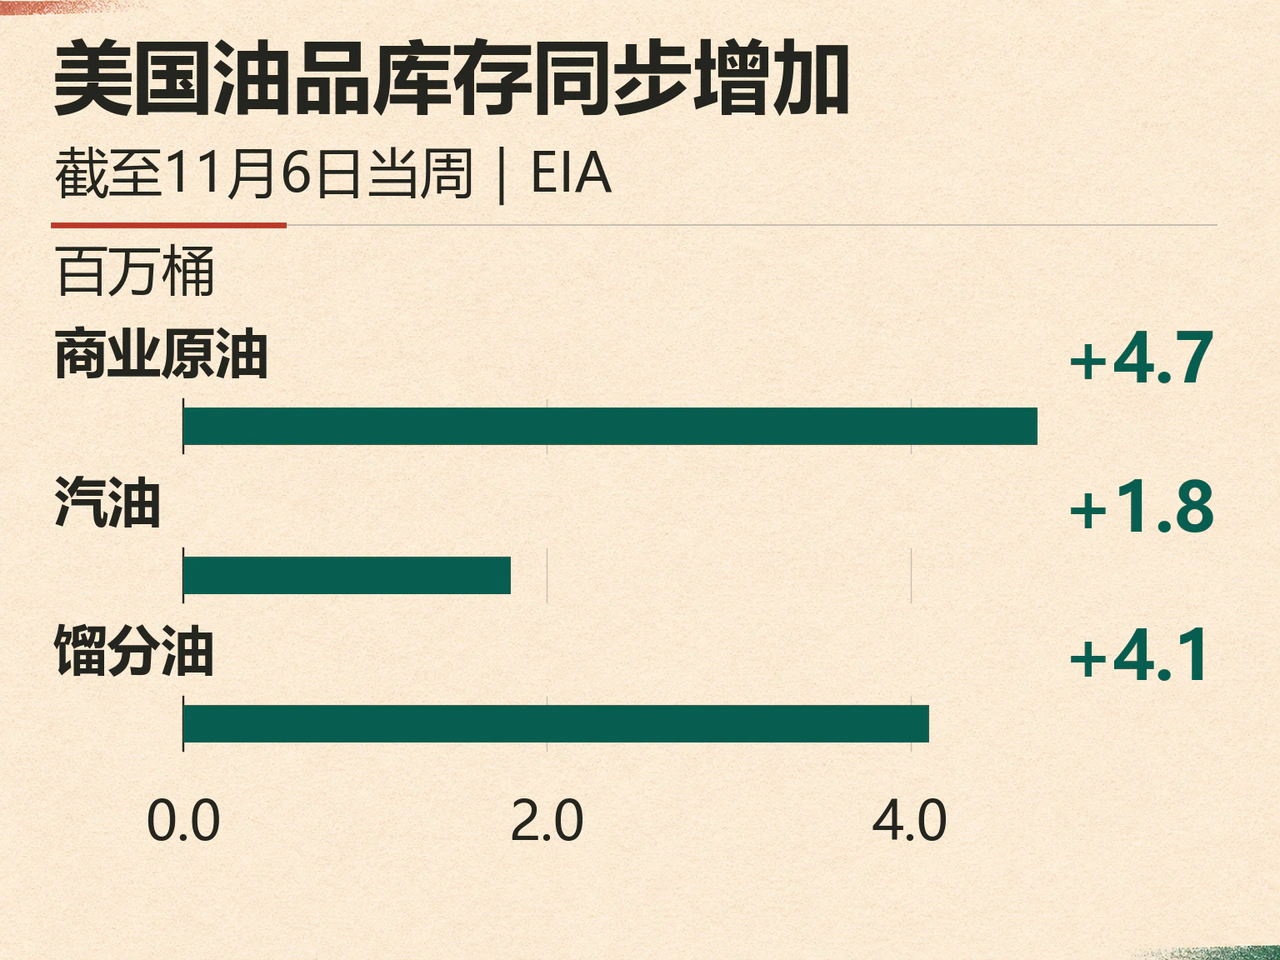
美国库存数据也指向供应宽松。11月12日公布、截至11月6日当周的EIA数据显示,商业原油库存增加约470万桶,至4.144亿桶;汽油增加180万桶,馏分油增加410万桶;炼厂原油加工量同时增加32.2万桶/日。净原油进口增加54.4万桶/日,本次累库也包含进口与供应流向变化。
10月商船遇袭36起,运输风险难退
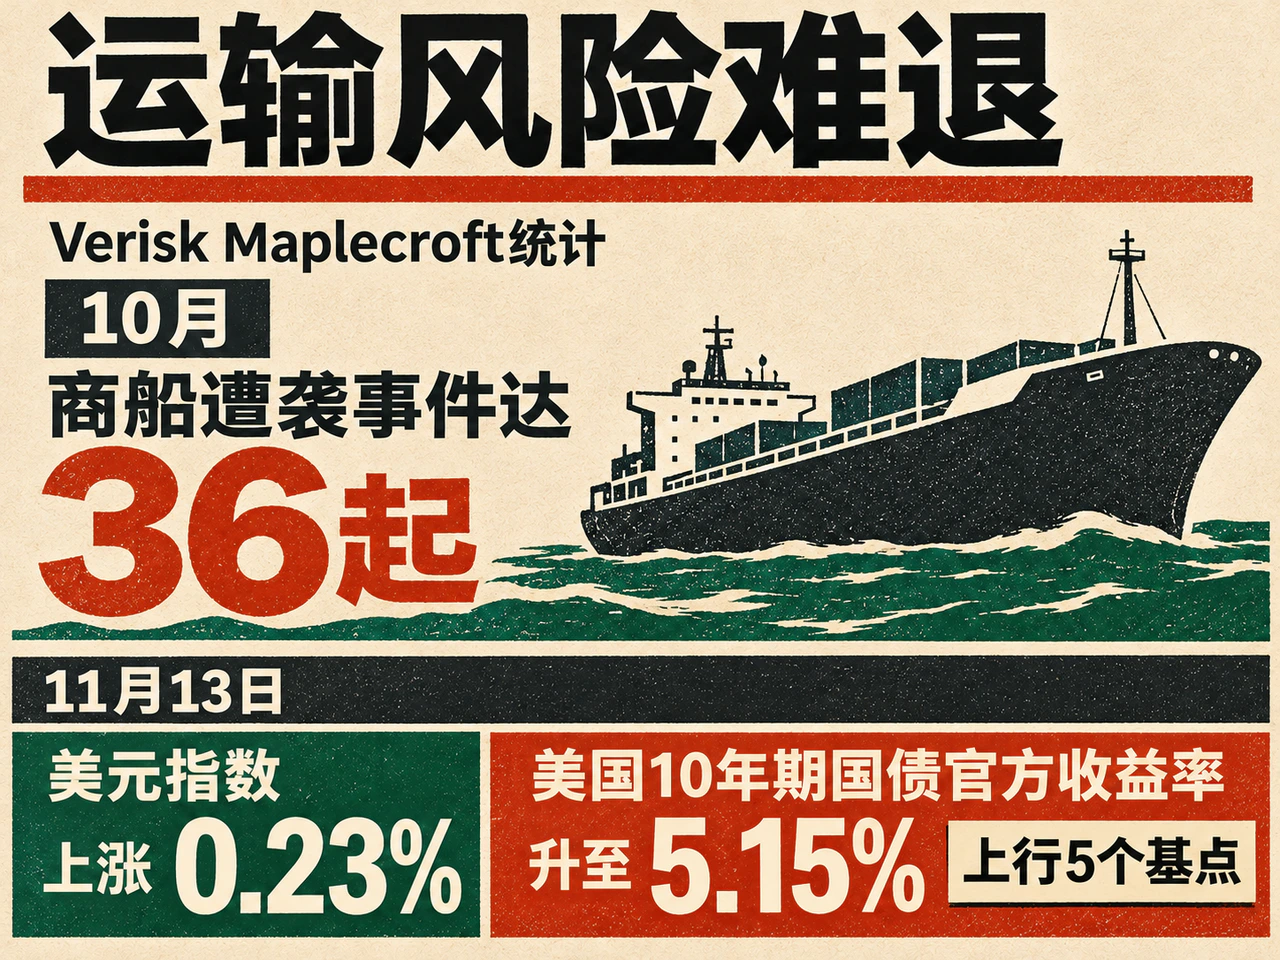
外交前景反复,风险溢价难以完全退出。彭博报道,特朗普要求副总统万斯将重心转向国内事务,削弱了市场对短期达成伊朗协议的期待。Verisk Maplecroft统计,10月波斯湾、霍尔木兹海峡及阿曼湾商船遭袭事件达36起,为战争开始以来最高月度水平。这些事件对油价的直接影响,取决于是否造成新增停装、绕航和实际出口回落。
美元与美债收益率上行,也未给油价提供明显支撑。按供应商日收盘口径,本期美元指数上涨0.23%;美国10年期国债官方收益率升至5.15%,较前一日上行5个基点。美元走强提高非美元买家的采购成本,较高融资成本也增加持有库存的负担;不过,当日的主要矛盾仍在实物供应和运输。
后续看出口、陆上累库与运费回落
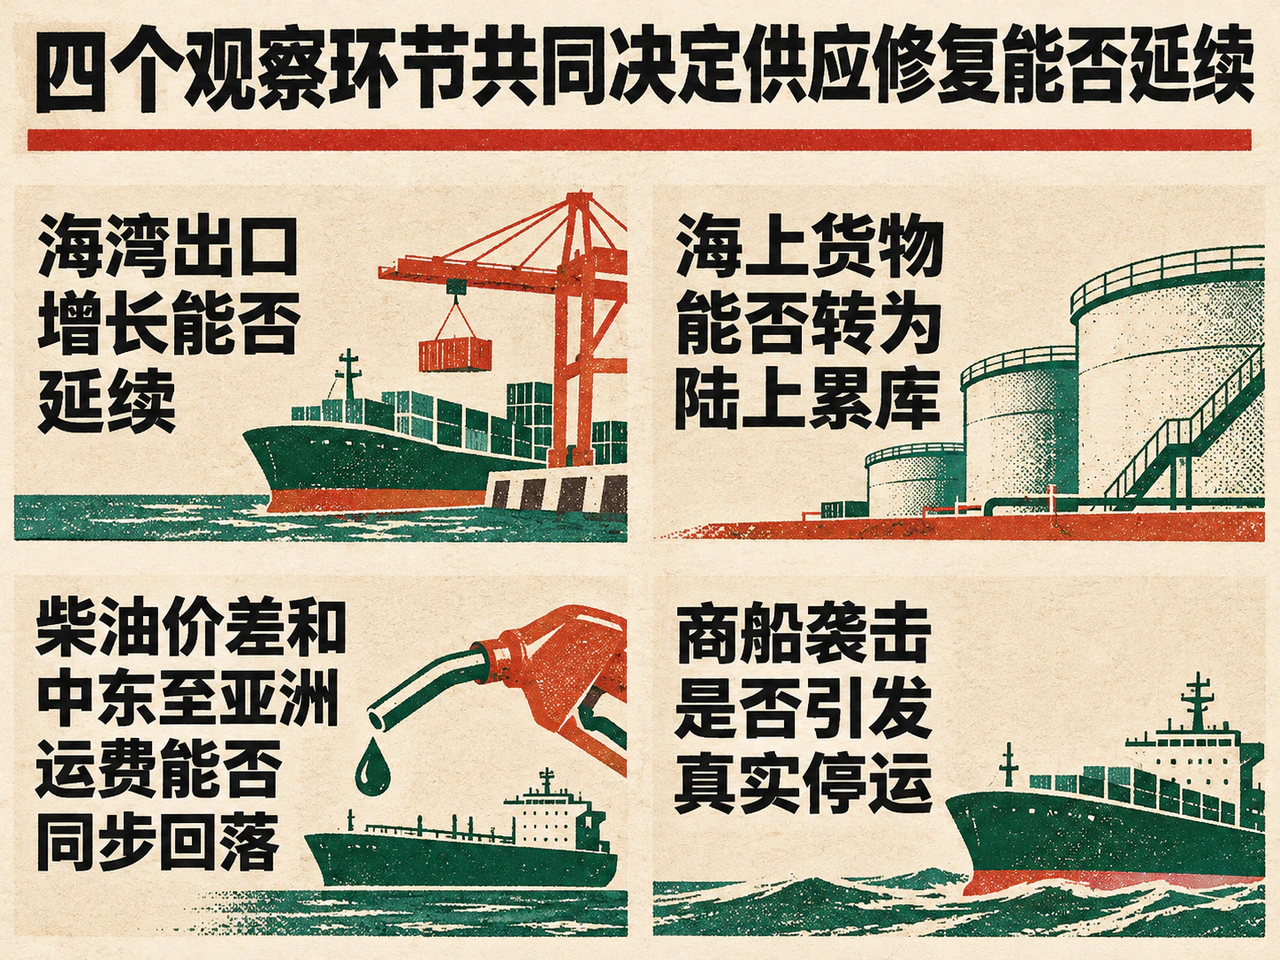
后续可观察四个环节:一是海湾出口增长能否延续,以确认供应恢复;二是海上货物能否转为陆上累库,以判断修复是否传导至消费地区;三是柴油价差和中东至亚洲运费能否同步回落,以检验瓶颈是否缓解;四是商船袭击是否引发真实停运,以判断风险溢价是否需要重新上调。当前证据更支持原油供需平衡逐步转松,而供应链尚未恢复常态,价格仍会对实际运输损失保持敏感。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…